빚에 붙은 날짜는 둘이고, 그 둘이 서로 다른 것을 정한다. 받은 날은 중도상환수수료를 내는지와 대출을 갈아탈 수 있는지를 정하고, 밀린 날은 갚는 조건을 다시 짜달라고 요구할 수 있는지를 정한다. 그리고 하루라도 밀려 있으면 받은 날이 열어둔 갈아타기 문이 닫힌다.
빚을 다루는 제도와 계약을 늘어놓고 보면 사람을 가르는 자리에 거의 언제나 날수가 서 있다. 그런데 그 날수를 어느 날부터 세는지가 갈린다. 어떤 것은 받은 날부터 세고 어떤 것은 밀린 날부터 센다. 아래에서는 이 둘을 각각 시계라고 부르겠다 — 하나는 받은 날부터 흐르고 다른 하나는 밀린 날부터 흐른다. 이번 글에서는 두 날짜가 각각 무엇을 정하는지, 그리고 둘이 만나면 어떻게 되는지에 대해서 알아보고자 한다.
첫째 시계 — 받은 날부터 흐른다
이 시계는 돌수록 내 쪽이 편해진다. 문이 하나씩 열린다.
미리 갚을 때 은행이 받는 돈을 중도상환수수료라고 한다. 금융소비자 보호에 관한 법률 제20조(시행 2026년 1월 2일 기준)는 이 돈을 물릴 수 있는 경우를 「대출계약이 성립한 날부터 3년 이내에 상환하는 경우」 등으로 좁혀두었다. 은행 대출에서는 3년이 지나면 이 조문으로 받을 근거가 없다. 3년 안이라고 반드시 내는 것은 아니다. 받을 수 있다는 뜻이고 안 받는 상품도 있다.
은행 공시를 보면 이 3년이 계산식에도 들어간다. 우리은행은 「대출기간이 3년을 초과하는 경우 '대출일로부터 3년째 되는 날'을 만기일로 간주하여 적용」한다고 적어두었고(대출관련수수료, 2026년 9월에 읽었다), 국민은행 공시에도 같은 단서가 달려 있다. 30년짜리 주택담보대출이라도 이 식이 보는 기간은 3년이다. 그래서 이 시계에서 3년은 두 번 일한다. 계산하는 기간을 자르고, 지나면 부과 근거를 없앤다.
갈아타기도 이 시계를 본다. 앱으로 하는 온라인 갈아타기는 신용대출과 주택담보대출이 취급 후 6개월, 전세대출이 취급 후 3개월이 지나야 대상이 된다(금융위원회 2026년 3월 17일 보도자료, 2026년 9월에 읽었다). 금리차가 아무리 커도 그 기간이 안 찼으면 계산할 것이 없다.
그래서 같은 대출 하나가 받은 날로부터 세 구간을 지나간다. 6개월 전에는 온라인으로 옮길 수 없고, 6개월에서 3년 사이에는 옮길 수 있되 수수료가 걸릴 수 있고, 3년이 지나면 그 수수료가 없어진다. 금액은 그동안 한 푼도 안 변했는데 할 수 있는 일이 늘어난다.
다만 3년이 지나 없어지는 것은 그 수수료 하나다. 옮길 때 드는 돈은 그것 말고도 있다.
그리고 이 시계에는 되돌아가는 자리가 하나 있다. 갈아타면 0으로 돌아간다. 옮긴 것은 같은 빚이지만 계약은 새것이라 받은 날도 새로 찍히고, 6개월도 3년도 다시 센다. 그래서 갈아탄 지 1년 만에 또 옮기려 하면 수수료가 다시 걸릴 수 있다.
첫째 시계는 문을 열어주지만, 그 문을 쓰는 순간 처음으로 돌아간다. 기다리는 것이 전략이 되는 시계이면서, 쓰는 것이 그 전략을 무르는 시계이기도 하다.
둘째 시계 — 밀린 날부터 흐른다
이 시계는 다르다. 돌수록 하나가 열리고 동시에 하나가 닫힌다.
이쪽 선은 촘촘하다. 첫째 시계가 6개월과 3년, 곧 달과 해 단위로 선을 긋는 데 비해 둘째 시계는 30일과 90일에 선이 있다. 한쪽은 몇 해에 걸쳐 두 번 지나가고 다른 쪽은 석 달 안에 두 번 지나간다. 같은 하루가 어느 시계에 붙느냐로 무게가 달라지는 셈이다.
밀린 날이 며칠인지가 채무조정, 그러니까 빚을 없애주는 것이 아니라 갚는 조건을 다시 짜주는 제도에서 갈 곳을 정한다. 그 안의 선이 어디에 그어져 있는지는 이 글에서 다시 세우지 않는다. 맨 끝에 링크를 걸어둔다.
여기서 필요한 것은 이 시계가 첫째 시계에 무슨 일을 하는가다. 금융위원회는 온라인 갈아타기 대상을 정하면서 이렇게 못박아두었다.
연체 상태인 대출, 법적 분쟁 상태인 대출 및 저금리 정책금융상품 등은 갈아탈 수 없음
— 금융위원회 2024년 1월 8일 보도자료
받은 지 6개월을 채웠어도 지금 밀려 있으면 대상이 아니다. 첫째 시계가 여섯 달을 들여 열어둔 문을 둘째 시계가 닫는다. 그 뒤로는 첫째가 아무리 흘러도 닫힌 채로 있고, 밀린 것을 다 갚아 둘째가 0이 된 다음에야 다시 열린다. 그때도 바로는 아니다. 심사를 새로 받아야 하고 그 문턱은 별개다(금리가 오르면 대출이 부담인 이유, 이자만이 아니다). 밀려 있는 동안에는 3년이 지나 수수료가 없어져도 쓸 데가 없다.
두 시계가 같은 방향으로 돌지 않는다. 첫째는 기다리면 쌓이고, 둘째는 돌기 시작하는 순간 쌓인 것 하나를 무르게 만든다.
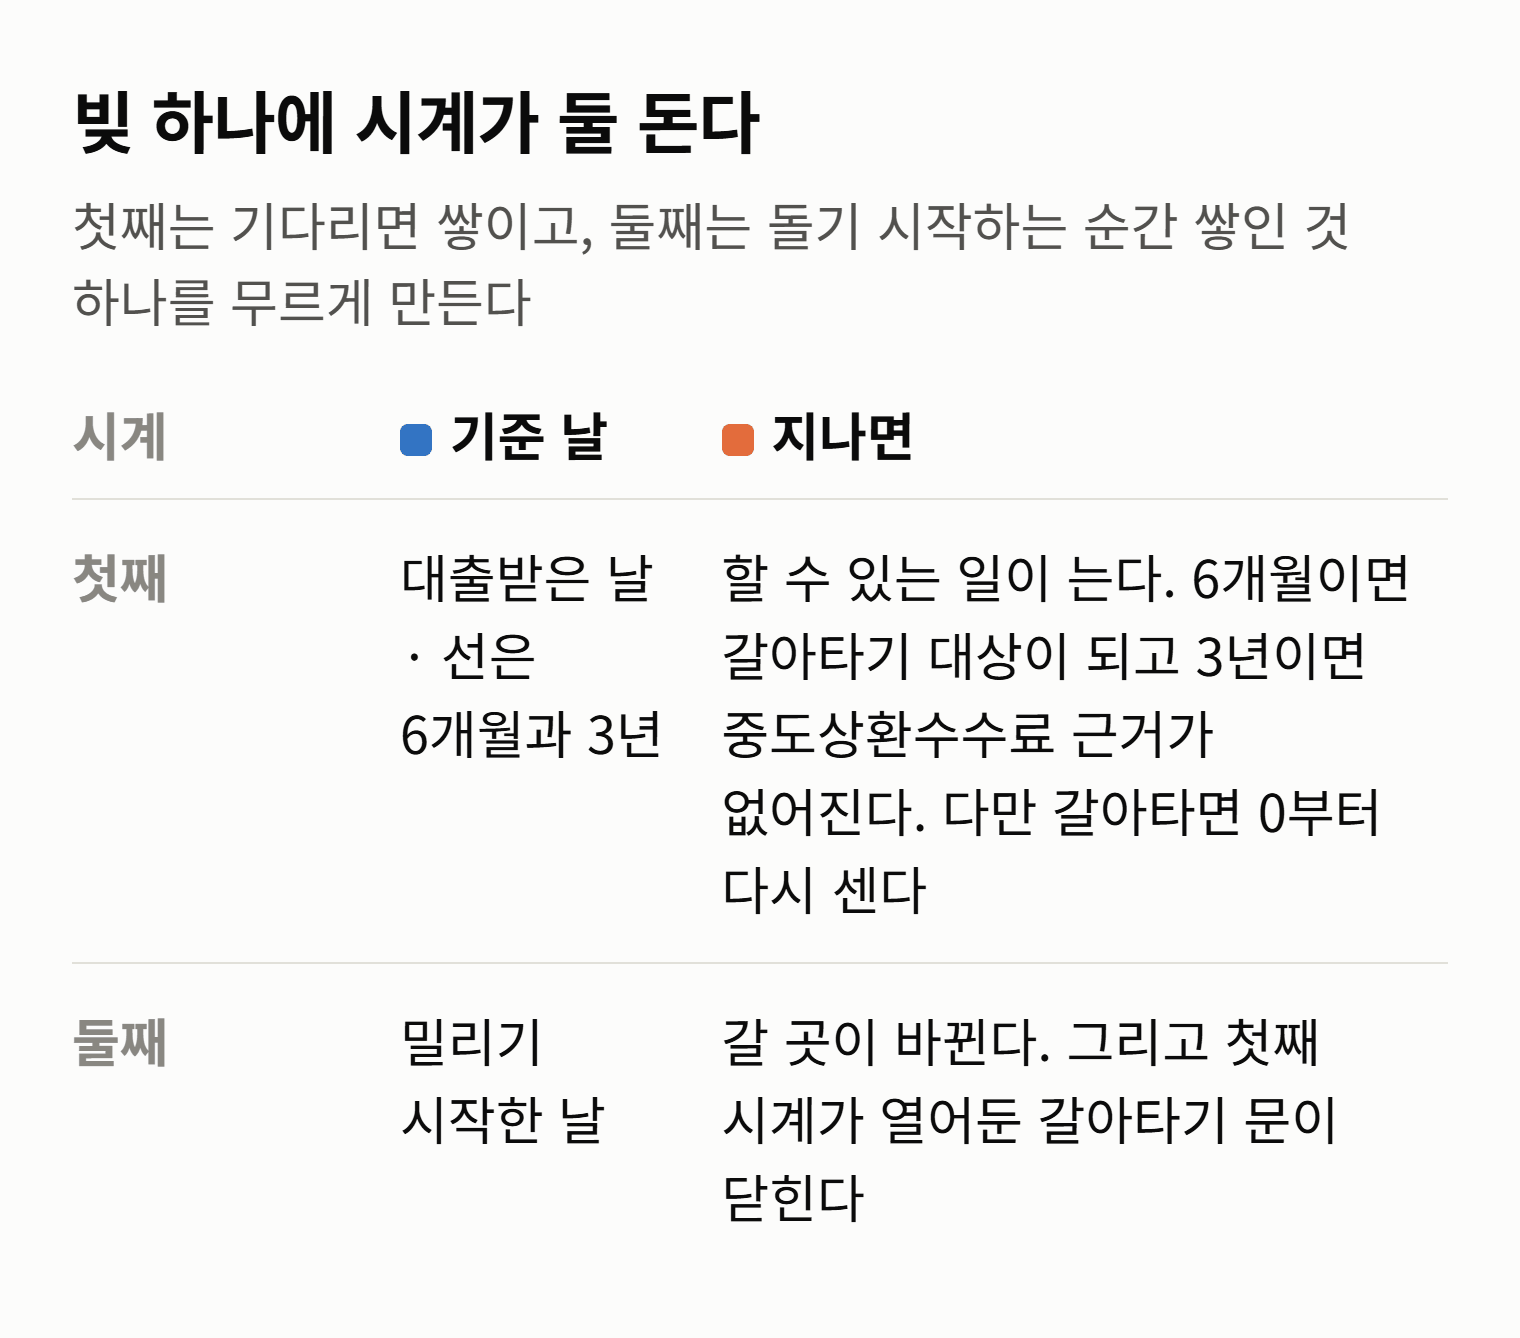
두 시계가 겹치는 구간이 제일 좁다
둘을 한 자에 놓고 보면 구간이 나온다. 첫째 시계는 6개월과 3년에 선이 있고(전세대출이면 앞의 선이 3개월이다), 둘째 시계는 0에서 시작해 그 뒤로 선이 몇 개 더 있다.
갈아타기가 실제로 가능한 구간은 첫째 시계가 6개월을 넘겼고 둘째 시계가 0일 때뿐이다. 6개월 전이면 아직 대상이 아니고, 둘째 시계가 하루라도 돌면 대상에서 빠진다. 받은 지 5년이 지나 수수료가 오래전에 없어진 대출이라도 지금 밀려 있으면 그 문은 닫혀 있다.
둘째 시계가 도는 순간 첫째 시계의 결과가 한 칸 줄어든다는 점이 중요하다. 사라지는 것은 「갈아타기」 하나이지 「갚기」가 아니다. 밀린 중에도 갚을 수는 있고, 밀린 중에만 열리는 문도 따로 있다. 문이 통째로 닫히는 것이 아니라 바뀌는 것이다.
목록 하나를 놓고 보면 이 구간이 무슨 일을 하는지 보인다. 신용대출 1,500만원, 이번 달에 다 못 내고 다음 달로 넘긴 카드값 300만원, 그리고 한도 안에서 꺼내 쓰고 쓴 만큼만 이자가 붙는 마이너스통장 500만원이 있다고 하자.
금액만 보면 고를 것이 너무 많다. 갈아탈지, 조건을 다시 짜달라고 요구할지, 그냥 순서를 정해 갚아나갈지. 무엇을 더 알아야 이 중에서 고를 수 있을까? 금액을 아무리 들여다봐도 답이 안 나온다. 1,500만원이 500만원보다 크다는 것은 이미 알고 있고, 그 사실이 셋 중 하나를 지워주지 않는다.
여기에 두 날짜를 적어보자. 신용대출을 받은 지 넉 달, 카드 잔액이 두 달째 이월 중, 밀린 것은 없다고 하자.
- 받은 지 넉 달이라 갈아타기는 문이 안 열렸다. 여섯 달을 못 채웠다.
- 둘째 시계가 아직 0이라 갚는 조건을 다시 짜달라는 요구도 안 된다. 법이 「연체한 경우에는」으로 시작하기 때문이다.
셋 중 둘이 날짜에서 닫혔다. 남는 것은 순서를 정해 갚아나가는 하나다. 그리고 그 하나 안에서 3년이 또 일한다 — 지금 갚으면 수수료가 걸릴 수 있으니 상품마다 계약서를 봐야 한다.
눈여겨볼 것은 지워진 이유가 금액과 아무 상관이 없다는 점이다. 갈아타기가 빠진 것은 1,500만원이 작아서가 아니라 넉 달이라서다. 조건을 다시 짜는 길이 빠진 것도 빚이 적어서가 아니라 밀린 날이 0이라서다.
그런데 두 달을 더 기다리면 답이 바뀐다. 여섯 달이 차면 갈아타기 문이 열려서 금리를 갈아 끼우는 선택지가 생긴다. 금액은 그대로인데 첫째 시계가 그만큼 돌았기 때문이다. 반대로 그사이에 한 번 밀리면 그 문은 열리지 않는다.
목록에 날짜 칸을 둘 더한다
빚은 금액으로 적히지만 제도는 날짜로 가른다. 그런데 사람들이 빚을 적을 때 대개 금액만 적는다.
나는 이것이 빚 문제가 실제보다 어렵게 느껴지는 이유 가운데 하나라고 본다. 금액만 놓고 보면 고를 것이 너무 많아 보인다. 날짜를 같이 적으면 닫힌 문이 먼저 지워지고 남는 것이 대개 하나나 둘이다.
그래서 오늘 할 일은 목록에 칸을 둘 더하는 것이다. 빚마다 받은 날을 적고, 그 옆에 밀린 날수를 적는다. 안 밀렸으면 0이다. 받은 날은 대출계약서나 은행 앱 거래내역에 있다. 밀린 날수를 어디부터 세는지는 연체는 갚은 날 사라지지 않는다에 적어두었다.
그다음은 그 숫자가 알려준다. 밀린 날이 0이고 빚이 여럿이라면 금리가 높은 것부터가 총이자를 가장 많이 줄이고, 수수료가 그 순서를 바꾸는 조건까지 빚 갚는 순서는 금액이 아니라 금리로 정한다에 끝까지 계산해두었다. 밀린 날이 0보다 커졌다면 그 기록이 얼마나 남는지는 연체는 갚은 날 사라지지 않는다에 공시로 정리해두었다. 애초에 갚을지 굴릴지가 안 정해졌다면 그건 이 글의 앞에 있는 질문이고, 대출금리와 기대수익률을 직접 대봐야 갈린다(대출을 빨리 갚는 게 항상 유리할까).
나머지 셋은 이렇다. 카드값이 다음 달로 넘어가고 있다면 그 잔액은 줄지도 끝없이 늘지도 않고 내가 매달 쓰는 돈과 약정결제비율이 정해둔 자리에서 멈춘다(리볼빙은 아홉 배에서 멈춘다). 옮길 생각이라면 나가는 돈이 중도상환수수료 하나가 아니고, 담보가 끼면 넷으로 늘어나며 그중 하나는 실행일에야 정해진다(대출 갈아타기 비용은 넷). 이미 밀렸다면 어디로 갈지는 내가 고르는 것이 아니라 연체 일수와 소득이 정해놓고 있다(채무조정과 개인회생, 어디로 갈지).
이번 글에서는 빚에 붙은 두 날짜에 대해서 알아보았다. 받은 날은 흐를수록 할 수 있는 일이 늘고, 밀린 날은 돌기 시작하는 순간 그중 하나를 지운다. 둘은 같은 방향으로 돌지 않는다.
빚 목록을 지금 펴서 금액 옆에 날짜 둘을 적어보자. 하나는 받은 날, 하나는 밀린 날수다.
출처: 금융소비자 보호에 관한 법률 제20조 · 금융위원회 2026.3.17 보도자료 · 금융위원회 2024.1.8 보도자료 · 우리은행 대출관련수수료
'경제·금융 기초' 카테고리의 다른 글
| 국민연금 보험료는 7월에 바뀌고, 그 기준은 작년 소득이다 (0) | 2026.09.20 |
|---|---|
| 건강보험료 4월 정산은 더 걷기만 하는 절차가 아니다 (0) | 2026.09.20 |
| 채무조정과 개인회생, 어디로 갈지는 연체 일수와 소득이 정해놓고 있다 (0) | 2026.09.19 |
| 대출 갈아타기 비용은 넷인데, 그중 하나는 실행일에야 정해진다 (1) | 2026.09.18 |
| 리볼빙은 계속 쓰면 잔액이 월 사용액의 아홉 배에서 멈춘다 (0) | 2026.09.18 |


댓글