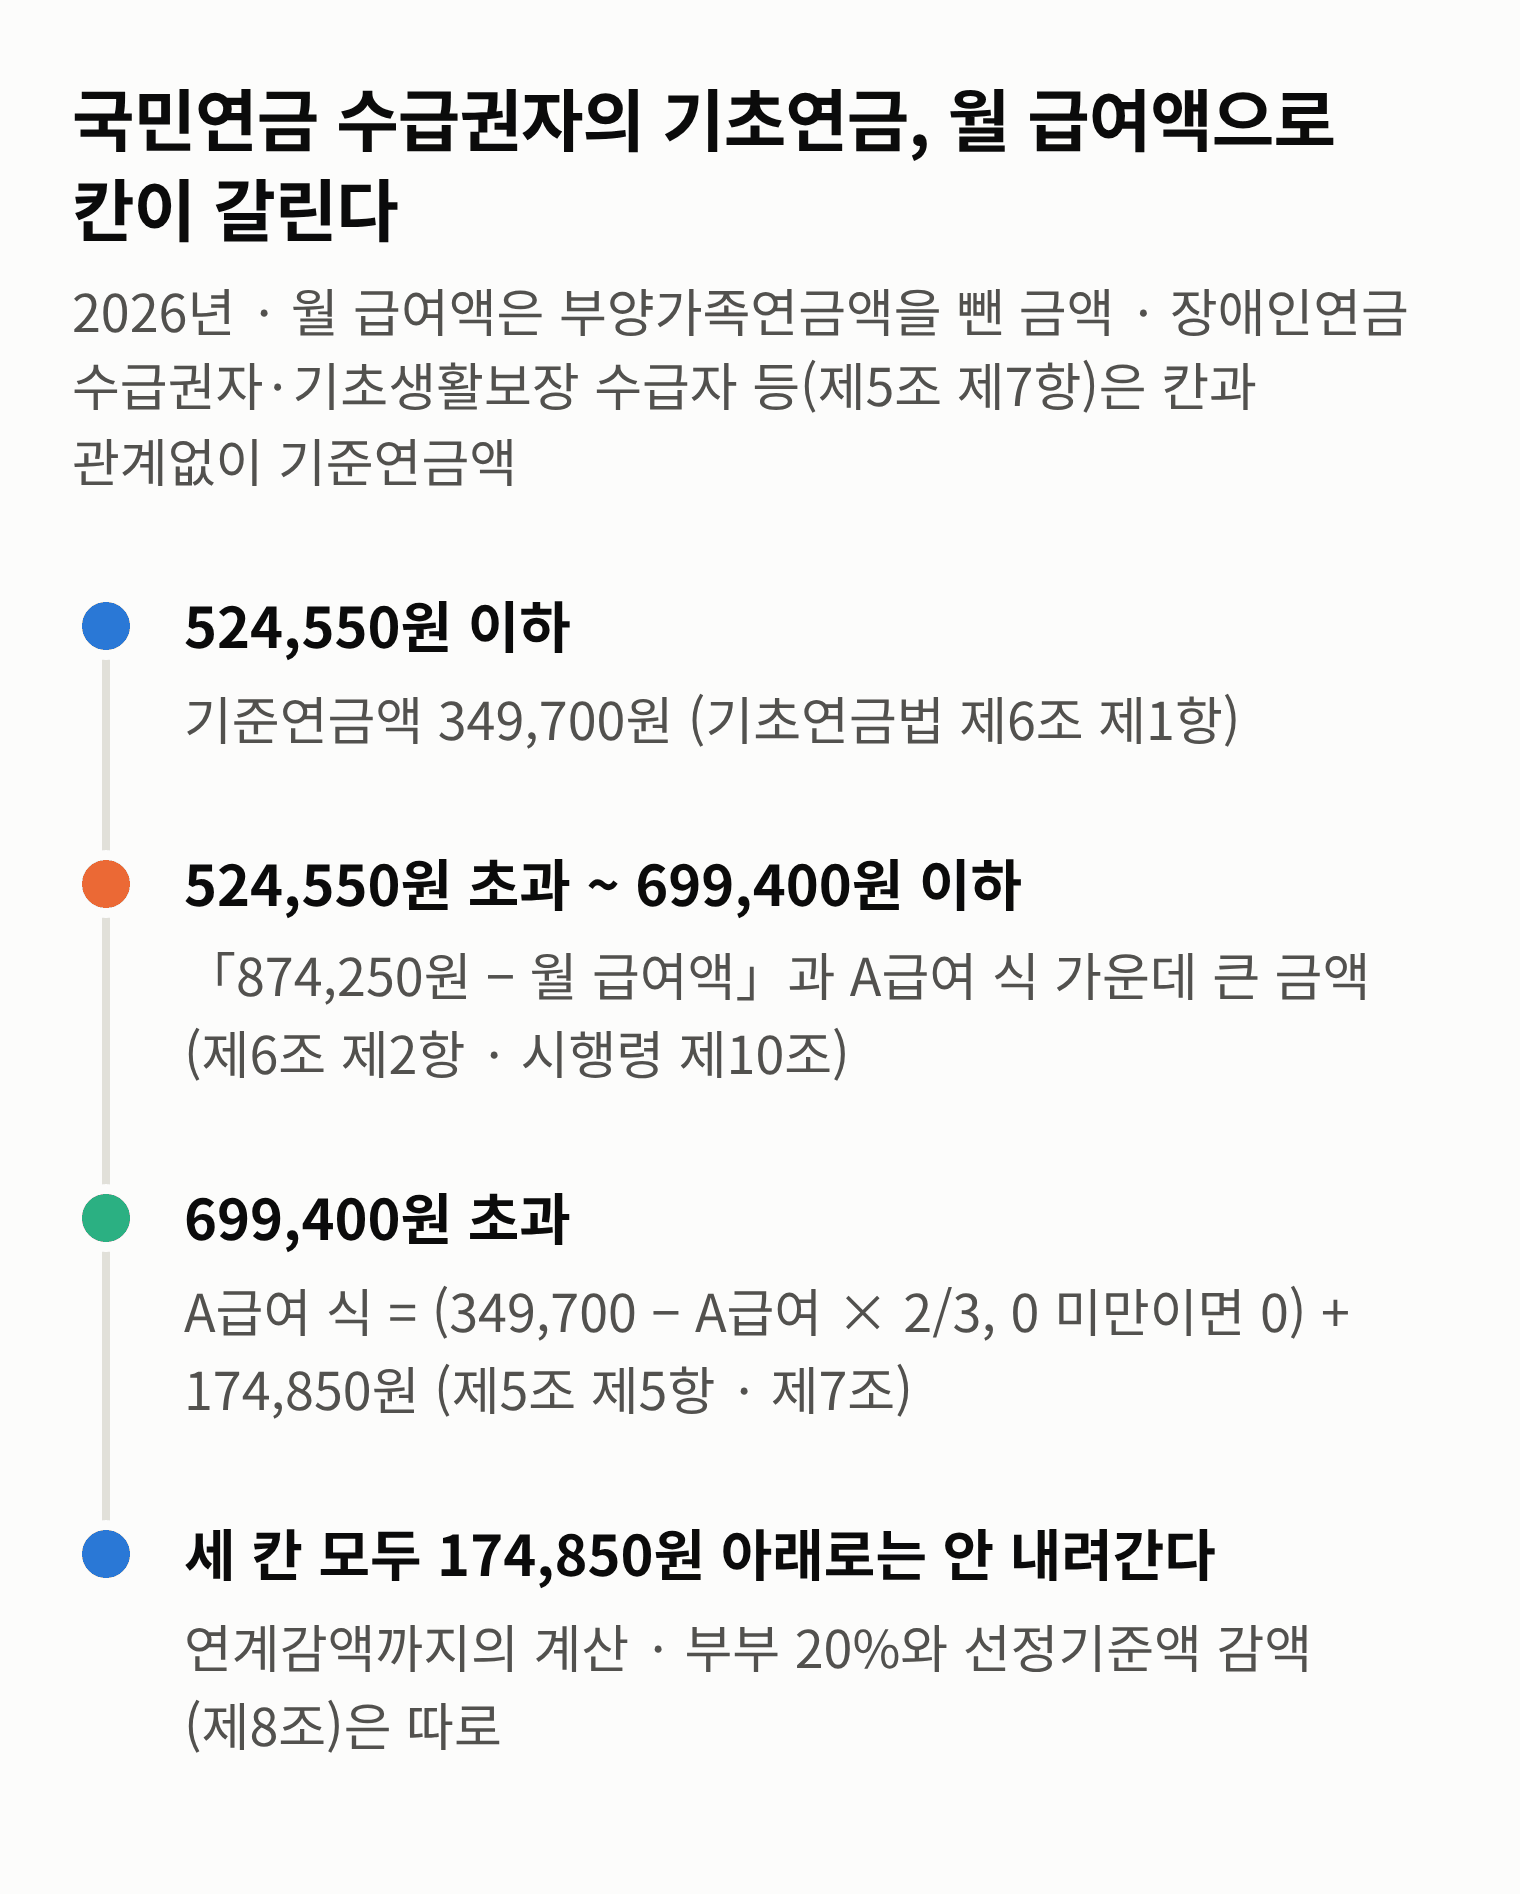
기초연금과 국민연금은 같이 받을 수 있고, 2026년에는 국민연금 월 급여액이 524,550원 이하면 기초연금이 기준연금액 349,700원으로 계산된다. 월 급여액은 부양가족연금액을 뺀 금액이다. 그 줄을 넘으면 국민연금과 엮어 계산하는 연계감액 식을 거치는데, 이 식만으로는 기준연금액의 절반인 174,850원 아래로 내려가지 않는다. 장애인연금을 받을 권리가 있는 사람(수급권자)이나 기초생활보장 수급자처럼 법이 따로 기준연금액을 주는 사람에게는 이 줄이 걸리지 않는다.
네이버에서 「기초연금 국민연금 동시」는 한 달 710번, 「기초연금 국민연금 감액」은 270번 검색되고, 「기초연금 국민연금 감액 폐지」, 「기초연금 연계감액 개정」 같은 검색어도 있다(네이버 검색광고, 2026년 9월 조회). 같이 받을 수 있는지와 얼마나 깎이는지를 함께 묻는 셈이다. 이번 글에서는 2026년 9월 현재 시행 중인 기초연금법과 시행령, 보건복지부 기초연금 사이트 안내로 그 줄이 어디에 그어져 있고 누구에게 걸리는지 따라가 보고자 한다.
연계감액 식을 거치는 사람, 거치지 않는 사람
기초연금은 65세 이상이면서 소득인정액이 선정기준액 이하인 사람에게 준다(기초연금법 제3조 제1항). 이 65세는 출생연도마다 다른 국민연금 수령나이와 별개의 나이다. 공무원연금·사학연금·군인연금 등을 받을 권리가 있는 사람과 그 배우자 등은 같은 조 제3항이 따로 뺀다.
소득인정액은 본인과 배우자의 소득을 평가한 금액에 재산을 월 소득으로 바꿔 잡은 금액을 합친 것이고, 선정기준액은 보건복지부장관이 고시하는 선이다. 2026년에는 배우자가 없는 가구가 월 2,470,000원, 배우자가 있는 가구가 월 3,952,000원이다.
이 안에 드는 사람 가운데 국민연금 노령연금이나 분할연금을 받을 권리가 있는 사람 등에게 연계감액 식이 붙는다(제5조 제4항). 분할연금은 이혼한 배우자의 노령연금 가운데 혼인 기간 몫을 나눠 받는 연금이다.
반대로 제5조 제7항은 기초연금액을 기준연금액으로 하는 사람을 따로 적는다. 국민연금을 받지 않는 사람처럼 제4항·제6항에 들지 않는 사람이 여기에 들고, 노령연금 수급권자라도 국민연금 급여가 둘 이상 생겨 다른 급여를 고르는 바람에 노령연금 지급이 정지된 사람, 장애인연금 수급권자, 기초생활보장 수급자, 국민연금에 임의계속가입 중인 사람 등이 여기에 든다(제5조 제7항 제2호, 시행령 제9조). 임의계속가입은 60세가 된 뒤에도 65세가 될 때까지 신청해서 국민연금 가입을 이어 가는 것이다(국민연금법 제13조).
기초연금 사이트도 기준연금액으로 산정되는 분으로 「국민연금을 받지 않고 계신 분」, 「국민연금 월 급여액이 524,550원 이하인 분」, 「국민연금의 유족연금이나 장애연금을 받고 계신 분」, 「국민기초생활보장 수급권자, 장애인연금을 받고 계신 분 등」을 적는다.
기준연금액은 해마다 물가를 반영해 고시하는 기초연금의 기본 금액이고, 2026년은 월 349,700원이다. 연계감액 식에는 A급여와 부가연금액이 들어간다. A급여는 기초연금 사이트의 말로 「국민연금 급여액 중 기초연금적 성격을 가진 부분」이고, 조문은 「소득재분배급여금액」이라고 부른다. 부가연금액은 기준연금액의 2분의 1, 2026년에는 174,850원이다. 제7항에 들지 않는 국민연금 수급권자는 월 급여액이 어느 칸에 드는지에 따라 계산이 갈린다.
| 국민연금 월 급여액 (2026년, 부양가족연금액 제외) | 기초연금 계산 | 근거 |
|---|---|---|
| 524,550원 이하 (기준연금액의 150%) | 기준연금액 349,700원 | 법 제6조 제1항 |
| 524,550원 초과 699,400원 이하 (150~200%) | 「874,250원 − 월 급여액」과 A급여 식 가운데 큰 금액 | 법 제6조 제2항 · 시행령 제10조 |
| 699,400원 초과 | A급여 식 | 법 제5조 제5항 · 제7조 |
524,550원과 699,400원, 두 줄 사이
524,550원은 기초연금법 제6조 제1항에서 나온다.
제5조에도 불구하고 제5조제4항 각 호 또는 같은 조 제6항에 해당하는 사람 중 「국민연금법」 및 「국민연금과 직역연금의 연계에 관한 법률」에 의한 수급권에 따라 매월 지급 받을 수 있는 급여액(「국민연금법」 제52조에 따른 부양가족연금액을 제외한 금액으로 한다. 이하 "국민연금 급여액등"이라 한다)이 기준연금액의 100분의 150 이하인 사람에게 지급하는 기초연금액은 기준연금액으로 한다.
— 기초연금법 제6조제1항
부양가족연금액은 부양하는 가족이 있을 때 국민연금에 더해 주는 몫이다. 349,700원의 100분의 150이 524,550원이다.
이 줄을 넘어 기준연금액의 200%인 699,400원까지는 시행령 제10조가 두 금액을 놓고 「중 큰 금액으로 한다」고 정한다. 하나는 기준연금액의 250%인 874,250원에서 월 급여액을 뺀 금액이다. 월 급여액이 600,000원이면 274,250원이다. 이 금액은 월 급여액이 524,550원일 때 349,700원, 699,400원일 때 174,850원이 되어, 그 사이에서는 월 급여액이 느는 만큼 줄어든다. 다른 하나가 A급여 식이다.
A급여 식은 제5조 제5항의 계산이고, 기초연금 사이트는 이렇게 풀어 적는다.
‘A급여액’에 따른 기초연금액 = (기준연금액 -2/3×A급여) + 부가연금액
괄호의 계산 결과가 음(-)의 값일 경우는 ‘0’으로 처리
— 보건복지부 기초연금, 기초연금액 산정
사이트는 A급여가 가입기간이 길수록, 일찍 가입할수록 커지고 「가입기간이 동일하더라도 가입 시기, 가입이력에 따라 A급여액은 다를 수 있습니다」라고 적는다. A급여가 300,000원이라고 가정하면 349,700원에서 그 3분의 2인 200,000원을 빼 149,700원이 되고, 부가연금액 174,850원을 더해 324,550원이 된다. A급여가 262,275원 이하이면 식의 결과가 기준연금액과 같거나 그보다 커지는데, 제7조가 기준연금액을 넘는 경우 기준연금액으로 보므로 이때는 349,700원이다.
절반이 남는 자리, 따로 걸리는 감액
A급여가 아무리 커도 괄호는 0에서 멈추고, 괄호가 0이 되어도 부가연금액은 더해진다. 150~200% 칸도 A급여 식과 비교해 큰 쪽을 주니, 세 칸 어디서든 연계감액 식까지 계산한 금액은 174,850원 아래로 내려가지 않는다.
다만 그 금액에서 다시 줄어드는 길이 법 제8조에 있다. 먼저 부부가 모두 기초연금 수급권자인 경우, 각각의 기초연금액에서 100분의 20을 뺀다. 둘 다 349,700원이라면 각각 69,940원이 빠져 279,760원이다.
또 소득인정액에 기초연금액을 더한 금액이 선정기준액 이상이면 넘는 범위에서 일부를 감액할 수 있다. 사이트도 기준연금액으로 산정되는 분들을 적은 바로 뒤에 「다만, 소득 수준이 상대적으로 높아 소득역전방지 감액이 적용되거나, 부부 두 분 모두 기초연금을 받으실 경우에 감액될 수 있습니다」라고 적는다. 174,850원은 연계감액 식의 바닥이지 기초연금 전체의 바닥이 아니다.
미뤄서 줄을 넘으면
제6조가 보는 것은 「매월 지급 받을 수 있는 급여액」이다. 그래서 국민연금을 미뤘다가 받으면 가산이 붙은 금액으로 칸이 다시 정해진다. 반면 A급여의 산정 기초는 시행령 제7조 제2항이 연기·조기 지급 때에도 「국민연금법」 제51조 제1항 제1호의 금액(가입기간이 20년보다 길거나 짧으면 그만큼 더하거나 뺀 금액)으로 둔다. 이 금액은 연금을 받기 전 3년 동안 국민연금 가입자 전체의 평균소득월액을 평균한 것으로, 흔히 A값이라고 부른다. 연기 가산을 정한 국민연금법 제62조는 그 기초에 들어 있지 않다.
A급여가 300,000원(가정)이고 월 급여액이 500,000원인 사람으로 따져 보면 이렇다. 지금은 첫 칸이라 기초연금이 349,700원으로 계산된다.
1년 미뤄 받으면 한 달 0.6%씩 붙는 연기 가산으로 월 급여액이 7.2%, 36,000원 늘어 536,000원이 된다(물가 조정은 뺐다). 524,550원을 넘었으니 874,250원에서 536,000원을 뺀 338,250원과 A급여 식 324,550원 가운데 큰 338,250원이 되고, 기초연금은 11,450원 준다.
이 칸에서 250% 식이 큰 쪽인 동안에는 월 급여액이 524,550원을 넘은 만큼 기초연금이 1원씩 같이 준다. 699,400원을 넘으면 250% 식은 빠지고 A급여 식만 남는다.
그래서 나는 월 급여액이 524,550원 근처에 있는 사람이라면 연기 가산을 국민연금 쪽 숫자만으로 재면 안 된다고 본다. 이 예시에서 받기 시작한 뒤 매달 받는 금액으로 보면 국민연금은 36,000원 늘지만 기초연금에서 11,450원이 빠져, 두 연금을 합하면 24,550원 는다(제8조 감액과 세금·건강보험료는 뺐다). 미룬 1년 동안은 그 국민연금을 받지 않는다는 것도 같은 저울에 올라가야 한다.
공단도 연기 안내에 「연기 신청으로 노령연금액이 증가할 경우 연금소득세, 건강보험료 및 기초연금액에 영향을 줄 수 있습니다」라고 적어 두었다. 연금소득세는 연금에 붙는 소득세를 말한다. 조기수령은 반대로 월 급여액을 낮추는 쪽이다.
이번 글에서는 기초연금과 국민연금을 함께 받을 때, 2026년 국민연금 월 급여액이 524,550원 이하면 기초연금이 기준연금액 349,700원으로 계산되고, 그 위에서는 699,400원까지 「874,250원 − 월 급여액」과 A급여 식 가운데 큰 금액, 그 뒤로는 A급여 식으로 계산되며, 장애인연금 수급권자·기초생활보장 수급자 등은 이 줄과 관계없이 기준연금액이고, 연계감액 식만으로는 174,850원 아래로 내려가지 않지만 법 제8조의 감액은 따로 걸린다는 것에 대해서 알아보았다.
출처 (2026년 9월 현재 시행 중인 조문)
- 기초연금법 제3조(수급권자의 범위) · 제5조(기초연금액의 산정) · 제6조(150%·200% 특례) · 제7조(한도) · 제8조(감액)
- 기초연금법 시행령 제7조(A급여 산정 기준) · 제9조(기준연금액으로 하는 사람) · 제10조(150~200% 칸)
- 국민연금법 제56조(중복급여의 조정) · 제62조(지급의 연기에 따른 가산) · 제64조(분할연금)
- 보건복지부 고시 제2026-156호(선정기준액·기준연금액) 제2조·제3조
- 보건복지부 기초연금 얼마를 받나요? — 기초연금액 산정
- 국민연금공단 노령연금 안내(노령연금 연기제도)
- 연금 제도를 넓게 비교한 글: 국민연금 퇴직연금 개인연금 차이, 무엇을 먼저 확인할까

'경제·금융 기초' 카테고리의 다른 글
| 2026 근로장려금 대상, 기준은 월급이 아닌 총소득 (0) | 2026.10.01 |
|---|---|
| 국민연금 조기수령 연기수령 비교, 합계가 같아지는 나이 (0) | 2026.09.30 |
| 국민연금 연기수령, 한 달 0.6%씩 최대 36% 더한다 (0) | 2026.09.29 |
| 국민연금 조기수령 감액은 1년 6%, 멈추면 다시 계산한다 (1) | 2026.09.29 |
| 국민연금 수령나이, 출생연도별 61~65세는 부칙에 있다 (0) | 2026.09.28 |


댓글