부모에게 돈을 빌렸을 때 상속세 및 증여세법 제41조의4가 증여로 세는 것은 빌린 돈이 아니라 덜 낸 이자다. 2026년 9월 현재 연 4.6%로 계산한 이자에서 실제로 낸 이자를 빼고, 그 차이가 한 해 1천만원 이상이면 그 금액이 증여재산가액, 곧 증여받은 재산의 값이 된다. 빌린 돈 자체가 증여인지는 이와 따로, 여러 사실을 종합해 판단할 일이라고 국세청은 답해 두었다.
집을 사거나 전세금을 마련하며 부모에게 돈을 빌리려 하면 「차용증을 써 두라」거나 「얼마까지는 무이자여도 괜찮다」는 말을 흔히 듣는다. 2026년 9월에 조회한 네이버 검색광고의 월간 검색 수로 「가족간 차용증 양식」은 5천 번이 넘는다. 그런데 제41조의4를 따라가 보면 이 조문이 그은 숫자 선은 빌린 금액이 아니라 이자에 있고, 그와 별개로 빌린 돈 자체가 증여인지를 묻는 질문이 하나 더 있다. 이번 글에서는 부모에게 빌린 돈에서 덜 낸 이자가 어디서부터 증여로 계산되는지, 그리고 빌린 돈 자체는 어떻게 판단되는지에 대해서 알아보고자 한다.
네 가지 경우로 먼저 계산해 본다
한 해 동안 빌린 경우를 놓고, 법이 정상적인 이자로 보는 비율인 적정 이자율 연 4.6%로 계산한 이자와 실제로 낸 이자의 차이를 구하면 이렇다.
| 빌린 돈과 이자 | 연 4.6% 이자 | 실제로 낸 이자 | 차이(이익) | 증여재산가액 |
|---|---|---|---|---|
| 1억원 · 무이자 | 460만원 | 0원 | 460만원 | 1천만원 미만이라 제외 |
| 2억원 · 무이자 | 920만원 | 0원 | 920만원 | 1천만원 미만이라 제외 |
| 3억원 · 무이자 | 1,380만원 | 0원 | 1,380만원 | 1,380만원 |
| 3억원 · 연 2% | 1,380만원 | 600만원 | 780만원 | 1천만원 미만이라 제외 |
1억원이든 2억원이든 이자 없이 빌린 것 자체로는 이 조문의 증여재산가액이 생기지 않는다. 3억원을 무이자로 빌리면 차이가 1,380만원이라 선을 넘는다. 같은 3억원이라도 연 2%의 이자를 실제로 주고받으면 차이가 780만원으로 줄어 선 아래로 내려온다.
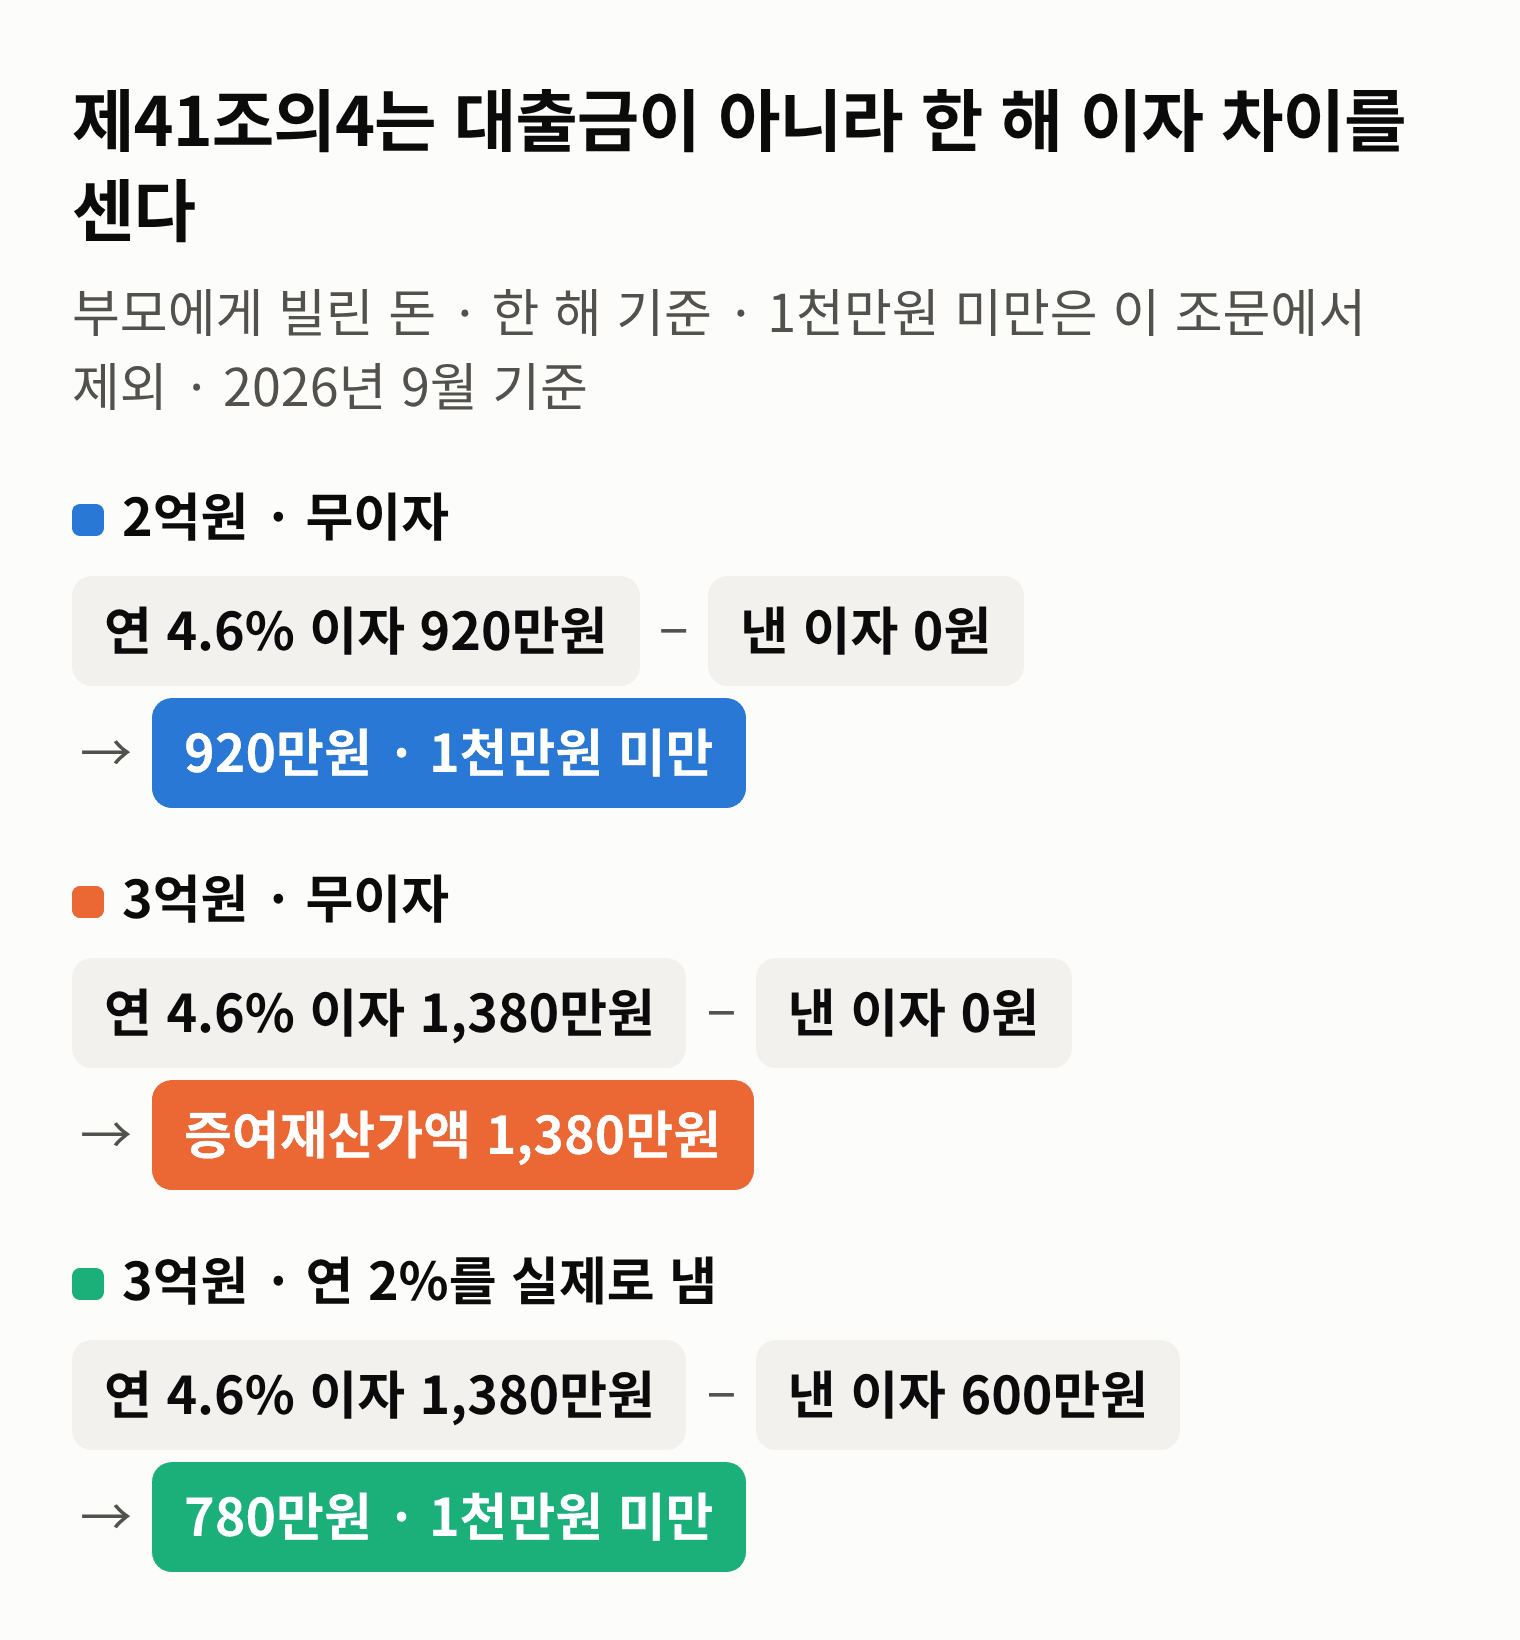
차이가 1천만원 이상이면 1천만원을 넘는 부분만이 아니라 1,380만원 전체가 증여재산가액이다. 그리고 이 계산은 한 번으로 끝나지 않는다. 빌린 기간이 정해져 있지 않으면 1년으로 보고, 기간이 1년 이상이면 1년이 되는 날의 다음 날에 새로 빌린 것으로 보아 해마다 다시 계산한다. 적정 이자율이 지금의 4.6%로 유지된다면, 3억원을 5년 동안 무이자로 쓸 때 1,380만원짜리 계산을 다섯 번 하는 셈이다.
무이자로 빌렸을 때 차이가 딱 1천만원이 되는 금액을 거꾸로 구하면 1천만원을 4.6%로 나눈 약 2억 1,739만원이다. 조문에 이 숫자가 적혀 있지는 않다. 기준금액과 이자율에서 내가 나눗셈으로 구한 값이고, 이자율이 바뀌면 같이 바뀐다.
숫자는 네 개의 조문을 건너 나온다
표의 계산은 상속세 및 증여세법 제41조의4에서 시작한다.
타인으로부터 금전을 무상으로 또는 적정 이자율보다 낮은 이자율로 대출받은 경우에는 그 금전을 대출받은 날에 다음 각 호의 구분에 따른 금액을 그 금전을 대출받은 자의 증여재산가액으로 한다. 다만, 다음 각 호의 구분에 따른 금액이 대통령령으로 정하는 기준금액 미만인 경우는 제외한다.
1. 무상으로 대출받은 경우: 대출금액에 적정 이자율을 곱하여 계산한 금액
2. 적정 이자율보다 낮은 이자율로 대출받은 경우: 대출금액에 적정 이자율을 곱하여 계산한 금액에서 실제 지급한 이자 상당액을 뺀 금액
— 상속세 및 증여세법 제41조의4제1항
제1호와 제2호는 조문 안에서 경우를 나눈 번호이고, 제1호가 무이자, 제2호가 이자를 조금 낸 경우다. 표의 「차이」 열이 이 두 호의 계산이다. 빠진 숫자는 둘, 기준금액과 적정 이자율이다.
기준금액은 같은 법 시행령 제31조의4 제2항이 「1천만원을 말한다」고 정한다. 조문이 「미만인 경우는 제외한다」라고 적었으니 1천만원에 못 미치면 빠지고, 1천만원부터는 들어간다.
적정 이자율은 조금 멀리 있다. 시행령 제31조의4 제1항이 이를 부령, 곧 시행규칙에 넘기고, 같은 법 시행규칙 제10조의5가 다시 법인세법 시행규칙 제43조 제2항의 이자율을 가리킨다. 거기 적힌 값이 「연간 1,000분의 46」, 곧 연 4.6%다. 법률에서 시행령, 시행규칙, 다시 다른 법의 시행규칙으로 세 번 건너가 있어서 법률만 읽으면 4.6%라는 숫자가 보이지 않는다.
해마다 다시 계산한다는 것은 같은 조 제2항에 있다. 「대출기간이 정해지지 아니한 경우에는 그 대출기간을 1년으로 보고, 대출기간이 1년 이상인 경우에는 1년이 되는 날의 다음 날에 매년 새로 대출받은 것으로 보아 해당 증여재산가액을 계산한다.」
흔히 듣는 「1억원까지는 무이자로 빌려도 된다」 같은 대출금 기준은 제41조의4와 시행령 제31조의4 어디에도 적혀 있지 않다. 이 두 조문이 세는 것은 빌린 금액이 아니라 거기서 생긴 이자 차이다. 그 차이가 증여재산가액이 되면, 제47조 제1항이 따로 빼 두는 목록에 이 조문은 없으니 과세가액, 곧 세금을 매기려고 모아놓은 받은 재산의 값에 들어가 1억 증여세 계산 글에서 따라간 순서대로 증여재산공제와 세율을 거친다. 증여재산가액이 곧 세금은 아니라는 뜻이다.
빌린 돈 자체가 증여인지는 따로 묻는다
여기까지는 돈을 빌렸다는 전제 위의 계산이다. 그 전제가 맞는지는 다른 질문이고, 국세청은 그 질문에 이렇게 답해 두었다.
질문: 부모가 자녀에게 금전을 빌려주면 무조건 증여로 보아 증여세를 과세하나요?
답변: 아닙니다. 특수관계자간 자금거래가 금전소비대차인지, 증여인지 여부는 당사자간 계약내용, 이자지급사실, 차입금 상환 내역, 대여자의 자금출처, 차용한 자의 사용처 등 당해 자금거래의 구체적인 사실을 종합하여 판단할 사항입니다.
— 국세청 국세상담센터, 부모와 자녀간 금전거래
금전소비대차는 돈을 빌리고 같은 금액을 돌려주기로 하는 계약, 곧 보통 말하는 돈 빌리기다. 특수관계자는 부모와 자녀처럼 법이 가까운 관계로 묶어 둔 사람들이다. 국세청이 예로 든 사실은 다섯 가지다. 계약 내용, 이자를 실제로 냈는지, 빌린 돈을 갚고 있는지, 빌려준 사람의 돈이 어디서 났는지, 빌린 사람이 그 돈을 어디에 썼는지.
이 문답에 「차용증」이라는 말은 나오지 않는다. 차용증은 이 다섯 가지 가운데 계약 내용을 보여주는 한 장일 수는 있지만, 그 한 장이 나머지 넷을 대신한다는 말은 이 문답 어디에도 없다. 그리고 국세청이 가르는 두 갈래, 곧 금전소비대차와 증여 가운데 증여 쪽으로 판단되면 위 표는 쓸 일이 없어진다. 제41조의4는 돈을 「대출받은 경우」의 계산인데, 그 전제가 서지 않기 때문이다.
양식보다 통장에 남는 것을 먼저 챙긴다
내가 부모에게 돈을 빌린다면, 가족간 차용증 양식을 고르기 전에 이자를 얼마로 할지, 이자와 상환을 어느 계좌로 보낼지부터 정하겠다. 이자 쪽은 두 질문이 같은 낱말을 쓴다. 제41조의4의 계산은 「실제 지급한 이자 상당액」을 빼고, 국세청의 판단은 「이자지급사실」을 본다. 상환은 국세청 쪽에만 있는 기준으로, 「차입금 상환 내역」이다. 둘 다 오간 돈의 기록을 묻는 말이라, 나는 그 기록을 계좌 이체로 남겨 두는 편이 맞다고 본다.
표의 마지막 줄이 그 차이를 보여준다. 같은 3억원을 무이자로 빌리면 한 해 1,380만원이 선을 넘지만, 연 2%를 실제로 내면 780만원으로 선 아래다. 3억원이라면 연 1.27%를 실제로 낼 때 제41조의4의 차이가 약 999만원으로 1천만원 아래가 된다. 다만 이것은 이 조문의 계산일 뿐이다. 빌린 돈 자체가 증여인지는 앞 절의 사실들로 따로 판단되고, 부모가 받은 이자에 따로 붙는 세금이 있는지도 별도로 확인할 일이다.
부모에게 빌린 돈의 이자를 지난달에 실제로 보냈는가?
이번 글에서는 부모에게 빌린 돈에서 제41조의4가 증여로 세는 것은 빌린 금액이 아니라 연 4.6%로 계산한 이자와 실제로 낸 이자의 한 해 차이이고, 그 차이가 1천만원 이상일 때 증여재산가액이 된다는 것, 그리고 빌린 돈 자체가 증여인지는 계약·이자·상환·자금출처·사용처 같은 사실을 모아 판단한다는 것에 대해서 알아보았다.
출처 (2026년 9월 현재 시행 중인 조문)
- 상속세 및 증여세법 제41조의4(금전 무상대출 등에 따른 이익의 증여) · 제47조(증여세 과세가액) · 같은 법 시행령 제31조의4 · 같은 법 시행규칙 제10조의5 · 법인세법 시행규칙 제43조 — 국가법령정보센터
- 국세청 국세상담센터 증여세 과세대상(부모와 자녀간 금전거래)
'경제·금융 기초' 카테고리의 다른 글
| 국민연금 수령나이, 출생연도별 61~65세는 부칙에 있다 (0) | 2026.09.28 |
|---|---|
| 증여세 10년 합산과 공제, 기준이 되는 사람이 다르다 (0) | 2026.09.28 |
| 1억 증여세 계산, 10%는 공제 뒤 남은 돈에 붙는다 (0) | 2026.09.27 |
| 증여세 신고기한은 그 달 말일부터 3개월이다 (0) | 2026.09.26 |
| 증여세 면제한도는 면제가 아니라 10년 공제다 (1) | 2026.09.26 |


댓글