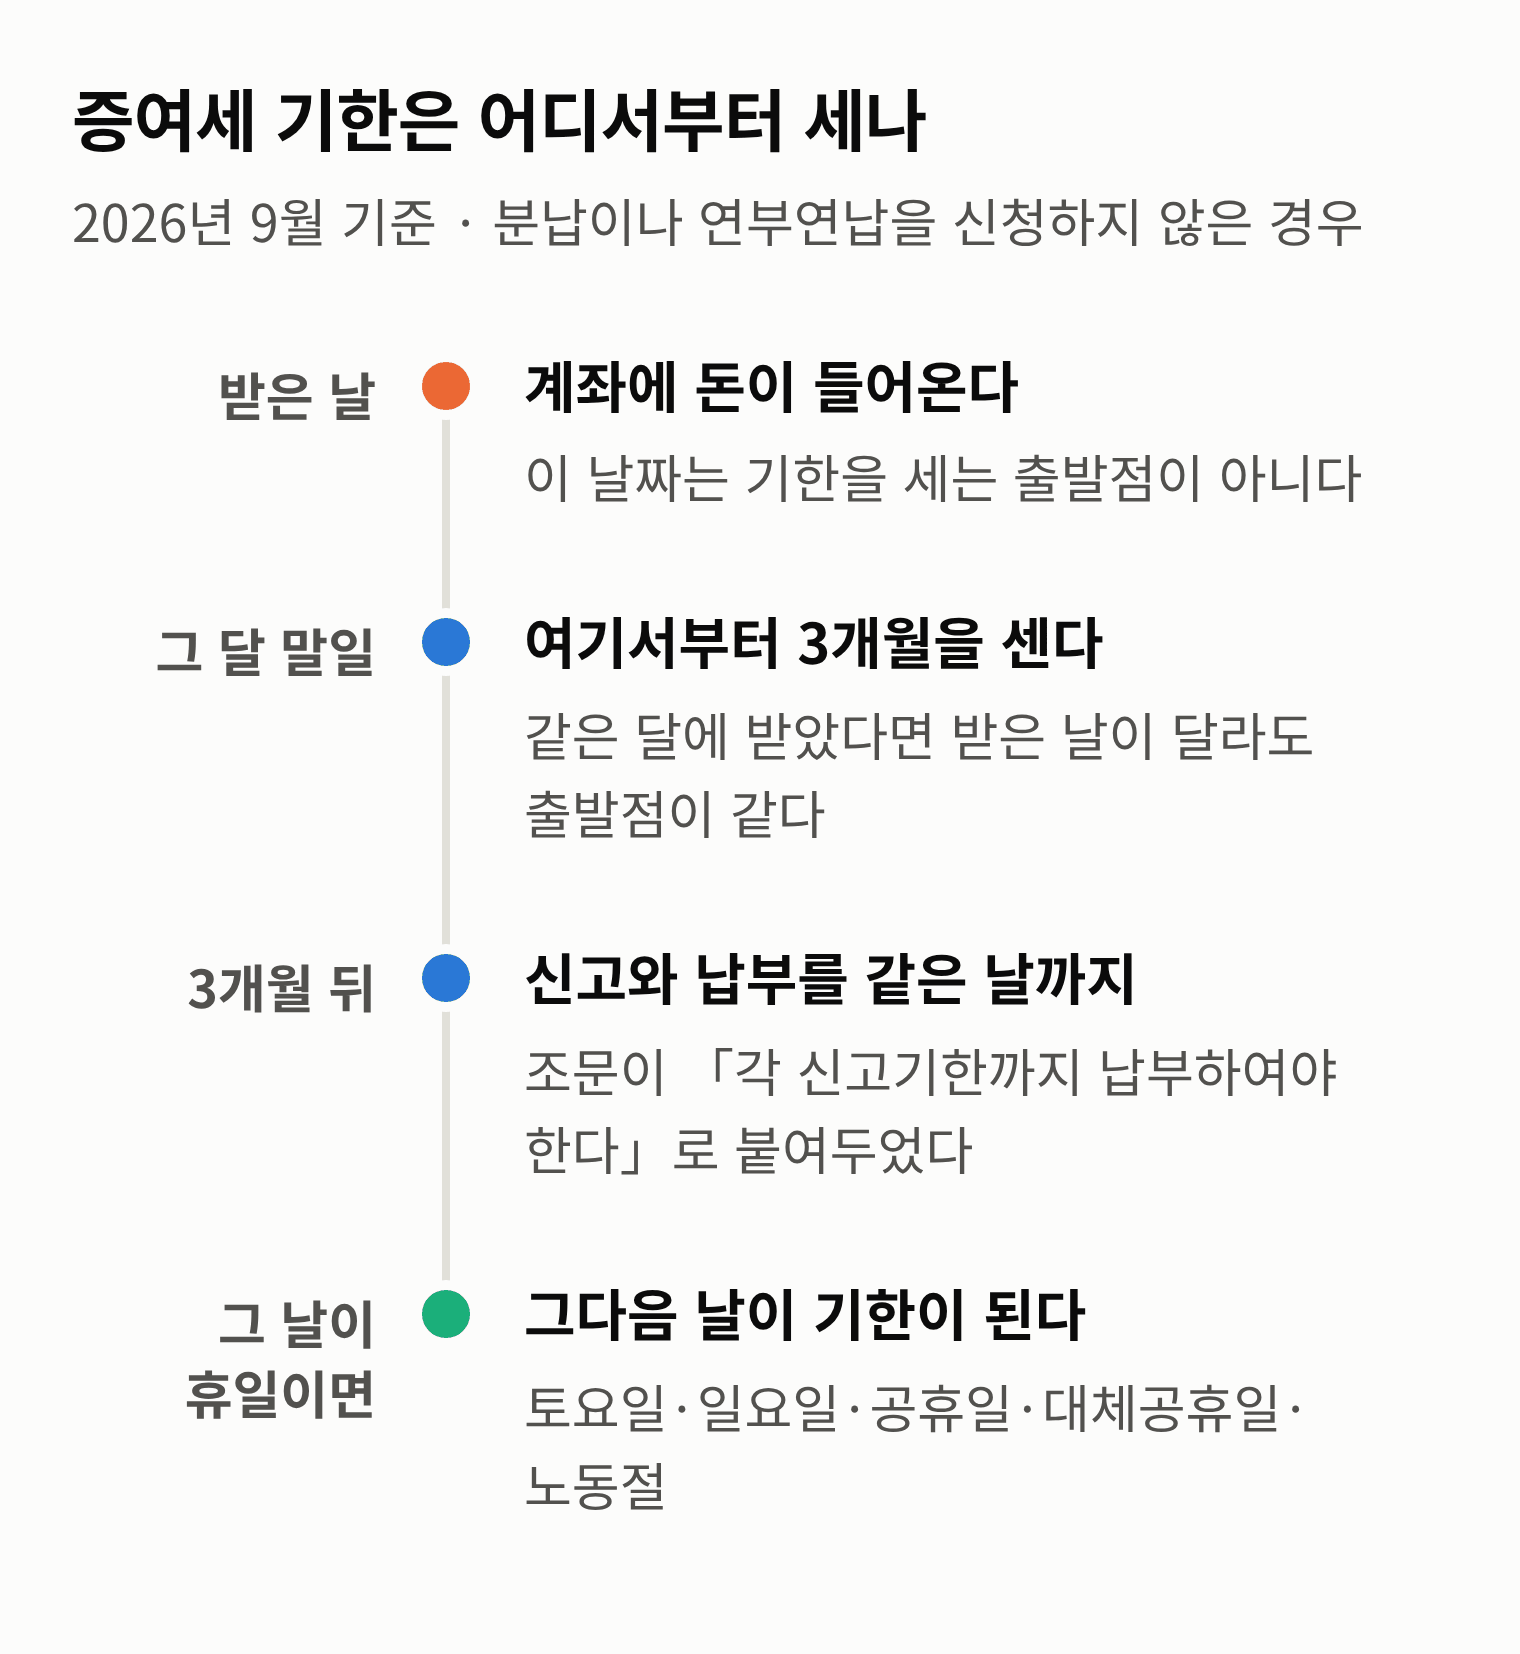
증여세 신고기한은 돈을 받은 날부터 세지 않는다. 그 날이 속한 달의 말일부터 3개월을 센다. 그리고 그 신고기한이 곧 납부기한이라, 나누어 내는 신청을 하지 않는다면 그 기한까지 세금 낼 돈도 마련돼 있어야 한다.
증여세는 3개월 안에 신고한다는 말은 자주 들리는데, 무엇부터 3개월인지는 조문을 봐야 나온다. 기한을 넘기면 가산세가 붙는다. 이번 글에서는 이 기한을 어디서부터 세는지, 그리고 기한을 지킨 쪽과 놓친 쪽에 각각 어떤 조문이 붙는지에 대해서 알아보고자 한다.
세기 시작하는 날은 받은 날이 아니다
근거는 상속세 및 증여세법 제68조제1항이다. 2026년 9월 현재 시행 중인 조문의 앞부분이다.
제4조의2에 따라 증여세 납부의무가 있는 자는 증여받은 날이 속하는 달의 말일부터 3개월 이내에 제47조와 제55조제1항에 따른 증여세의 과세가액 및 과세표준을 대통령령으로 정하는 바에 따라 납세지 관할 세무서장에게 신고하여야 한다. 다만, …
— 상속세 및 증여세법 제68조제1항
「증여받은 날」이 아니라 「증여받은 날이 속하는 달의 말일」이 출발점이다. 여기서 따라오는 결과가 하나 있다. 3월 2일에 받든 3월 30일에 받든 출발점은 똑같이 3월 31일이다. 그래서 같은 달에 받은 증여는 날짜가 달라도 신고기한이 같다.
국세청도 같은 말을 쓴다. 증여세 신고·납부기한을 안내하면서 「재산을 증여받은 날이 속하는 달의 말일부터 3월 이내」라고 적어두었다.
마지막 날이 휴일이면 어떻게 되는지는 국세기본법이 따로 정해두었다.
이 법 또는 세법에서 규정하는 신고, 신청, 청구, 그 밖에 서류의 제출, 통지, 납부 또는 징수에 관한 기한이 다음 각 호의 어느 하나에 해당하는 경우에는 그 다음날을 기한으로 한다.
1. 토요일 및 일요일
2. 「공휴일에 관한 법률」에 따른 공휴일 및 대체공휴일
3. 「노동절 제정에 관한 법률」에 따른 노동절
— 국세기본법 제5조제1항
신고와 납부 양쪽에 다 걸리는 규정이다. 기한 마지막 날이 토요일이나 일요일, 공휴일과 대체공휴일, 노동절이면 그다음 날까지 하면 된다.
신고기한이 곧 납부기한이다
납부는 신고를 정한 조문 옆에 같이 적혀 있다.
제67조나 제68조에 따라 상속세 또는 증여세를 신고하는 자는 각 신고기한까지 각 산출세액에서 다음 각 호의 어느 하나에 규정된 금액을 뺀 금액을 대통령령으로 정하는 바에 따라 납세지 관할 세무서, 한국은행 또는 우체국에 납부하여야 한다.
— 상속세 및 증여세법 제70조제1항
「각 신고기한까지」 납부하라고 적혀 있다. 국세청도 증여세 납부기한을 묻는 문답에 「분납세액과 연부연납세액을 제외하고는 증여세 신고기한까지 납부해야 합니다」라고 답해두었다.
기한을 지킨 쪽과 놓친 쪽에 붙는 조문
기한 안에 신고하면 세금을 깎아준다.
제68조에 따라 증여세 과세표준을 신고한 경우에는 증여세산출세액(제57조에 따라 산출세액에 가산하는 금액을 포함한다)에서 다음 각 호의 금액을 공제한 금액의 100분의 3에 상당하는 금액을 공제한다.
— 상속세 및 증여세법 제69조제2항
조건은 「신고한 경우」다. 세금을 냈는지는 이 조문에 적혀 있지 않다. 깎아주는 값은 세율을 적용해 나온 세액, 곧 산출세액 전체의 3%가 아니다. 징수를 유예받은 금액과 이 법이나 다른 법률로 공제·감면받는 금액을 먼저 뺀 나머지의 3%다.
반대쪽은 국세기본법에 있다.
납세의무자가 법정신고기한까지 세법에 따른 국세의 과세표준 신고(…)를 하지 아니한 경우에는 그 신고로 납부하여야 할 세액(…)에 다음 각 호의 구분에 따른 비율을 곱한 금액을 가산세로 한다.
1. 부정행위로 법정신고기한까지 세법에 따른 국세의 과세표준 신고를 하지 아니한 경우: 100분의 40(역외거래에서 발생한 부정행위인 경우에는 100분의 60)
2. 제1호 외의 경우: 100분의 20
— 국세기본법 제47조의2제1항
증여세가 여기 걸리는지는 조문을 이어 보면 나온다. 같은 법 제2조는 국세에 상속세와 증여세를 들고, 이 가산세가 걸리는 신고에서 괄호로 빼둔 것은 교육세 일부와 농어촌특별세, 종합부동산세다. 기한까지 신고하지 않으면 낼 세액의 20%가, 부정한 방법을 썼다면 40%가 가산세로 붙는다.
달력에 적을 날은 돈을 옮긴 날이 아니다
나는 증여를 마음먹은 날 가장 먼저 할 일이 달력에 날짜를 적는 것이라고 본다. 적을 날은 계좌이체를 누른 날이 아니라 그 달의 말일이고, 거기서 3개월을 센다. 그리고 그 날은 신고만 하는 날이 아니라 돈도 나가는 날이다.
지난달에 목돈이 오갔다면 그 기한이 언제까지인지 달력에 적어두었는가? 그 달의 말일을 적고 석 달을 센다. 그날까지 신고와 납부를 같이 끝낸다. 나누어 내야 한다면 분납이나 연부연납을 미리 알아본다.
이번 글에서는 증여세 신고기한이 증여받은 날이 아니라 그 날이 속한 달의 말일부터 3개월이고, 그 기한이 곧 납부기한이며, 기한을 지킨 쪽과 놓친 쪽에 각각 다른 조문이 붙어 있다는 것에 대해서 알아보았다.
출처 (2026년 9월 현재 시행 중인 조문)
- 상속세 및 증여세법 제68조 · 제69조 · 제70조 — 국가법령정보센터
- 국세기본법 제2조(정의) · 제5조 · 제47조의2 — 국가법령정보센터
- 국세청 증여세 신고·납부기한 · 국세상담센터 과세표준 신고 및 세율
'경제·금융 기초' 카테고리의 다른 글
| 부모에게 빌린 돈 증여세, 덜 낸 이자 1천만원이 기준 (0) | 2026.09.27 |
|---|---|
| 1억 증여세 계산, 10%는 공제 뒤 남은 돈에 붙는다 (0) | 2026.09.27 |
| 증여세 면제한도는 면제가 아니라 10년 공제다 (1) | 2026.09.26 |
| 자동차보험 표준약관은 법이 아니라 금감원 세칙이다 (0) | 2026.09.25 |
| 교통사고 과실비율 기준표는 법이 아니라 참고자료다 (0) | 2026.09.25 |


댓글