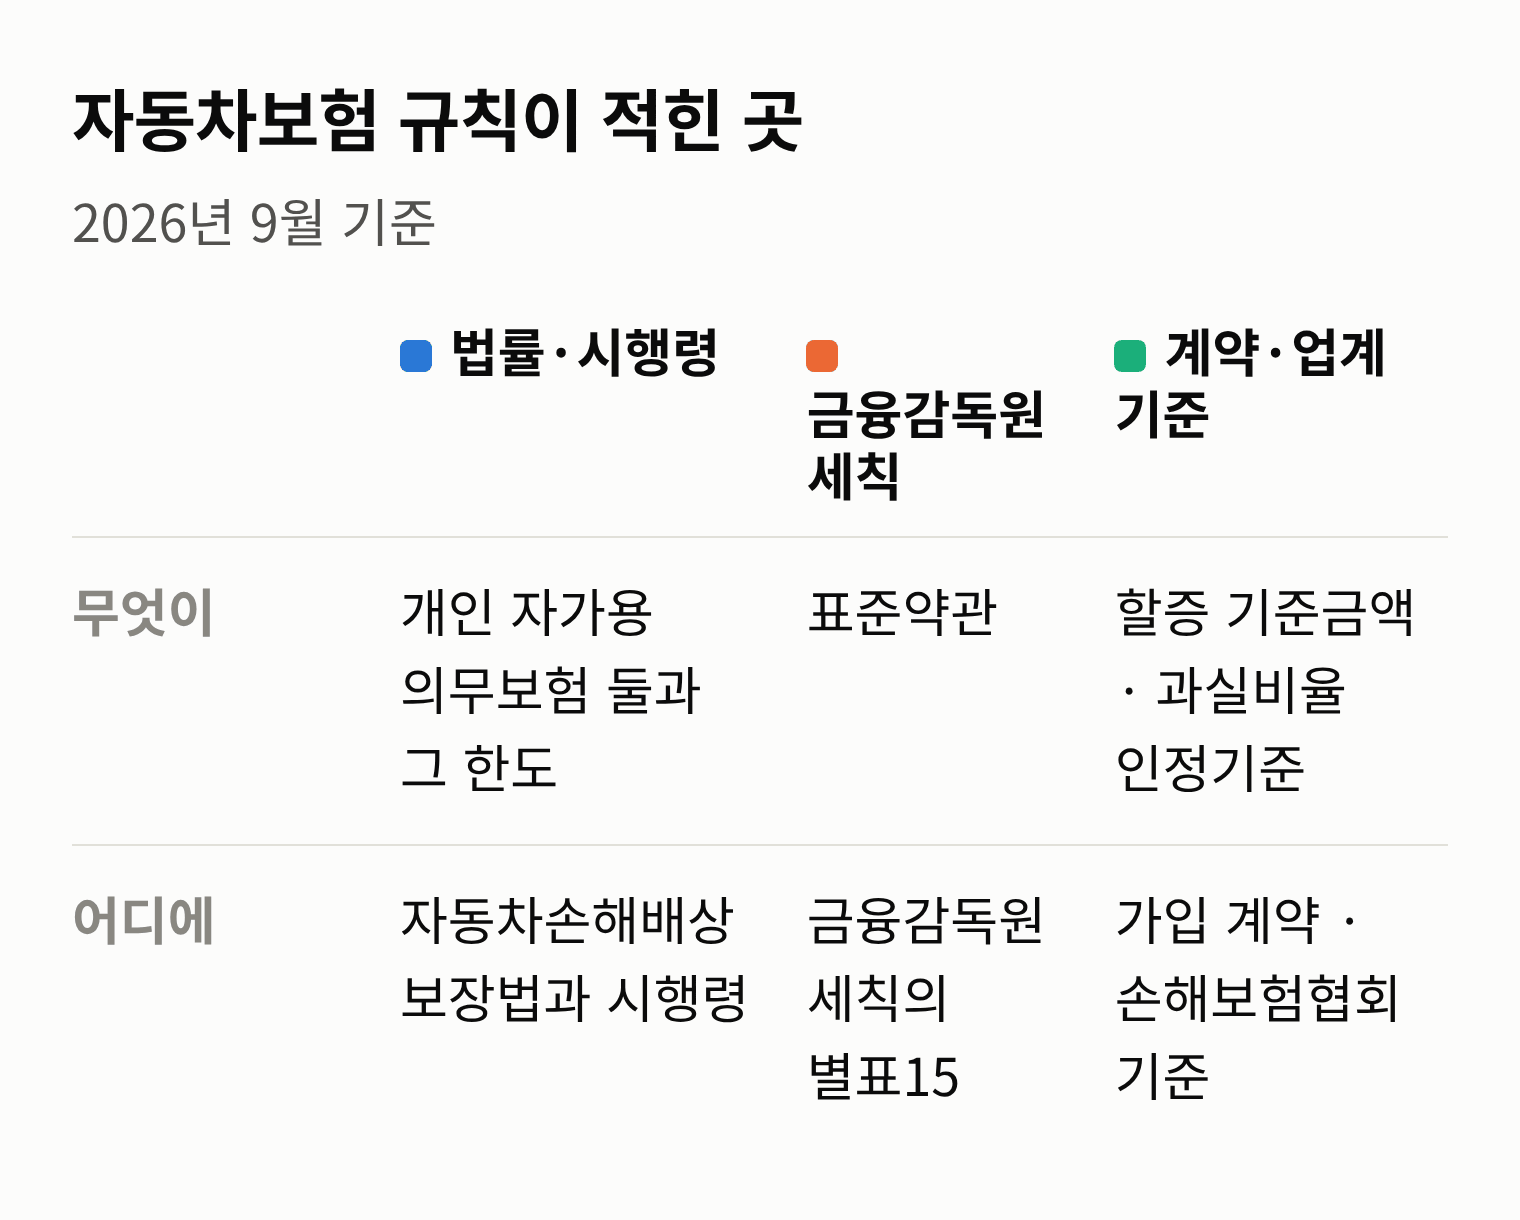
자동차보험 표준약관은 법률이 아니라 금융감독원이 만든 보험업감독업무시행세칙에 별표로 실려 있다. 개인 자가용이 들어야 하는 의무보험 둘과 그 한도는 그보다 위인 법률과 시행령에 적혀 있다.
차 보험에 들면 두꺼운 약관을 받는다. 읽어도 그 문장이 법에서 온 것인지, 감독당국이 정한 표준에서 온 것인지, 내 보험사가 쓴 것인지 가리기 어렵다. 이번 글에서는 자동차보험의 규칙이 어디에 적혀 있는지를 2026년 9월 기준으로 따라가 보고자 한다.
법률과 시행령에 적힌 것
맨 위에는 자동차손해배상 보장법이 있다. 차의 소유자처럼 자기를 위해 차를 운행하는 사람, 법의 말로 자동차보유자에게 가입을 강제하는 조문이 여기 있다.
자동차보유자는 자동차의 운행으로 다른 사람이 사망하거나 부상한 경우에 피해자(…)에게 대통령령으로 정하는 금액을 지급할 책임을 지는 책임보험이나 책임공제(…)에 가입하여야 한다.
— 자동차손해배상 보장법 제5조제1항
책임보험이나 책임공제는 남에게 입힌 피해를 갚도록 드는 것이다. 같은 조 제2항은 다른 사람의 재물이 부서진 경우에 대해 같은 방식으로 가입을 강제한다. 흔히 대인배상Ⅰ과 대물배상이라고 부르는 둘이다. 여객운송사업자나 자동차대여사업자 같은 사업자에게는 제3항이 하나를 더 얹지만, 개인 자가용에는 이 둘이다. 얼마까지인지는 시행령이 정한다.
법 제5조제2항에서 "대통령령으로 정하는 금액"이란 사고 1건당 2천만원의 범위에서 사고로 인하여 피해자에게 발생한 손해액을 말한다.
— 자동차손해배상 보장법 시행령 제3조제3항
개인 자가용이 무엇에 가입해야 하는지와 그 한도는 법률과 시행령에 직접 적혀 있다.
표준약관은 금융감독원 세칙의 별표다
그다음에 표준약관이 있다. 보험사가 쓰는 약관의 표준 문안이다. 이것이 실린 곳은 법률이 아니라 금융감독원이 정한 세부 규칙, 보험업감독업무시행세칙이다. 2026년 9월 10일부터 시행된 판에 이렇게 적혀 있다.
감독규정 제7-49조제1호, 제7-50조의 규정에 의한 표준사업방법서 및 표준약관은 별표 14 및 별표 15와 같다.
— 보험업감독업무시행세칙 제5-13조
여기 나오는 감독규정은 금융위원회가 정한 보험업감독규정이고, 별표는 규칙 끝에 붙여둔 표나 문서다. 표준약관은 이 세칙의 별표15에 들어 있다. 법률도 시행령도 아니다.
그러면 보험사는 표준약관을 어느 만큼 따라야 할까. 헌법재판소가 약관 하나를 두고 이 문제를 다룬 적이 있다. 2016년, 대차료 곧 차를 고치는 동안 다른 차를 빌리는 비용에 관한 자동차보험 표준약관을 두고 이렇게 판단했다.
결국 보험회사는 금융감독원장이 정한 대차료에 관한 자동차보험 표준약관(이 사건 표준약관)을 따르지 않을 경우 이를 금융위원회에 신고해야 할 뿐 이 사건 표준약관을 그대로 따라야 할 법적 의무를 부담하지 아니하고, 다만 금융위원회가 이 사건 표준약관을 따르지 아니한 보험회사의 보험약관이 법령을 위반하거나 보험계약자에게 불리하다고 인정하여 청문을 거쳐 그 변경 또는 사용중지를 명할 경우에야 비로소 이를 따라야 할 법적 의무가 발생한다.
— 헌법재판소 2016. 7. 19. 2016헌마529 결정
청문은 행정기관이 명령을 내리기 전에 당사자의 말을 듣는 절차다. 그러니 이 결정이 본 구조는 두 단계다. 따르지 않으면 신고하고, 금융위원회가 청문을 거쳐 명하면 그때 따라야 한다. 다만 이것은 대차료 약관을 두고 2016년의 제도에서 내린 판단이고, 다른 조항이나 지금의 제도에 그대로 들어맞는지는 이 결정만으로 알 수 없다.
표준약관을 실제로 펼쳐보면 이런 주석을 만난다. 손해보험협회가 올려둔 게시본에서, 내 차가 부서졌을 때 받는 돈을 정하는 제24조 아래에 이렇게 달려 있다.
「자기차량손해」의 지급보험금은 다음과 같이 계산합니다.
※ '지급보험금의 계산'에 관한 구체적인 사항은 개별 보험회사의 약관에서 규정
— 자동차보험 표준약관 제24조(손해보험협회 게시본)
적어도 이 게시본을 기준으로 하면, 자차 보험금을 어떻게 계산하는지 구체적으로 보려면 내 보험사 약관을 펴야 한다.
내 계약에서 따로 봐야 할 것
표준약관 아래에는 내 계약과 업계 기준이 있다. 사고를 이유로 보험료를 올려 매기는 할증의 기준금액은 가입할 때 계약자가 고르는 값이고, 사고 책임을 양쪽에 몇 대 몇으로 나누는 과실비율의 인정기준은 손해보험협회가 만든 참고자료다.
이렇게 놓고 보면 무엇부터 읽어야 하는지가 정해진다. 나는 자동차보험에서 법보다 먼저 볼 문서는 내 보험사 약관과 내 가입 내용이라고 본다. 헌재가 본 대차료 약관은 보험사가 그대로 따를 법적 의무가 곧바로 생기지 않는 구조였다. 그리고 협회 게시본의 주석이 가리키는 곳도 개별 보험회사의 약관이다. 보험 계약 내용을 적은 보험증권과 약관을 받아두고, 자기차량손해 지급보험금을 계산하는 조항을 한 번이라도 찾아본 적이 있는가?
찾아볼 곳은 둘이다. 내 보험사 약관에서 자기차량손해의 지급보험금 계산 조항을 찾고, 가입할 때 고른 할증 기준금액이 얼마인지 확인해둔다.
층마다 더 들어간 이야기는 따로 정리해두었다. 개인 자가용에 법이 강제하는 둘은 남에게 입힌 피해를 덮고 한도도 「범위에서 손해액」이다. 보험을 안 든 것에는 과태료 조문이, 안 든 차를 도로에서 굴린 것에는 징역이나 벌금을 적은 조문이 있다. 할증 기준금액은 사고 뒤 크기로 매기는 점수 쪽에 쓰이고, 사고 건수는 크기에 관계없이 센다. 과실비율 합의서는 사고 당사자와 보험사가 모두 합의해야 선다. 순서대로 자동차 의무보험 둘은 내 차도 내 몸도 안 덮는다 · 자동차 의무보험, 과태료가 붙는 행위와 징역이 붙는 행위가 다르다 · 자동차보험 할증 기준금액 아래 사고도 할증될 수 있다 · 교통사고 과실비율 기준표는 법이 아니라 참고자료다에 있다.
이번 글에서는 자동차보험 표준약관이 법률이 아니라 금융감독원 세칙의 별표에 실려 있고, 개인 자가용의 의무보험 둘과 그 한도는 법률과 시행령에, 할증 기준금액과 과실비율 기준은 계약과 업계 기준에 있다는 것에 대해서 알아보았다.
출처
- 자동차손해배상 보장법 제5조 · 같은 법 시행령 제3조 — 국가법령정보센터
- 보험업감독업무시행세칙 제5-13조 — 국가법령정보센터 행정규칙
- 헌법재판소 2016. 7. 19. 2016헌마529 결정 — 국가법령정보센터
- 자동차보험 표준약관 제24조 — 손해보험협회 자동차보험 종합포털
- 금융위원회·금융감독원 보도자료(2024.4.2) — 금융위원회 · 금융위원회 보도자료(2019.5.27) — 금융위원회 · 손해보험협회 과실비율정보포털 — 과실비율 인정기준
'경제·금융 기초' 카테고리의 다른 글
| 증여세 신고기한은 그 달 말일부터 3개월이다 (0) | 2026.09.26 |
|---|---|
| 증여세 면제한도는 면제가 아니라 10년 공제다 (1) | 2026.09.26 |
| 교통사고 과실비율 기준표는 법이 아니라 참고자료다 (0) | 2026.09.25 |
| 자동차보험 할증 기준금액 아래 사고도 할증될 수 있다 (0) | 2026.09.24 |
| 자동차 의무보험, 과태료가 붙는 행위와 징역이 붙는 행위가 다르다 (0) | 2026.09.24 |


댓글