5월 1일부터 31일까지는 종합소득세만 신고하는 기간이 아니다. 같은 기간에 양도소득세 확정신고가 나란히 놓여 있고, 이 둘은 서로 다른 신고다.
세금은 1년 내내 흩어져 있고, 각각 정해진 자리가 있다. 그중 5월에는 성격이 다른 신고가 둘 놓여 있다. 이번 글에서는 세금이 1년 중 언제 어디에 있는지에 대해서 알아보고자 한다.
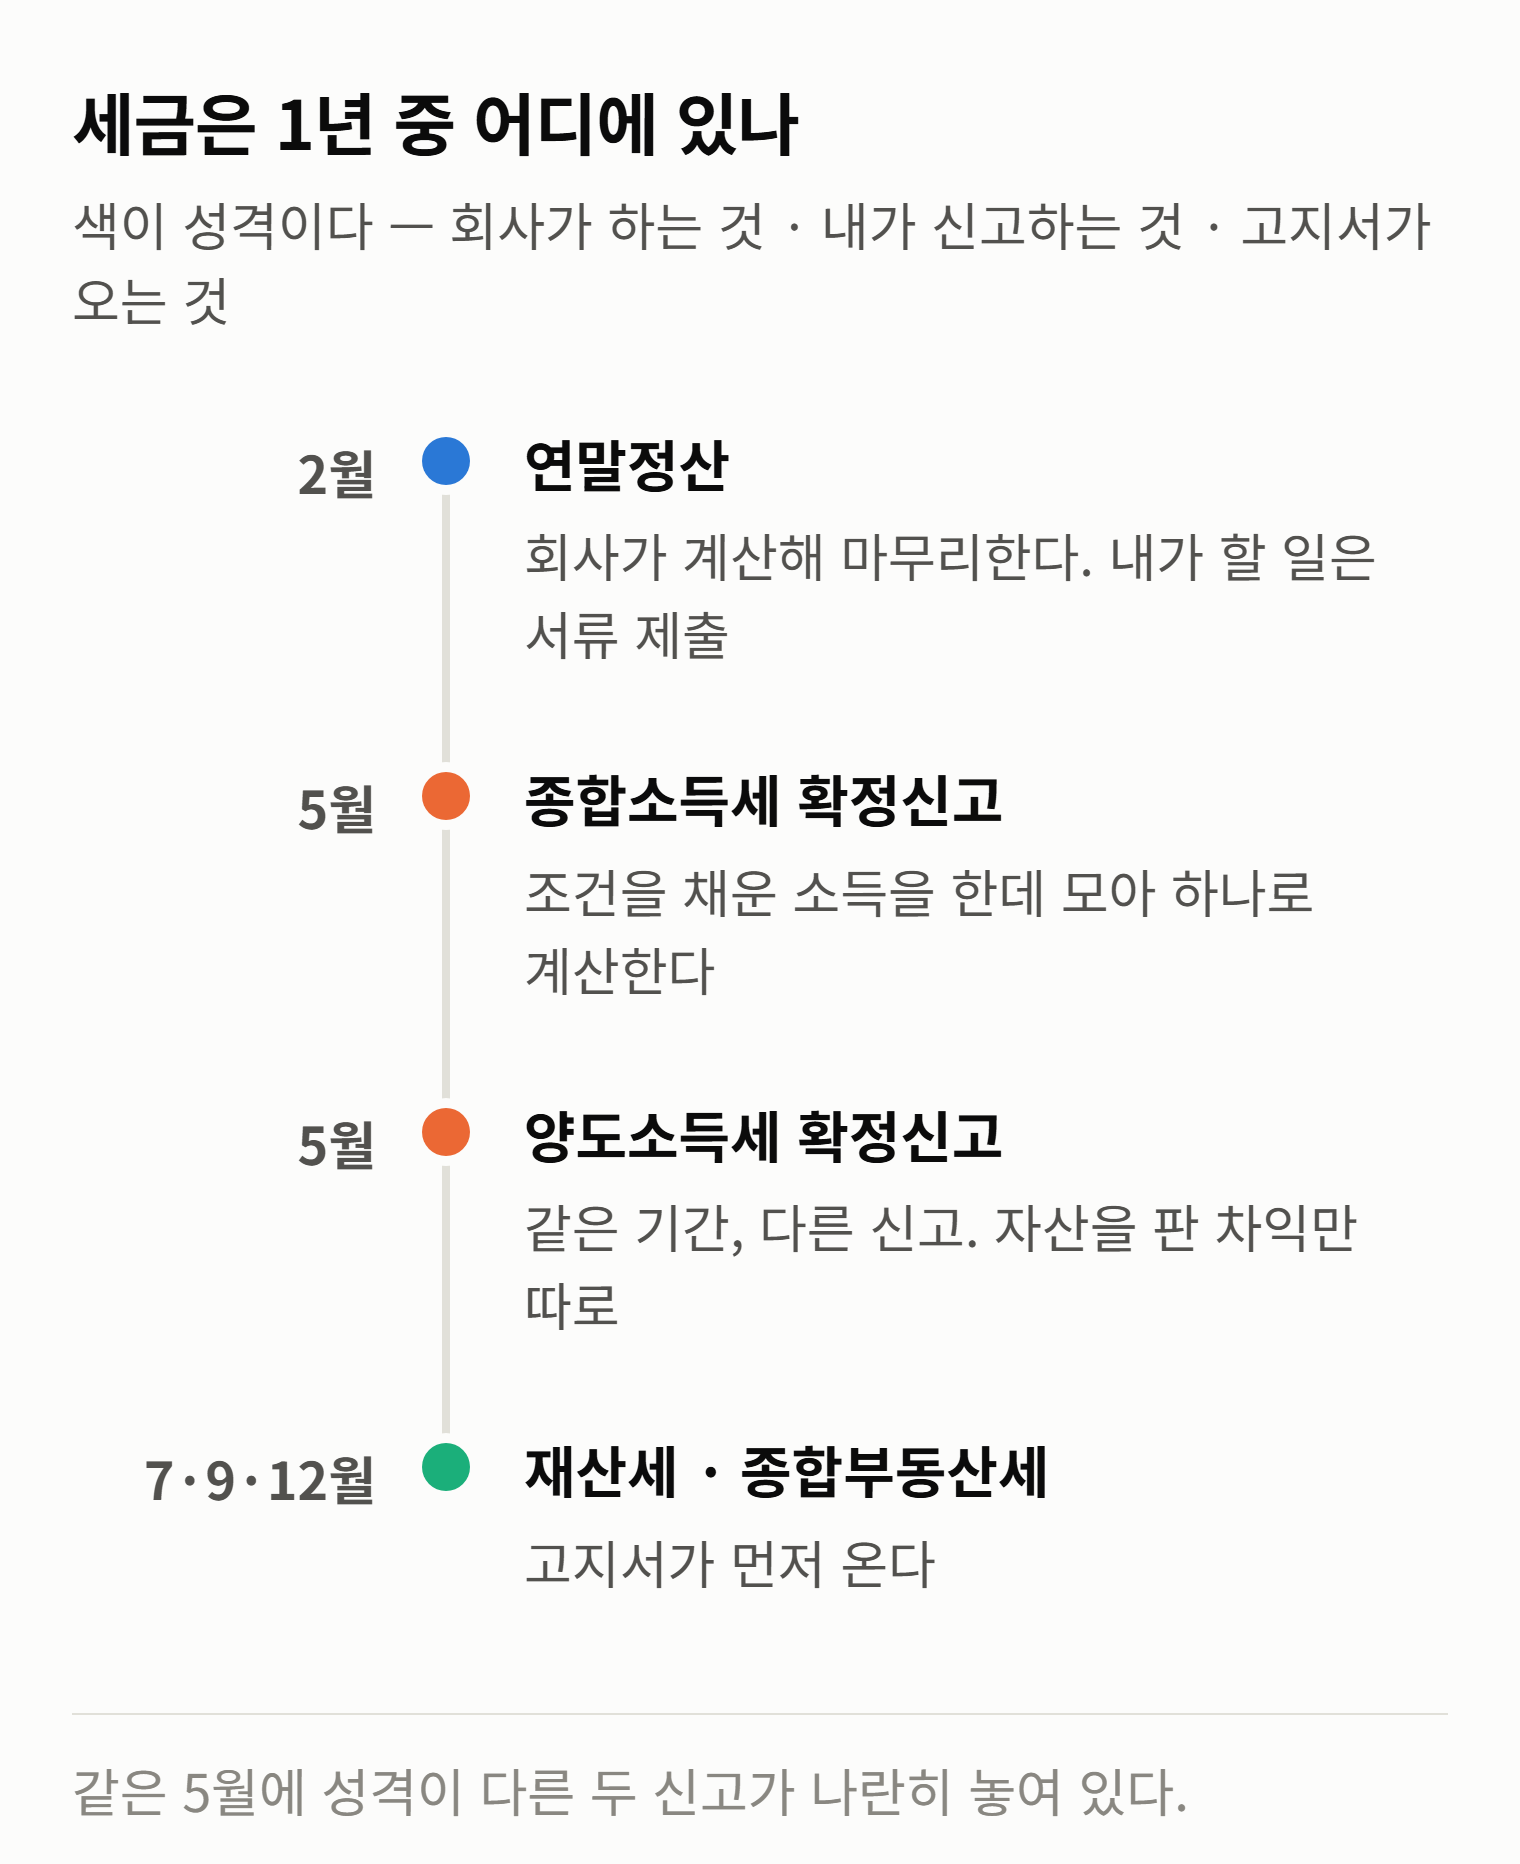
2월 — 회사가 대신 하는 자리
근로소득이 있는 사람에게 먼저 오는 것은 연말정산이다. 이것은 내가 신고하는 절차가 아니라 회사가 대신 계산해서 마무리하는 절차다.
소득세법 제140조는 공제 관련 서류를 다음 해 2월분 급여를 받기 전에 회사에 내도록 정해두었다. 그리고 제137조는 회사가 2월분 급여를 지급할 때 정산하도록 하고 있다.
그래서 2월에 내가 할 일은 신고가 아니라 서류 제출이다. 안 내면 세금을 안 내는 것이 아니라 최소한만 적용된 채로 계산이 끝난다. 그 구조는 연말정산 환급금은 왜 사람마다 다를까에 정리해두었다.
5월 — 내가 신고하는 자리, 그런데 둘이다
여기가 이 글의 본론이다.
소득세법 제70조 제1항은 종합소득세 확정신고 기간을 다음 해 5월 1일부터 31일까지로 정한다.
종합소득이란 여러 갈래로 번 돈을 하나로 묶어 부르는 이름이다. 그 갈래들이 여기로 모이는데, 갈래마다 모이는 조건이 따로 있다. 그 조건은 이 글에서 다루지 않는다. 여기서 볼 것은 날짜다. 무엇이 떼가는 것으로 끝나고 무엇이 5월로 넘어오는지는 연말정산만 하면 끝일까? 직접 신고해야 하는 세금에 정리해두었다.
그런데 같은 기간에 별개의 신고가 하나 더 있다. 양도소득세 확정신고다. 소득세법 제110조 제1항이 정한 기간이 역시 5월 1일부터 31일까지다.
두 신고는 기간만 같을 뿐 서로 다른 신고다. 종합소득세를 신고했다고 양도소득세가 함께 처리되지 않는다.
해외주식을 판 사람이 여기 걸린다. 해외주식 매매차익은 양도소득으로 잡힌다. 소득세법 제94조 제1항 제3호 다목이 해외주식을 양도소득세 대상으로 직접 정해두었다. 그래서 같은 5월에 종합소득세와 별도로 신고 대상이 된다.
그때 250만원 공제는 국내·해외 주식을 합쳐 한 해에 한 번이고 손실은 같은 해 이익에서 뺀다. 그리고 이익이 250만원 이하여서 세금이 0원이어도 신고 의무는 남는다. 앞의 것은 해외주식 양도소득세, 250만원 공제와 손익통산은 한 해 단위로 계산된다에, 뒤의 것은 해외주식 양도소득세, 이익이 250만원 이하여도 신고 대상이다에 정리해두었다.
국내주식은 사정이 다르다. 판 사람이 어떤 위치에 있느냐에 따라 갈린다. 그 갈림은 국내주식 세금 3가지에 적어두었다.
같은 달에 있어도 두 신고는 다른 일이다
기간이 겹치니 하나로 묶어 생각하기 쉬운데, 무엇을 모으는지부터 다르다.
종합소득세는 조건을 채운 소득을 한데 모아 하나로 계산한다. 무엇이 모이고 무엇이 빠지는지는 소득세법 제14조 제3항이 목록으로 정해두었다. 금액 경계가 걸린 갈래도 있다. 이자와 배당이 그렇다. 그 경계는 금융소득종합과세, 2000만원 넘으면 어떻게 되나에 따로 적었다.
양도소득세는 그 표와 나란히 놓이지 않는다. 자산을 팔아 남긴 차익만 따로 떼어 계산한다. 소득세법이 종합소득세 신고를 제70조에, 양도소득세 신고를 제110조에 각각 따로 둔 것이 그 구조다.
그래서 하나를 냈다고 다른 하나가 처리되지 않는다. 5월에 할 일이 하나라고 생각하면 여기서 어긋난다.
7월·9월·12월 — 고지서가 오는 자리
부동산을 가지고 있으면 하반기에도 자리가 있다.
재산세는 지방세법 제115조 제1항이 정한다. 건축물은 7월 16일부터 31일까지, 토지는 9월 16일부터 30일까지다. 주택은 절반씩 나눠 7월과 9월에 두 번 부과되는 것이 원칙이다. 세액이 적으면 조례에 따라 7월에 한 번으로 합쳐질 수 있다.
종합부동산세는 종합부동산세법 제16조가 12월 1일부터 15일까지로 정한다.
이쪽은 성격이 다르다. 내가 찾아서 시작하는 것이 아니라 고지서가 먼저 온다. 계산과 일정은 집을 사면 내는 세금 총정리에 표로 정리해두었다.
정작 틀리는 자리는 날짜가 아니다
달력을 외우면 안심이 될 것 같지만, 정작 틀리는 자리는 날짜가 아니다.
5월에는 판단을 두 번 해야 한다. 종합소득세 신고를 마치고 "5월 할 일은 끝났다"고 접는 자리가 여기다. 양도소득세는 별개의 신고이므로 종합소득세 신고서를 냈다는 사실이 그쪽을 대신하지 않는다.
반대로 5월에 아무것도 안 해도 되는 사람도 있다. 5월은 모두의 달이 아니다. 달력에서 확인할 것은 "5월이 왔는가"가 아니라 "내가 그 둘 중 어느 쪽에 걸리는가"다.
마무리
이번 글에서는 세금이 1년 중 언제 어디에 있는지에 대해서 알아보았다.
2월은 회사가 하고, 7월과 9월과 12월은 고지서가 오고, 5월은 내가 한다. 그리고 그 5월에는 종합소득세와 양도소득세라는 서로 다른 신고가 같은 기간에 놓여 있다.
이 글의 조문 설명은 2026년 8월 기준이다. 신고 기간과 대상은 개정될 수 있으므로 실제 신고 전에는 국세청에서 그해 일정을 확인하는 편이 확실하다. 재산세는 국세가 아니라 지방세여서 소관이 다르다. 그쪽은 위택스에서 본다. 조문 원문은 국가법령정보센터에서 볼 수 있다. 작년에 해외주식을 팔았다면 5월 달력부터 다시 보자.
'연금·절세' 카테고리의 다른 글
| IRP·연금저축 수령 조건, 55세만으로는 안 된다 (0) | 2026.08.24 |
|---|---|
| 연말정산만 하면 끝일까? 직접 신고해야 하는 세금 (1) | 2026.08.21 |
| 금융소득종합과세, 2000만원 넘으면 어떻게 되나 (0) | 2026.08.19 |
| 연말정산 환급금은 왜 사람마다 다를까 (0) | 2026.08.18 |
| 연금저축과 IRP, 세액공제로 실제 얼마나 돌려받을까 (0) | 2026.08.09 |


댓글