해외주식을 팔아 남긴 이익이 250만원 이하라서 양도소득세가 0원이어도 신고 의무는 그대로 있다. 250만원 공제는 세금을 계산하는 단계에서 빠지고, 신고를 해야 하는지는 그보다 앞 단계의 금액으로 정해지기 때문이다.
한 해에 해외주식으로 100만원을 벌었다고 해보자. 250만원까지 공제된다는 말을 들었다면 여기서 계산을 멈추기 쉽다. 세금이 없으니 할 일도 없다는 결론이다. 세금이 0원이라는 앞부분은 맞다. 이번 글에서는 뒷부분이 왜 틀리는지, 그리고 신고를 건너뛰었을 때 조문상 무엇이 걸리는지에 대해서 알아보고자 한다.
금액이 둘이다 — 신고는 앞의 것을 본다
세금 계산에는 금액이 두 번 나온다. 판 주식의 이익과 손실을 합친 양도소득금액, 그리고 거기서 공제를 뺀 양도소득과세표준이다. 250만원이 어느 쪽에서 빠지는지는 조문이 적어두었다.
양도소득이 있는 거주자에 대해서는 다음 각 호의 소득별로 해당 과세기간의 양도소득금액에서 각각 연 250만원을 공제한다.
— 소득세법 제103조제1항
거주자는 세법이 국내에 사는 사람으로 보는 사람이다. 250만원은 양도소득금액에서 빠진다. 그러니 100만원을 번 사람의 양도소득금액은 100만원이고, 250만원을 빼고 남는 과세표준은 0원이다. 해외주식 세율은 중소기업 주식이 아니면 20%이고(소득세법 제104조제1항 제12호) 이 과세표준에 곱하므로 세금도 0원이다. 아래 계산도 모두 중소기업 주식이 아닌 경우다.
신고 의무는 어느 금액에 걸려 있을까? 과세표준이 아니라 앞의 금액이다.
해당 과세기간의 양도소득금액이 있는 거주자는 그 양도소득 과세표준을 그 과세기간의 다음 연도 5월 1일부터 5월 31일까지(…) 납세지 관할 세무서장에게 신고하여야 한다.
— 소득세법 제110조제1항
100만원을 번 사람은 과세표준은 0원이지만 양도소득금액은 100만원이 있는 사람이다. 조문의 주어가 그 사람을 가리킨다. 인용 끝의 납세지 관할 세무서장은 주소지를 맡은 세무서로 읽으면 된다. 거주자의 납세지는 주소지가 있으면 그 주소지이기 때문이다(소득세법 제6조제1항). 그리고 과세표준이 0원이면 빠지는 것 아니냐는 의문은 바로 다음 항이 막았다.
제1항은 해당 과세기간의 과세표준이 없거나 결손금액이 있는 경우에도 적용한다.
— 같은 조 제2항
결손금액은 손실이 이익보다 커서 합계가 마이너스가 된 금액이다. 이 문구대로면 손실만 난 해에도 신고 규정이 적용된다. 다만 그렇게 신고한 손실을 다음 해 이익에서 빼주는 문구는 손익을 합치는 조문인 제102조에 없고, 그 밖의 조문까지는 이번에 찾아보지 않았다.
건너뛰면 무엇이 걸리나
신고를 안 했을 때 붙는 무신고가산세는 국세기본법에 있다.
납세의무자가 법정신고기한까지 세법에 따른 국세의 과세표준 신고(…)를 하지 아니한 경우에는 그 신고로 납부하여야 할 세액(…이하 "무신고납부세액"이라 한다)에 다음 각 호의 구분에 따른 비율을 곱한 금액을 가산세로 한다.
— 국세기본법 제47조의2제1항
비율은 같은 항 제2호, 곧 제1호가 정한 부정행위가 아닌 경우에 100분의 20이다. 여기서 볼 것은 비율보다 곱하는 대상, 「그 신고로 납부하여야 할 세액」이다. 계산식을 그대로 따라가면 낼 세금이 0원일 때 무신고가산세도 0원이 나온다. 다만 이것은 조문을 읽고 내가 계산한 것이고, 국세청이 그렇게 적어둔 문장은 찾지 못했다. 신고를 안 하면 생기는 다른 일, 예를 들어 다른 종류의 가산세나 세금을 매길 수 있는 기간이 달라지는지는 이번에 확인하지 않았다.
그러면 무신고가산세는 언제 실제 돈이 될까? 내가 0원이라고 계산했는데 그 계산이 틀렸을 때다. 계좌를 여럿 쓰면 그렇게 틀릴 수 있다.
증권사 두 곳을 쓰는 사람이 한 곳에서 200만원, 다른 곳에서 150만원을 벌었다. 증권사마다 이익을 따로 보면 둘 다 250만원 아래다. 그런데 제103조의 250만원은 계좌마다가 아니라 해당 과세기간, 곧 한 해에 소득별로 한 번이다. 합치면 350만원이고, 250만원을 빼면 과세표준 100만원에 20%를 곱해 소득세 20만원이 나온다.
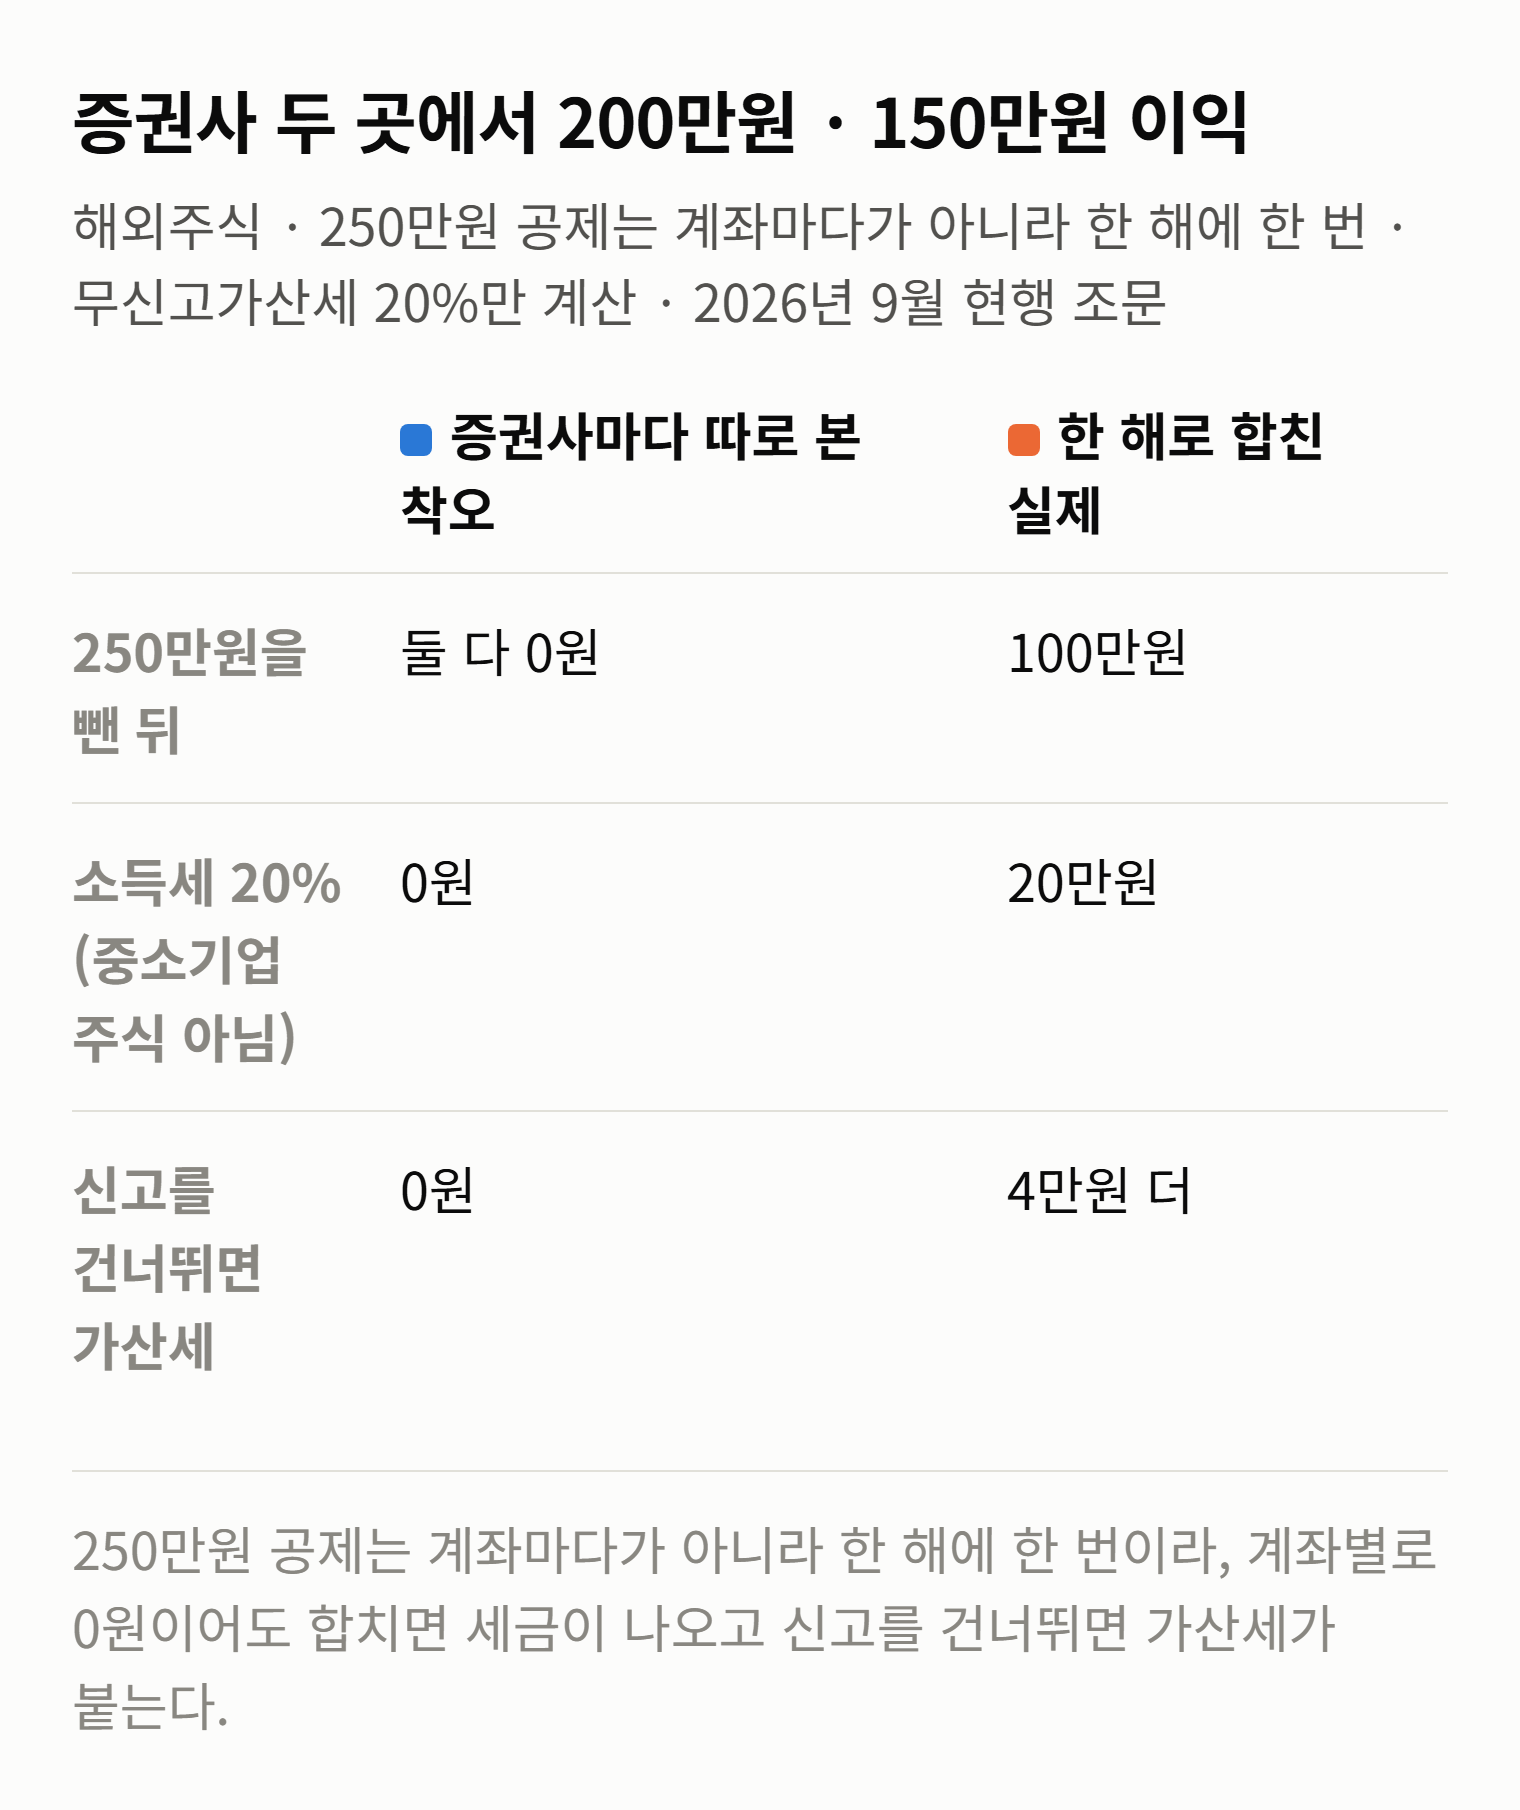
이 사람이 「둘 다 250만원 아래」라고 보고 신고를 건너뛰었다면 무신고납부세액은 20만원이 되고, 거기에 100분의 20을 곱한 4만원이 무신고가산세로 더해진다. 0원이던 가산세가 계산 착오 한 번으로 생긴다. 이 숫자에는 지방소득세도, 무신고가산세 말고 다른 가산세도 넣지 않았다.
의무이고, 계산을 맞추는 자리이기도 하다
조문이 신고 대상으로 적어두었으니 이익이 250만원 이하여도 신고는 하는 것이다. 권할 일이 아니라 해야 할 일이다. 그리고 나는 신고를 의무라는 것 말고도 쓸모 있는 절차로 본다. 과세표준은 한 해 전체의 금액이라 신고하려면 흩어진 계좌의 이익과 손실을 한 번은 모아서 더해야 한다. 위의 두 증권사 같은 착오를 바로잡을 기회가 거기서 생긴다. 물론 한 곳 숫자만 넣으면 신고를 해도 착오는 그대로 남으니, 모으는 일은 내가 챙겨야 한다.
5월이 오기 전에 해둘 일은 간단하다. 해외주식을 사고판 증권사가 몇 곳인지 세고, 곳마다 그해에 판 것의 이익과 손실을 뽑아 둔다. 과세 대상이 되는 국내주식을 판 이익이 있으면 250만원을 그것과도 나눠 쓴다는 것, 그리고 손실이 같은 해 이익을 줄이는 계산은 해외주식 양도소득세, 250만원 공제와 손익통산은 한 해 단위로 계산된다에 정리해두었다. 해외주식 차익은 판 뒤에 누가 세금을 미리 떼어주는 소득이 아니다. 그런 소득이 무엇무엇인지는 연말정산만 하면 끝일까? 직접 신고해야 하는 세금에 모아두었다.
이번 글에서는 해외주식 이익이 250만원 이하여도 신고해야 하는지에 대해서 알아보았다. 신고 의무는 250만원을 빼기 전의 양도소득금액에 걸리고, 과세표준이 0원이거나 손실이어도 적용된다. 무신고가산세는 조문의 계산식대로라면 낼 세금에 비율을 곱하는 것이라, 0원이라는 계산이 맞을 때는 0원이 나오고 계산이 틀리면 그 세금의 20%가 더해진다. 소득세법 제6조·제102조·제103조·제104조·제110조는 2026년 9월에 법제처 국가법령정보센터에서 2026년 7월 1일 시행판으로, 국세기본법 제47조의2는 8월 11일 시행판으로 확인했다.
출처: 소득세법 제6조 · 소득세법 제102조 · 소득세법 제103조 · 소득세법 제104조 · 소득세법 제110조 · 국세기본법 제47조의2
'연금·절세' 카테고리의 다른 글
| ISA 3년 안에 돈이 필요하면, 중도해지가 아니라 원금 인출이 먼저다 (0) | 2026.09.16 |
|---|---|
| 미국주식 배당금 세금, 미국이 15%를 떼면 국내에서는 더 떼지 않는다 (0) | 2026.09.15 |
| 해외주식 양도소득세, 250만원 공제와 손익통산은 한 해 단위로 계산된다 (0) | 2026.09.14 |
| 세금 아끼는 계좌 셋, 어디부터 넣어야 할까 (0) | 2026.09.01 |
| ISA 3년이 끝나면, 세 갈래에서 하나를 골라야 한다 (0) | 2026.08.31 |


댓글