ISA는 3년을 채우기 전에도 넣은 원금까지는 해지하지 않고 꺼낼 수 있다. 원금을 넘겨 꺼낼 때 비로소 중도해지가 되고, 그 해지에 붙는 불이익은 벌금이 아니라 그동안 받은 혜택을 돌려주는 것이다.
ISA, 그러니까 개인종합자산관리계좌는 예금·펀드·주식을 한 계좌에 담고 거기서 난 이익과 손실을 합쳐 세금을 매기는 계좌인데, 흔히 「3년 동안 돈이 묶이는 계좌」라고 말한다. 반만 맞는 말이다. 묶이는 것은 원금을 넘어서는 부분이고, 3년이 지키는 것도 계좌 자체가 아니라 세금 혜택이다. 그런데 급한 돈이 생기면 대개 이 구분을 모른 채 해지부터 누른다. 이번 글에서는 3년 안에 돈이 필요할 때 어디까지 꺼낼 수 있고, 해지하면 정확히 무엇을 잃는지에 대해서 알아보고자 한다.
원금까지는 인출이고, 원금을 넘기면 해지다
조세특례제한법이 이렇게 적어두었다.
개인종합자산관리계좌의 계좌보유자가 최초로 계약을 체결한 날부터 3년이 되는 날 전에 계약기간 중 납입한 금액의 합계액을 초과하는 금액을 인출하는 경우에는 해당 인출일에 계약이 중도해지된 것으로 보아 제5항부터 제7항까지를 적용한다.
— 조세특례제한법 제91조의18 제8항 (시행 2026년 7월 1일 기준)
해지로 보는 것은 「납입한 금액의 합계액을 초과하는 금액」을 꺼낼 때다. 뒤집어 읽으면 그 합계액까지는 꺼내도 해지가 아니다. 계좌를 만든 지 2년째이고 지금까지 1,500만원을 넣어 계좌가 1,600만원이 되어 있다면, 1,500만원까지는 계좌를 살려둔 채 꺼낼 수 있다. 1,500만원을 넘기는 순간 그날 해지한 것으로 본다.
증권사들이 따르는 금융투자협회의 실무지침(2024년 3월 시행)도 같은 말을 한다. 3년이 지나기 전이라도 「납입금액을 초과하지 않는 범위 내에서 인출을 요청하는 경우 받아주어야 한다」고 적혀 있고, 바로 다음 줄에 「납입원금 내 인출 시 감면세액을 추징하지 않는다」고 분명히 적는다(투자중개형 개인종합자산관리계좌 실무지침 제15조). 추징은 안 냈던 세금을 도로 걷는 것이다. 원금 안에서 꺼내는 한 그것이 없다.
다만 두 가지는 알아둬야 한다. 하나, 꺼낸 만큼의 한도는 돌아오지 않는다. 연간 납입한도는 2,000만원이고 못 채운 한도는 다음 해로 넘어가는데, 실무지침 제4조의 계산이 「지금까지 넣은 금액」을 빼는 식이라 꺼낸 돈을 다시 넣으면 새로 넣는 것으로 센다. 한국투자증권 안내문(2025년 9월 개정)은 「중도 인출된 금액에 대해서는 그 금액만큼 한도가 원상회복 되지 않습니다」라고 쓴다(중개형 ISA 유의사항). 둘, 증권사는 꺼낼 수 있는 금액을 계산할 때 그날 기준으로 예상되는 세금과 수수료를 미리 뺄 수 있다. 원금 1,500만원을 전부 꺼내려 해도 화면에는 그보다 조금 적은 금액이 뜰 수 있다는 뜻이다.
해지하면 잃는 것은 두 가지다
원금을 넘겨 꺼내거나 아예 해지하면 제5항부터 제7항이 적용된다. 불이익의 내용은 제7항에 있다.
신탁업자등은 개인종합자산관리계좌의 계좌보유자가 최초로 계약을 체결한 날부터 3년이 되는 날 전에 계약을 해지하는 경우(계좌보유자의 사망ㆍ해외이주 등 대통령령으로 정하는 부득이한 사유로 계약을 해지하는 경우는 제외하며, 이하 이 조에서 "중도해지"라 한다)에는 과세특례를 적용받은 소득세에 상당하는 세액을 제146조의2에 따라 추징하여야 한다.
— 같은 조 제7항
신탁업자등은 계좌를 맡은 은행이나 증권사를 가리키고, 과세특례는 이 계좌가 주는 세금 혜택을 뜻한다. 그러니 해지의 불이익은 「받은 혜택을 돌려주는 것」이다. 그 위에 벌금이 더 붙는 것은 아닐까? 조문이 가리키는 제146조의2는 제1항에서 은행·증권사가 「비과세 또는 감면받은 세액 상당액을 즉시 추징」하도록 하고, 제4항에서 이 추징에 국세기본법의 가산세 규정을 적용하지 않는다고 적어두었다. 가산세는 신고나 납부를 안 했을 때 세금에 더해 매기는 돈이다. 그것이 없다.
그러면 돌려주는 혜택은 무엇인가. 흔히 「200만원 비과세」 하나만 떠올리는데, 둘이다.
첫째는 비과세와 분리과세다. ISA 안에서 난 이자와 배당은 계좌를 닫는 날 한꺼번에 세금을 계산한다. 그때 200만원까지는 세금이 없고, 넘는 부분은 다른 소득과 합치지 않고 9.9%만 따로 매긴다(같은 조 제1항·제2항). 한 해 급여에서 비과세 급여를 뺀 총급여가 5,000만원 이하인 사람 등은 서민형이라 그 한도가 400만원이다. 원래 이자와 배당에는 14%의 소득세가 붙고, 그 소득세의 10%만큼 지방자치단체에 내는 지방소득세까지 더하면 15.4%다(소득세법 제129조 제1항 제1호·제2호). 중도해지하면 이 자리로 돌아간다.
둘째가 놓치기 쉬운 쪽이다. 손익통산이 같이 사라진다. 손익통산은 계좌 안에서 난 이익에서 손실을 뺀 나머지에만 세금을 매기는 계산이다. 앞의 제8항이 「제5항부터 제7항까지를 적용한다」고 했는데 손익통산 계산이 바로 그 제5항에 있으니, 통산은 남는 것 아니냐고 물을 수 있다. 그런데 제5항은 스스로를 「제1항 또는 제2항을 적용할 때」의 계산이라고 적어두었다. 비과세와 분리과세를 위한 계산이라는 뜻이다. 그 계산으로 혜택을 정하고 나서 제7항이 그 혜택만큼을 도로 걷어가면, 남는 것은 손실을 빼지 않은 이자·배당에 15.4%를 매긴 금액이다. 나는 조문을 그렇게 읽는다. 실무지침이 사유 있는 해지에만 「세제혜택 및 손익통산은 유지한다」고 적은 것도 같은 읽기를 뒷받침한다고 본다.
숫자로 놓아보자. 계좌에 예금 이자가 60만원 쌓였고 펀드에서는 40만원 손실이 나 있다. 3년을 채우고 닫으면 60만원에서 40만원을 뺀 20만원이 계산 대상이고, 200만원 안이니 세금은 0원이다. 3년 전에 해지하면 어떻게 되나? 손실 40만원은 계산에 들어오지 않고, 이자 60만원에 15.4%를 곱한 9만 2,400원을 낸다. 같은 계좌, 같은 이익과 손실인데 해지한 날 하나로 0원과 9만 2,400원이 나뉜다. 그리고 그 손실 40만원은 ISA 안에서만 이익과 맞물리는 손실이라, 계좌가 없어지면 맞물릴 이익도 같이 없어진다.
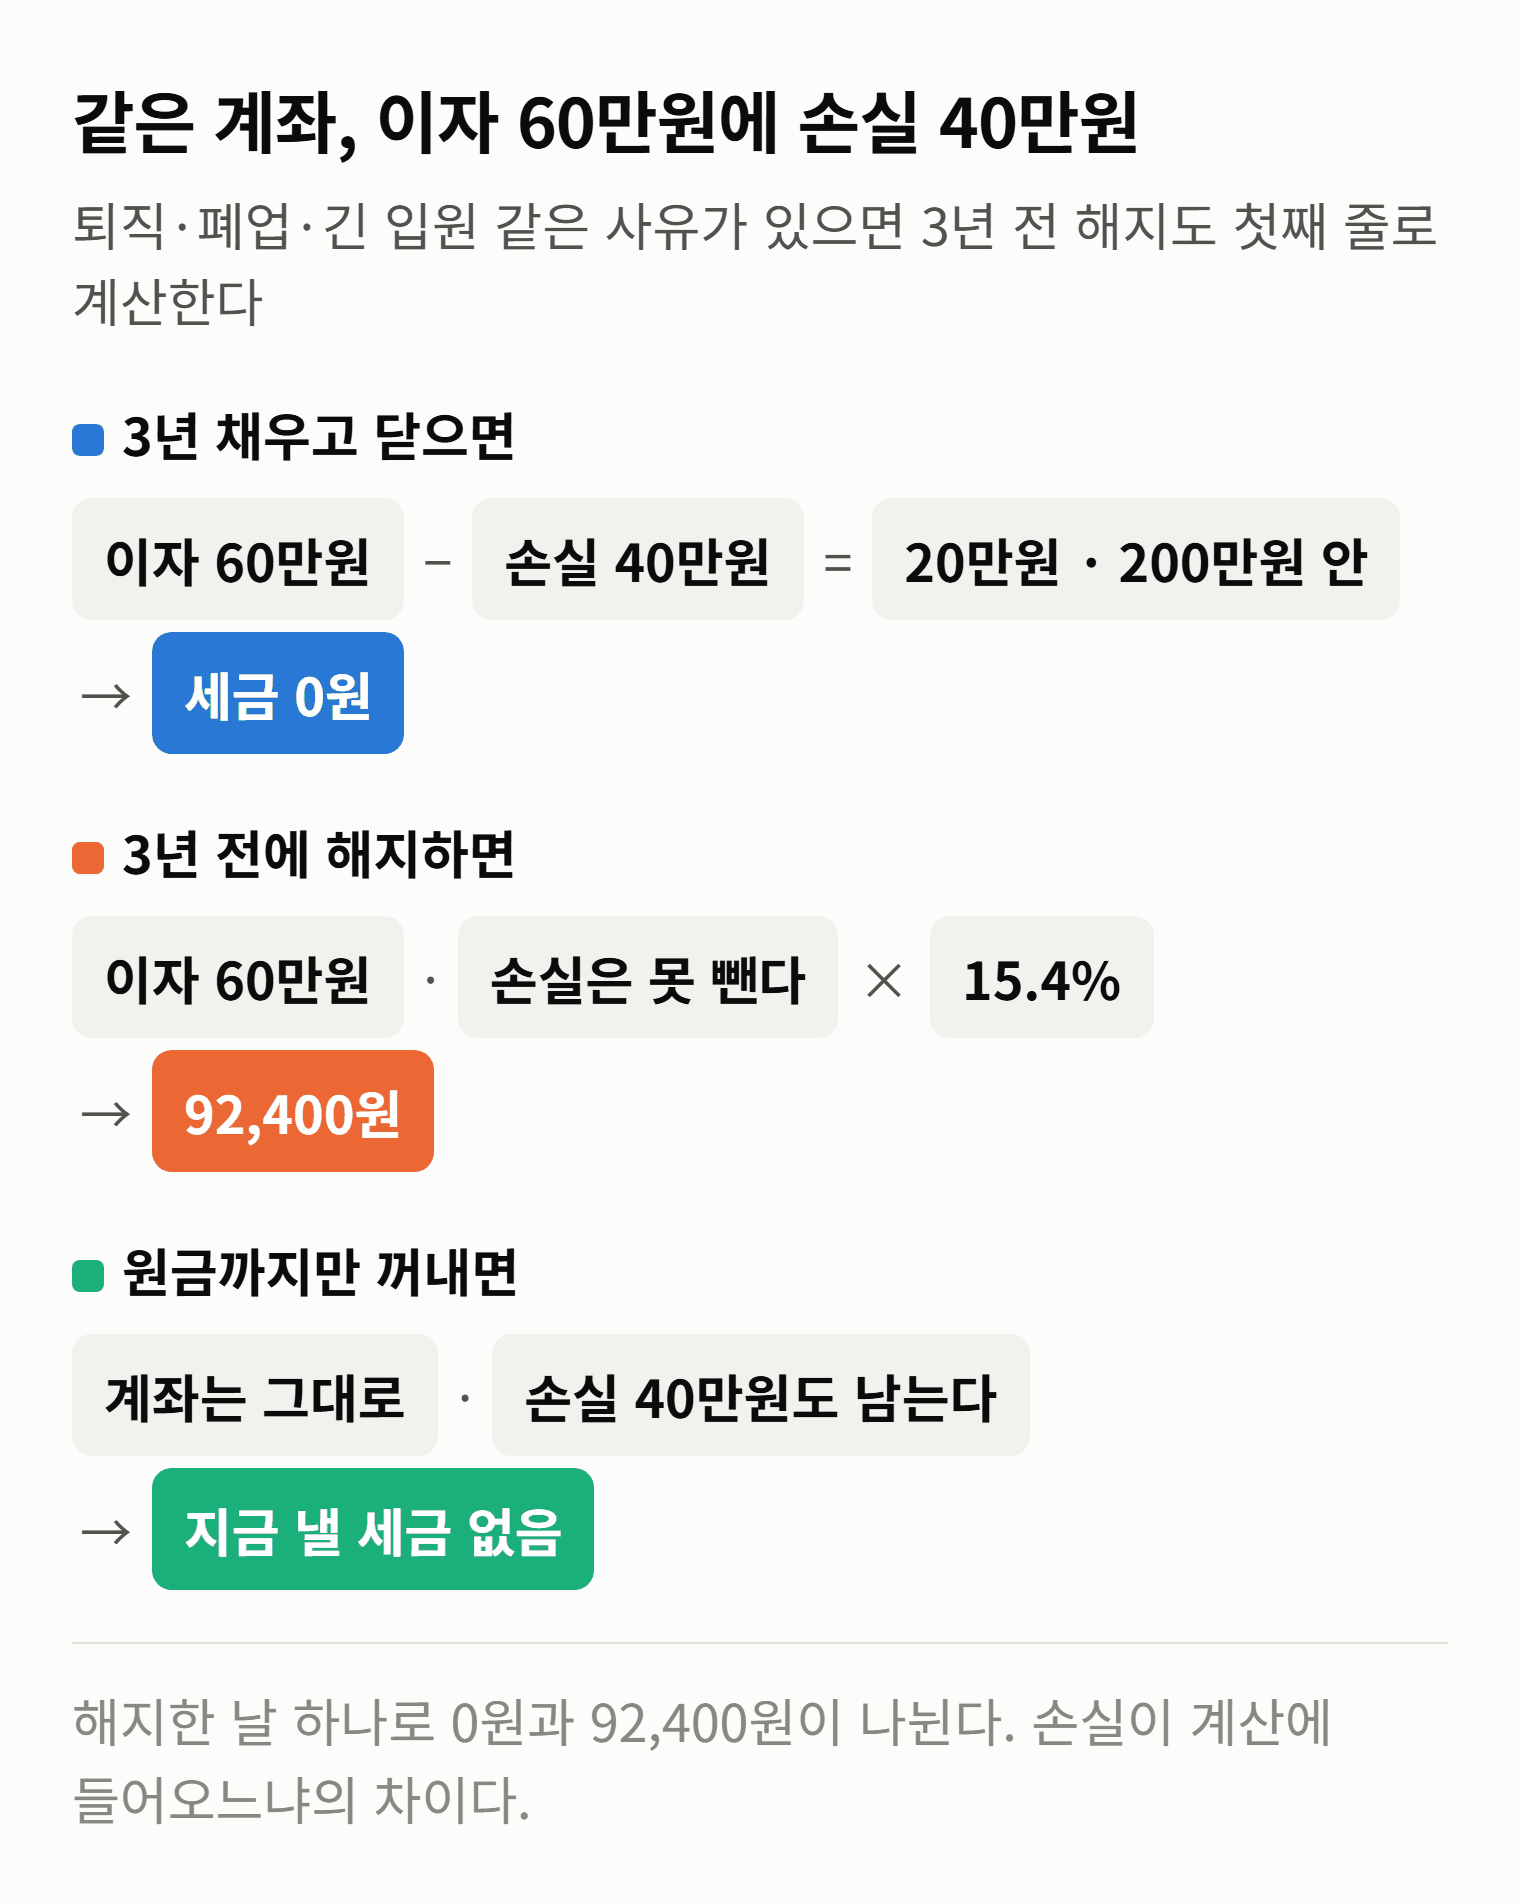
여기서 시점을 눈여겨봐야 한다. 손실이 나 있을 때가 바로 해지하고 싶어지는 때다. 펀드가 빠져 있으면 「더 두면 더 잃겠다」는 마음에 계좌를 닫게 되는데, 바로 그 손실이 3년 뒤에는 이익을 깎아줄 재료였다. 원금까지만 꺼내고 계좌를 살려두면 그 재료가 남는다.
사유가 있으면 3년 전에도 혜택이 남는다
제7항의 괄호에 예외가 있다. 「계좌보유자의 사망ㆍ해외이주 등 대통령령으로 정하는 부득이한 사유」다. 시행령 제93조의4 제14항이 정한 사유는 사망과 해외이주, 그리고 해지일 전 6개월 안에 생긴 다음의 일이다.
가. 천재지변 / 나. 저축자의 퇴직 / 다. 사업장의 폐업 / 라. 저축자의 3개월 이상의 입원치료 또는 요양을 요하는 상해ㆍ질병의 발생 / 마. 저축취급기관의 영업의 정지, 영업인가ㆍ허가의 취소, 해산결의 또는 파산선고
— 조세특례제한법 시행령 제81조 제6항 제3호 (제93조의4 제14항이 이 목록을 가져다 쓴다)
퇴직이 들어 있다는 점이 중요하다. 회사를 그만둔 지 6개월 안이면 3년을 못 채우고 닫아도 실무지침대로 「세제혜택 및 손익통산은 유지」된다. 실무지침은 이런 해지를 특별해지라고 부르고, 증권사가 가입자에게서 특별해지 사유 신고서를 받도록 정해두었다. 퇴직하면 목돈이 필요해지는 일이 많은데, 그때 ISA를 헐어도 혜택은 남는다는 뜻이다.
순서는 인출이 먼저다
3년 안에 쓸 돈이라면 처음부터 ISA에 넣지 않는 편이 맞다. 한도를 다 채워 쓰는 사람에게는 넣었다 빼는 것 자체가 손해이고, 한도가 남는 사람이라도 계좌에 있던 돈을 다시 넣는 수고만 든다. 그런데 이미 넣었고 돈이 필요해졌다면 나는 순서가 분명하다고 본다. 해지가 아니라 원금 인출을 먼저 본다. 원금 안에서 해결되면 잃는 것은 한도뿐이고, 손실이 나 있다면 그 손실은 계좌에 남아 나중에 이익을 깎는다. 원금을 넘겨야만 하는 상황이면 그때가 해지이고, 그때도 벌금은 없고 혜택만 돌려준다. 퇴직이나 폐업, 긴 입원 뒤라면 그 혜택조차 남는다.
이번 글에서는 ISA를 3년 안에 헐어야 할 때 무엇까지 되는지에 대해서 알아보았다. 넣은 원금까지는 해지 없이 꺼낼 수 있고, 원금을 넘기면 해지가 되어 비과세와 손익통산 두 가지를 돌려준다. 이 글의 3년 규정과 추징은 지금 시행 중인 조문 기준이다. 정부가 2026년 9월 1일에 확정해 국회로 보낸 세제개편안은 새 유형의 ISA를 만드는 내용이라, 통과되면 무엇이 바뀌는지 다시 확인할 일이다.
3년을 채운 뒤에 열리는 갈래는 ISA 3년이 끝나면, 세 갈래에서 하나를 골라야 한다에, 그 혜택이 어떻게 계산되는지는 ISA 계좌란? 손익통산과 비과세 한도 정리에 적어두었다. 애초에 어느 계좌부터 넣을지는 세금 아끼는 계좌 셋, 어디부터 넣어야 할까에서 본 순서를 따른다.
내 ISA에 지금까지 넣은 원금 합계가 얼마인지부터 증권사 앱에서 확인해보자. 필요한 돈이 그 안이면 해지가 아니라 인출이다.
출처: 조세특례제한법 제91조의18 · 조세특례제한법 제146조의2 · 조세특례제한법 시행령 제81조 · 소득세법 제129조 · 금융투자협회 투자중개형 ISA 실무지침 · 한국투자증권 중개형 ISA 유의사항
'연금·절세' 카테고리의 다른 글
| ISA에 국내주식을 담으면, 차익은 계산에 안 들어가고 손실만 들어간다 (0) | 2026.09.17 |
|---|---|
| ISA 중개형·신탁형·일임형 차이, 담을 수 있는 것은 같고 누가 사느냐가 다르다 (0) | 2026.09.16 |
| 미국주식 배당금 세금, 미국이 15%를 떼면 국내에서는 더 떼지 않는다 (0) | 2026.09.15 |
| 해외주식 양도소득세, 이익이 250만원 이하여도 신고 대상이다 (0) | 2026.09.15 |
| 해외주식 양도소득세, 250만원 공제와 손익통산은 한 해 단위로 계산된다 (0) | 2026.09.14 |


댓글