미국주식 배당금 세금은 15.4%가 아니다. 미국이 15%를 떼면 국내 증권사는 아무것도 더 떼지 않는다. 국내 세율 14%에서 외국에 낸 세금을 빼고 남는 만큼만 떼도록 소득세법이 정해두었기 때문이다. 미국이 실제로 몇 %를 뗐는지는 배당 내역에 적혀 있다.
국내 주식 배당을 받아본 사람은 배당금에서 15.4%가 빠진다는 것을 안다. 그래서 미국주식 배당은 미국이 15%를 떼고 국내에서 15.4%를 한 번 더 뗄까 봐 걱정하거나, 반대로 두 나라에 다 내니 손해라고 여기기 쉽다. 둘 다 아니다. 이번 글에서는 해외주식 배당금에 붙는 세금이 어떤 순서로 계산되는지, 그리고 그 계산이 언제 다른 방법으로 바뀌는지에 대해서 알아보고자 한다.
국내 세금은 14%에서 외국이 뗀 만큼을 뺀 나머지다
먼저 미국 회사가 주는 배당이 세법에서 무엇인지부터 보자. 소득세법은 배당소득을 종류별로 적어두었는데 그중 여섯째가 이것이다.
6. 외국법인으로부터 받는 이익이나 잉여금의 배당 또는 분배금
— 소득세법 제17조제1항
잉여금은 회사가 벌어서 쌓아둔 돈이고, 분배금은 회사가 아닌 펀드 같은 곳이 나눠주는 돈이다. 국내 회사 배당이 제1호이고 외국 회사 배당이 제6호이니 둘은 같은 배당소득이다. 그러면 세금은 누가 떼나. 국내 주식은 배당을 주는 회사가 떼지만 미국 회사는 우리 세무서에 세금을 내주지 않는다. 그래서 법이 떼는 사람을 따로 정했다.
외국법인이 발행한 채권 또는 증권에서 발생하는 제1항제1호 및 제2호의 소득을 거주자에게 지급하는 경우에는 국내에서 그 지급을 대리하거나 그 지급 권한을 위임 또는 위탁받은 자가 그 소득에 대한 소득세를 원천징수하여야 한다.
— 소득세법 제127조제5항
거주자는 세법에서 국내에 사는 사람을 부르는 말이고, 원천징수는 돈을 주는 쪽이 세금을 먼저 떼어 대신 내는 것이다. 제1호와 제2호는 이자소득과 배당소득이다. 조문에 증권사라는 낱말은 없다. 다만 국내 증권사 계좌로 들어오는 미국 배당은 그 증권사가 국내에서 지급을 맡은 돈이므로, 나는 여기서 지급을 대리하는 자가 증권사라고 읽는다. 국세청 안내서도 같은 조문을 들어 이렇게 설명한다.
(…) 원천지국에서 이미 원천징수하였다면, 국내에서 해당 배당소득을 대리 지급하거나 그 지급권한을 위임 또는 위탁받은 자가 거주자에게 지급할 때 국내세법에 의한 세액(14%)에서 외국에서 원천징수된 세액을 차감한 잔액을 원천징수하므로 이중과세가 발생하지 않습니다.
— 국세청 「해외주식과 세금(개인투자자용)」 2025년 신고안내
원천지국은 배당이 나온 나라, 여기서는 미국이다. 14%에서 미국이 뗀 것을 빼고 남는 만큼만 국내에서 뗀다. 이 뺄셈이 조문 어디에 있는지도 보자.
제1항에 따라 원천징수세액을 계산할 때 제127조제1항제1호 및 제2호의 소득에 대해서 외국에서 대통령령으로 정하는 외국소득세액을 납부한 경우에는 제1항에 따라 계산한 원천징수세액에서 그 외국소득세액을 뺀 금액을 원천징수세액으로 한다. 이 경우 외국소득세액이 제1항에 따라 계산한 원천징수세액을 초과하는 경우에는 그 초과하는 금액은 없는 것으로 한다.
— 소득세법 제129조제4항
제1항은 배당소득의 원천징수 세율을 「그 밖의 배당소득에 대해서는 100분의 14」로 정한 항이다. 그러니 이 항은 14%로 계산한 세액에서 외국에 낸 세액을 빼라는 말이고, 뒷문장은 빼고 나서 마이너스가 되면 0으로 본다는 말이다.
그러면 미국은 얼마를 떼나. 한국과 미국이 맺은 조세조약, 곧 두 나라가 같은 소득에 세금을 어떻게 나눌지 정한 약속이 배당에 상한을 두었다.
The rate of tax imposed by one of the Contracting States on dividends derived from sources within that Contracting State by a resident of the other Contracting State shall not exceed- (a) 15 percent of the gross amount of the dividend
— 한미 조세조약 제12조제2항, 미국 국세청 게재 영문본
배당을 주는 나라가 상대국 사람에게 매기는 세율이 배당 총액의 15%를 넘지 못한다는 뜻이다. 조약이 정한 것은 이 상한까지이고, 내 배당에서 미국이 실제로 몇 %를 뗐는지는 증권사가 보내주는 배당 내역에 적혀 있다. 이 글의 계산은 그 비율이 조약 상한과 같은 15%인 경우다. 그때 계산은 뺄셈 하나다. 14%에서 15%를 빼면 마이너스 1%이고, 제129조제4항 뒷문장대로 0이다. 국내 증권사가 뗄 소득세가 0원이니 미국이 15%를 뗀 배당은 그 15%로 끝난다. 소득세에 딸려 붙는 지방소득세는 지방세법이 「원천징수하는 소득세의 100분의 10」으로 정해두었으니(지방세법 제103조의13제1항), 조문대로 읽으면 소득세가 0원일 때 지방소득세도 0원이다. 이 지방세법 조문은 2026년 1월 1일 시행판이다.
여기서 하나가 눈에 걸린다. 미국이 뗀 15%는 국내 세율 14%보다 1%포인트 많다. 퍼센트포인트는 비율에서 비율을 뺀 차이를 부르는 말이고, 배당 100만원이면 1만원이다. 그 1%는 돌려받을 수 있을까? 이 조문은 「초과하는 금액은 없는 것으로 한다」고만 적었다. 돌려준다는 말이 아니라 국내에서 더 뗄 것이 없다는 말이다. 그 1%는 미국에 그대로 남는다.
숫자로 보자. 원화로 100만원어치 배당을 받는다고 하자. 국내 주식이면 소득세 14만원에 지방소득세 1만 4천원, 합쳐 15만 4천원이 빠져 84만 6천원이 남는다. 미국주식이면 미국이 15만원을 떼고 국내에서는 0원이라 85만원이 남는다. 만약 배당을 준 나라가 10%만 떼는 곳이라면 그 나라에 10만원, 국내에서 14%에서 10%를 뺀 4%인 4만원, 거기에 지방소득세 4천원이 빠져 85만 6천원이 남는다.
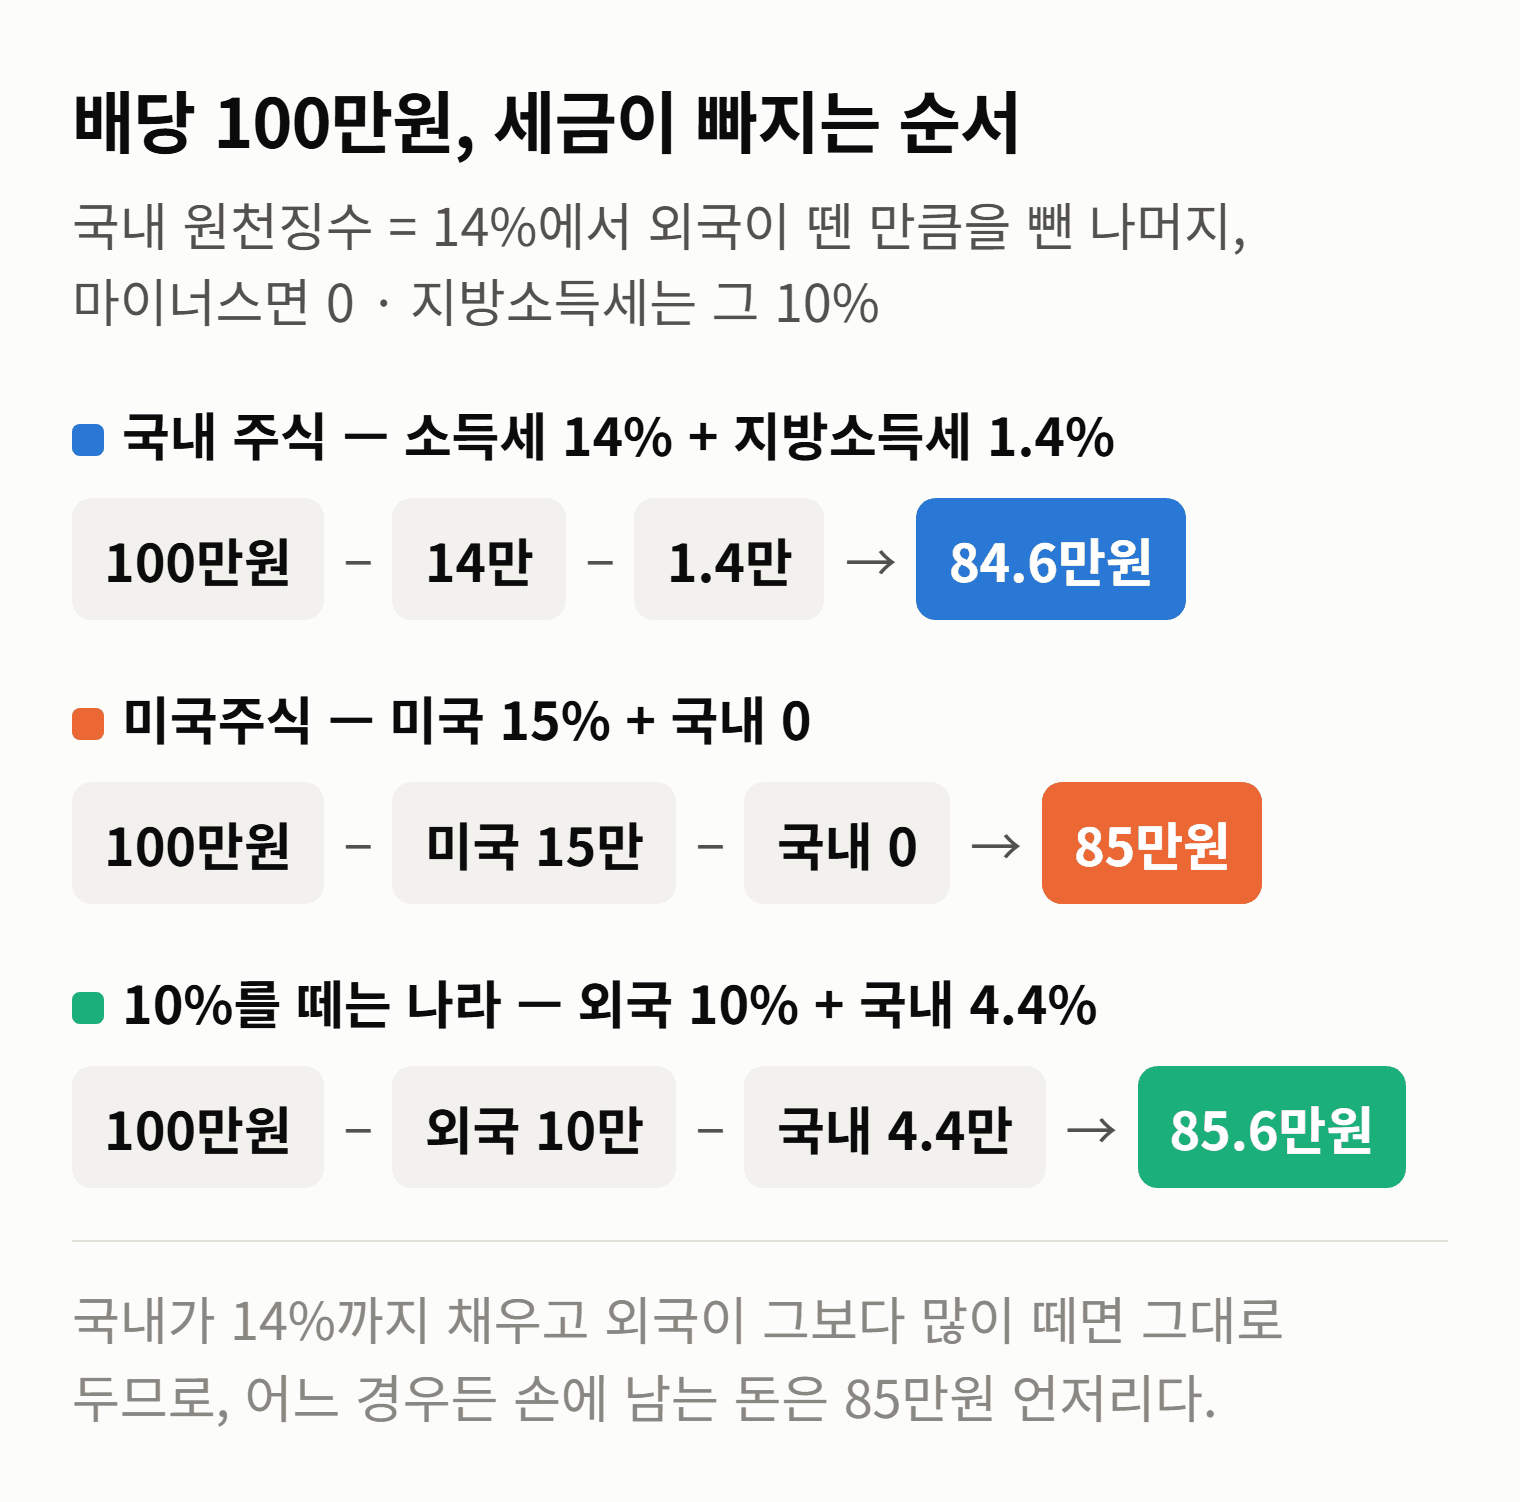
어느 경우든 손에 남는 돈은 85만원 언저리다. 외국이 얼마를 떼든 국내가 14%까지 채우고, 외국이 14%를 넘겨 떼면 그대로 두기 때문이다. 미국 배당은 국내 주식보다 0.4%포인트 덜 빠지는 대신 국내 세율보다 1%포인트를 미국에 더 내고 있는 셈이다. 국내 주식 배당에서 15.4%가 어떻게 빠지는지는 배당금 받으면 이득일까? 옮겨오는 돈과 나가는 세금에 있다. 다만 달러로 받은 배당을 어느 날 환율로 원화로 바꾸는지는 이 글에서 다루지 않았다. 원화 금액은 배당 내역의 숫자를 본다.
2천만원을 넘으면 계산 방법이 바뀐다
여기까지는 증권사가 떼는 것으로 끝나는 경우다. 이자와 배당을 받을 때 뗀 세금으로 끝내는 것을 분리과세라고 한다. 소득세법은 다른 소득과 합산하지 않는 소득을 목록으로 적어두었는데, 이자와 배당이 그 목록에 드는 데에는 조건이 붙어 있다.
6. 제3호부터 제5호까지의 규정 외의 이자소득과 배당소득(제17조제1항제8호에 따른 배당소득은 제외한다)으로서 그 소득의 합계액이 2천만원(이하 "이자소득등의 종합과세기준금액"이라 한다) 이하이면서 제127조에 따라 원천징수된 소득
— 소득세법 제14조제3항, 다른 소득과 합산하지 않는 소득의 목록
조건이 두 가지다. 한 해 이자와 배당을 다 합쳐 2천만원 이하일 것, 그리고 제127조에 따라 원천징수된 소득일 것. 국내 증권사 계좌로 받은 미국 배당은 증권사가 제127조제5항에 따라 원천징수 절차를 밟았고 그 금액이 0원인 것이지 원천징수를 건너뛴 것이 아니다. 나는 그렇게 읽는다. 조문이 주된 근거이고, 국세청 안내서가 국내에서 원천징수된 경우가 무엇인지 적어둔 각주가 이 읽기를 받쳐준다.
외국법인이 발행한 채권 또는 증권에서 발생하는 이자소득, 배당소득을 국내에서 그 지급을 대리하거나 그 지급권한을 위임 또는 위탁 받은 자가 국내투자회사에 배당소득 등을 지급하면서 원천징수한 경우에는 국내에서 원천징수된 경우임
— 같은 국세청 안내서
각주의 받는 쪽은 「국내투자회사」로 적혀 있어 개인의 증권사 계좌를 바로 가리키지는 않는다. 다만 지급을 대리한 자가 원천징수한 경우라고만 적었지 원천징수한 금액이 얼마 이상이어야 한다는 말은 없다. 그래서 나는 국내 증권사로 받은 미국 배당은 이자·배당 합계가 2천만원 이하이면 미국이 뗀 15%로 세금이 끝난다고 본다.
이 조건에 안 드는 경우가 둘 있다. 하나는 국내 증권사를 거치지 않고 받은 배당이다. 국세청 안내서는 「(…) 연간 금융소득이 2천만원 이하지만 국내에서 원천징수 되지 않은 국외금융소득은 거주자의 다른 소득과 합산하여 종합소득세 확정신고를 하여야 합니다」라고 적는다. 확정신고는 한 해 소득을 모아 다음 해 5월에 하는 신고다. 해외 증권사 계좌로 직접 받는 배당이 여기에 해당한다. 국내에서 지급을 대리하는 자가 없으니 제127조제5항의 원천징수가 일어날 데가 없기 때문이다.
다른 하나는 2천만원을 넘는 경우다. 이때는 종합과세로 넘어가는데, 이자와 배당에서 이미 뗀 세금으로 끝내지 않고 월급이나 사업소득 같은 다른 소득에 얹어 세율을 다시 매기는 것이다. 그 계산이 어떻게 되는지는 금융소득종합과세, 2000만원 넘으면 어떻게 되나에서 다뤘다.
종합과세로 넘어가면 미국에 낸 15%는 어떻게 되나. 그때는 그 세금을 국내 세금에서 빼주는 외국납부세액공제가 있다.
종합소득세 확정신고 시 원천지국과의 조세조약 및 원천지국 세법에 따라 적법하게 납부된 세액은 외국납부세액공제를 받을 수 있습니다.(소법 제57조)
— 같은 국세청 안내서
소득세법 제57조제1항은 다른 소득과 합친 금액에 국외에서 번 소득이 들어 있을 때 외국에 낸 세액을 「공제한도금액」 안에서 공제하게 한다. 한도를 계산하는 식은 찾아보지 않았으니 전액이 빠진다고 적지는 않는다. 그리고 건강보험료는 세금과 다른 선을 쓴다. 이자와 배당이 1천만원을 넘으면 건강보험료 계산에 들어가는데, 그 문턱은 이자·배당, 세금은 2천만원인데 건강보험료는 1천만원이다에 있다.
배당소득 분리과세가 새로 생겼다는 말을 들었다면 그것이 미국 배당에도 해당하는지 궁금할 수 있다. 해당하지 않는다. 그 예외 규정은 「다음 각 호의 요건을 모두 갖춘 내국법인」의 배당에 적용되고, 제1호 요건이 「주권상장법인」, 곧 국내 증권시장에 상장된 회사일 것이다(조세특례제한법 제104조의27제1항). 내국법인은 본점이나 실제로 사업을 관리하는 곳이 국내에 있는 법인을 말하고(법인세법 제2조), 미국 회사는 내국법인이 아니다. 그리고 이 글은 배당에 붙는 세금만 다뤘다. 미국주식을 팔아 남긴 이익은 양도소득이라 계산이 따로 있고, 그쪽은 해외주식 양도소득세, 250만원 공제와 손익통산은 한 해 단위로 계산된다에서 다뤘다.
배당 세금이 이렇게 다르다고 해서 미국주식과 국내 주식을 세금으로 고를 일은 아니다. 차이가 100만원에 4천원이다. 어느 회사 주식을 살지는 그 회사를 보고 정한다. 다만 내 세금이 어디로 갔는지는 알아두는 편이 낫다. 미국 배당이 15%만 빠지고 들어오는 것은 국내가 봐준 것이 아니라 뺄 것이 없어서이고, 그중 1%는 국내 세율보다 많이 낸 것인데 제129조제4항에는 돌려주는 길이 없다.
이번 글에서는 미국주식 배당금에 붙는 세금이 어떻게 계산되는지에 대해서 알아보았다. 국내 세금은 14%에서 외국이 뗀 만큼을 뺀 나머지이고, 미국이 15%를 떼면 국내에서 뗄 것이 없어 15%로 끝난다. 이자·배당 합계가 2천만원을 넘거나 국내 증권사를 거치지 않았다면 종합소득세 신고로 넘어가고, 그때 미국에 낸 세금은 한도 안에서 공제된다. 위에 옮긴 소득세법과 조세특례제한법 조문은 모두 2026년 7월 1일 시행판이고, 2026년 9월 국가법령정보센터에서 읽었다. 다음 배당이 들어오면 내역에서 미국이 뗀 비율이 15%인지, 국내 원천징수 소득세가 0원인지 한 번 보자.
출처: 소득세법 제14조 · 소득세법 제17조 · 소득세법 제57조 · 소득세법 제127조 · 소득세법 제129조 · 지방세법 제103조의13 · 조세특례제한법 제104조의27 · 법인세법 제2조 · 국세청 「해외주식과 세금(개인투자자용)」 2025년 신고안내 · 한미 조세조약(IRS)
'연금·절세' 카테고리의 다른 글
| ISA 중개형·신탁형·일임형 차이, 담을 수 있는 것은 같고 누가 사느냐가 다르다 (0) | 2026.09.16 |
|---|---|
| ISA 3년 안에 돈이 필요하면, 중도해지가 아니라 원금 인출이 먼저다 (0) | 2026.09.16 |
| 해외주식 양도소득세, 이익이 250만원 이하여도 신고 대상이다 (0) | 2026.09.15 |
| 해외주식 양도소득세, 250만원 공제와 손익통산은 한 해 단위로 계산된다 (0) | 2026.09.14 |
| 세금 아끼는 계좌 셋, 어디부터 넣어야 할까 (0) | 2026.09.01 |


댓글