10년 일하고 퇴직금 5,000만원을 받을 때 떼는 퇴직소득세는 68만원이고, 함께 떼는 개인지방소득세 6만8천원을 더하면 74만8천원이다. 같은 10년이라도 1억원이면 소득세가 387만5천원으로 약 5.7배가 되고, 같은 5,000만원이라도 5년이면 214만3,750원, 20년이면 0원이다. 퇴직금 세금은 금액에도 근속연수에도 비례하지 않는다. 임원이 아닌 근로자가 받는 퇴직금에 비과세소득이 없고, 연금계좌로 옮기지 않아 받을 때 세금을 떼는 경우를 소득세법 조문대로 계산한 값이다.
퇴직금 5,000만원을 소득세 기본세율표에 그대로 넣으면 얼마일까? 1,400만원 초과 5,000만원 이하 구간이라 624만원이 나온다(소득세법 제55조 제1항). 그런데 퇴직소득세 68만원은 그 약 9분의 1이다. 무엇이 이 차이를 만들까? 이번 글에서는 퇴직소득세가 어떤 순서로 계산되는지, 그리고 금액과 근속연수가 바뀔 때 세금이 왜 비례로 움직이지 않는지 알아보고자 한다. 퇴직금을 받을 수 있는 기준은 퇴직금 지급기준 글에, 퇴직금 금액의 바탕인 평균임금은 평균임금 글에 적었다. 금액을 계산하는 순서는 퇴직금 계산법 글에 적었다.
계산 순서 다섯 단계
소득세법은 퇴직소득금액에서 근속연수공제를 빼고, 그 금액을 근속연수로 나눈 뒤 12를 곱한 금액을 환산급여라고 부른다(소득세법 제48조 제1항). 임원이 아닌 근로자라면 퇴직소득금액은 퇴직소득의 합계액에서 비과세소득을 뺀 금액을 말한다(같은 법 제22조 제3항). 비과세소득은 법이 세금을 매기지 않기로 한 소득이다. 환산급여에서 다시 환산급여공제를 뺀 금액이 퇴직소득과세표준이고(같은 법 제14조 제6항), 과세표준은 세율을 곱하는 금액이다.
거주자의 퇴직소득에 대한 소득세는 다음 각 호의 순서에 따라 계산한 금액(이하 "퇴직소득 산출세액"이라 한다)으로 한다. 1. 해당 과세기간의 퇴직소득과세표준에 제1항의 세율을 적용하여 계산한 금액 2. 제1호의 금액을 12로 나눈 금액에 근속연수를 곱한 금액
— 소득세법 제55조제2항
| 단계 | 계산 | 10년 · 5,000만원 |
|---|---|---|
| ① 근속연수공제 | 5년 초과 10년 이하: 500만원 + 200만원 × (근속연수 − 5년) | 1,500만원 |
| ② 환산급여 | (퇴직소득금액 − ①) ÷ 근속연수 × 12 | 4,200만원 |
| ③ 환산급여공제 | 800만원 초과 7천만원 이하: 800만원 + 800만원 초과분의 60% | 2,840만원 |
| ④ 과세표준 | ② − ③ | 1,360만원 |
| ⑤ 산출세액 | ④에 기본세율(1,400만원 이하 6%) → ÷ 12 × 근속연수 | 81만6천원 → 68만원 |
조문의 연산을 그대로 따라가면 이렇다. 5,000만원에서 1,500만원을 빼고 10으로 나누면 350만원, 여기에 12를 곱하면 환산급여 4,200만원이다. 환산급여공제 2,840만원을 빼면 과세표준 1,360만원이 남고, 이 과세표준은 기본세율표의 1,400만원 이하 구간이라 6%가 붙어 81만6천원이다. 이를 12로 나눠 10을 곱하면 68만원이고, 이렇게 세율을 적용해 계산한 세액을 산출세액이라고 한다. 퇴직금 5,000만원과 비교하면 1.36%다. 원천징수는 소득을 주는 쪽이 세금을 미리 떼어 내 대신 내는 것을 말한다.
받을 때 소득세를 원천징수하는 경우에는, 원천징수하는 소득세의 100분의 10을 개인지방소득세로 함께 특별징수한다(지방세법 제103조의13 제1항). 개인지방소득세는 소득세와 별도로 지방자치단체에 내는 세금이다. 68만원의 10%인 6만8천원이라 받을 때 함께 떼는 금액은 74만8천원이다.
근속연수공제는 근속연수에 따라 커진다(소득세법 제48조 제1항 제1호). 5년 이하는 100만원 × 근속연수, 5년 초과 10년 이하는 500만원 + 200만원 × (근속연수 − 5년), 10년 초과 20년 이하는 1,500만원 + 250만원 × (근속연수 − 10년), 20년 초과는 4,000만원 + 300만원 × (근속연수 − 20년)이다. 퇴직소득금액이 이 공제액보다 적으면 퇴직소득금액을 공제액으로 한다(같은 조 제2항).
환산급여공제는 환산급여가 작을수록 공제 비율이 높다(같은 조 제1항 제2호). 800만원 이하는 전액, 800만원 초과 7천만원 이하는 800만원 + 초과분의 60%, 7천만원 초과 1억원 이하는 4,520만원 + 초과분의 55%, 1억원 초과 3억원 이하는 6,170만원 + 초과분의 45%, 3억원 초과는 1억5,170만원 + 초과분의 35%다.
근로자가 받는 퇴직금이라면 근속연수는 1년 미만의 기간이 있을 때 1년으로 본다(같은 조 제1항). 시행령은 근속연수를 근로를 제공하기 시작한 날 또는 퇴직소득중간지급일의 다음 날부터 퇴직한 날까지로 하고, 퇴직급여를 산정할 때 근로기간에 포함되지 않은 기간은 뺀다(소득세법 시행령 제105조 제1항). 퇴직소득중간지급일은 시행령이 정한 중간정산 사유 등으로 퇴직급여를 미리 받은 날이다(같은 시행령 제43조 제2항). 중간정산 뒤 세금이 다시 합쳐지는 과정은 퇴직금 중간정산 글에 적었다.
금액과 근속연수를 함께 움직이면
| 퇴직금 \ 근속연수 | 5년 | 10년 | 20년 |
|---|---|---|---|
| 2,500만원 | 47만5천원 | 8만원 | 0원 |
| 5,000만원 | 214만3,750원 | 68만원 | 0원 |
| 1억원 | 941만8,750원 | 387만5천원 | 112만원 |
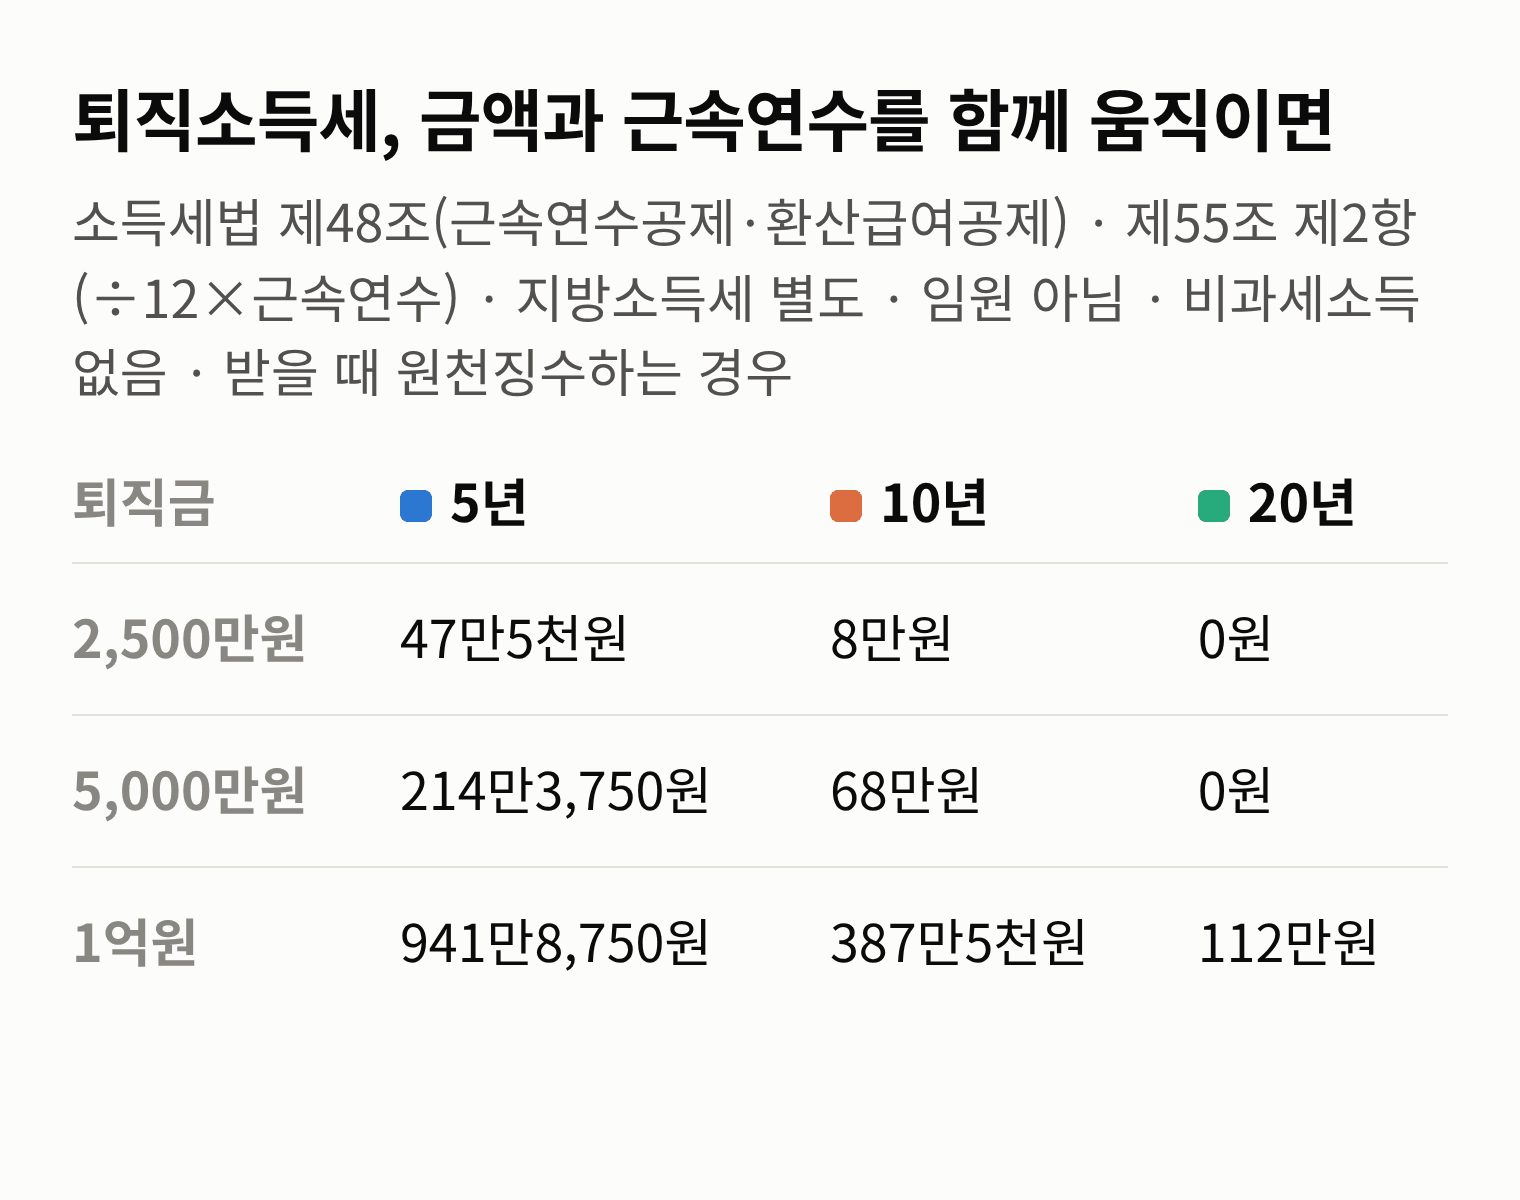
가로로 읽으면 근속연수가 길수록 세금이 줄고, 20년이면 2,500만원과 5,000만원은 0원이다. 20년이면 근속연수공제가 4,000만원이라 5,000만원에서 1,000만원이 남고, 이를 20으로 나눠 12를 곱한 환산급여 600만원은 800만원 이하라 전액 공제되기 때문이다. 세로로 읽으면 이 표에서 세금이 0원이 아닌 칸끼리는 금액이 두 배가 될 때 세금이 두 배보다 더 는다. 10년 기준으로 5,000만원이 1억원이 되면 세금은 68만원에서 387만5천원으로 약 5.7배, 2,500만원으로 줄면 8만원으로 8.5분의 1이다.
60일 안에 연금계좌로 옮기면 지금은 떼지 않는다
IRP 계좌 같은 퇴직연금계좌는 소득세법이 말하는 연금계좌다(소득세법 시행령 제40조의2 제1항 제2호). 거주자의 퇴직소득이 퇴직일 현재 연금계좌에 있거나 연금계좌로 지급되는 경우, 또는 퇴직해 받은 날부터 60일 이내에 연금계좌에 입금되는 경우에는 연금외수령하기 전까지 원천징수하지 않고, 이미 원천징수됐다면 환급을 신청할 수 있다(소득세법 제146조 제2항). 연금외수령은 연금계좌에서 대통령령으로 정하는 연금형태 등으로 꺼내는 연금수령 외의 인출을 말한다(같은 법 제20조의3 제1항).
위 계산은 이 경우가 아니라 받을 때 세금을 떼는 경우다. IRP가 퇴직연금 가운데 어떤 자리에 있는지는 퇴직연금 글에 적었다. 퇴직금을 IRP로 받는 원칙과 예외는 퇴직금 수령방법 글에 적었다.
비율로 어림하지 않는다
그렇다면 대략 어림하는 방법은 없을까? 나는 퇴직금 세금을 가늠할 때 비율로 어림하지 말고 다섯 단계를 직접 밟아야 한다고 본다. 퇴직금이 두 배면 세금도 두 배쯤이겠지, 근속연수가 절반이면 세금도 두 배쯤이겠지 하는 어림이 이 표의 여러 칸에서 빗나간다. 다섯 단계가 모두 금액이나 근속연수에 걸려 있어서 한 숫자만 보고 짐작할 수 없다.
이번 글에서는 퇴직소득세가 근속연수공제, 환산급여, 환산급여공제, 세율, 12로 나눠 근속연수를 곱하는 순서로 계산되고, 10년 5,000만원이면 받을 때 개인지방소득세까지 74만8천원을 떼며, 세금이 금액에도 근속연수에도 비례하지 않는다는 것에 대해서 알아보았다. 퇴직금을 받는다면 예상 금액과 근속연수로 다섯 단계를 한 번 직접 밟아 보자.
출처 (2026년 9월 현재 시행 중인 조문)
- 소득세법 제14조 · 제20조의3 · 제22조(퇴직소득) · 제48조(퇴직소득공제) · 제55조(세율) · 제146조(퇴직소득 원천징수)
- 소득세법 시행령 제40조의2 · 제43조 · 제105조(근속연수)
- 지방세법 제103조의13(특별징수의무)
'경제·금융 기초' 카테고리의 다른 글
| 퇴직금 수령방법, IRP가 원칙, 300만원 이하는 예외다 (0) | 2026.10.05 |
|---|---|
| 퇴직금 중간정산 사유, 세금은 영수증을 내야 다시 합쳐진다 (1) | 2026.10.04 |
| 퇴직금 지급기준, 알바도 1년·주 15시간이면 같다 (0) | 2026.10.03 |
| 2026 근로장려금 신청기간과 지급일, 세 신청의 달력 (0) | 2026.10.03 |
| 2026 근로장려금 금액, 소득이 적을수록 많은 게 아니다 (0) | 2026.10.02 |


댓글