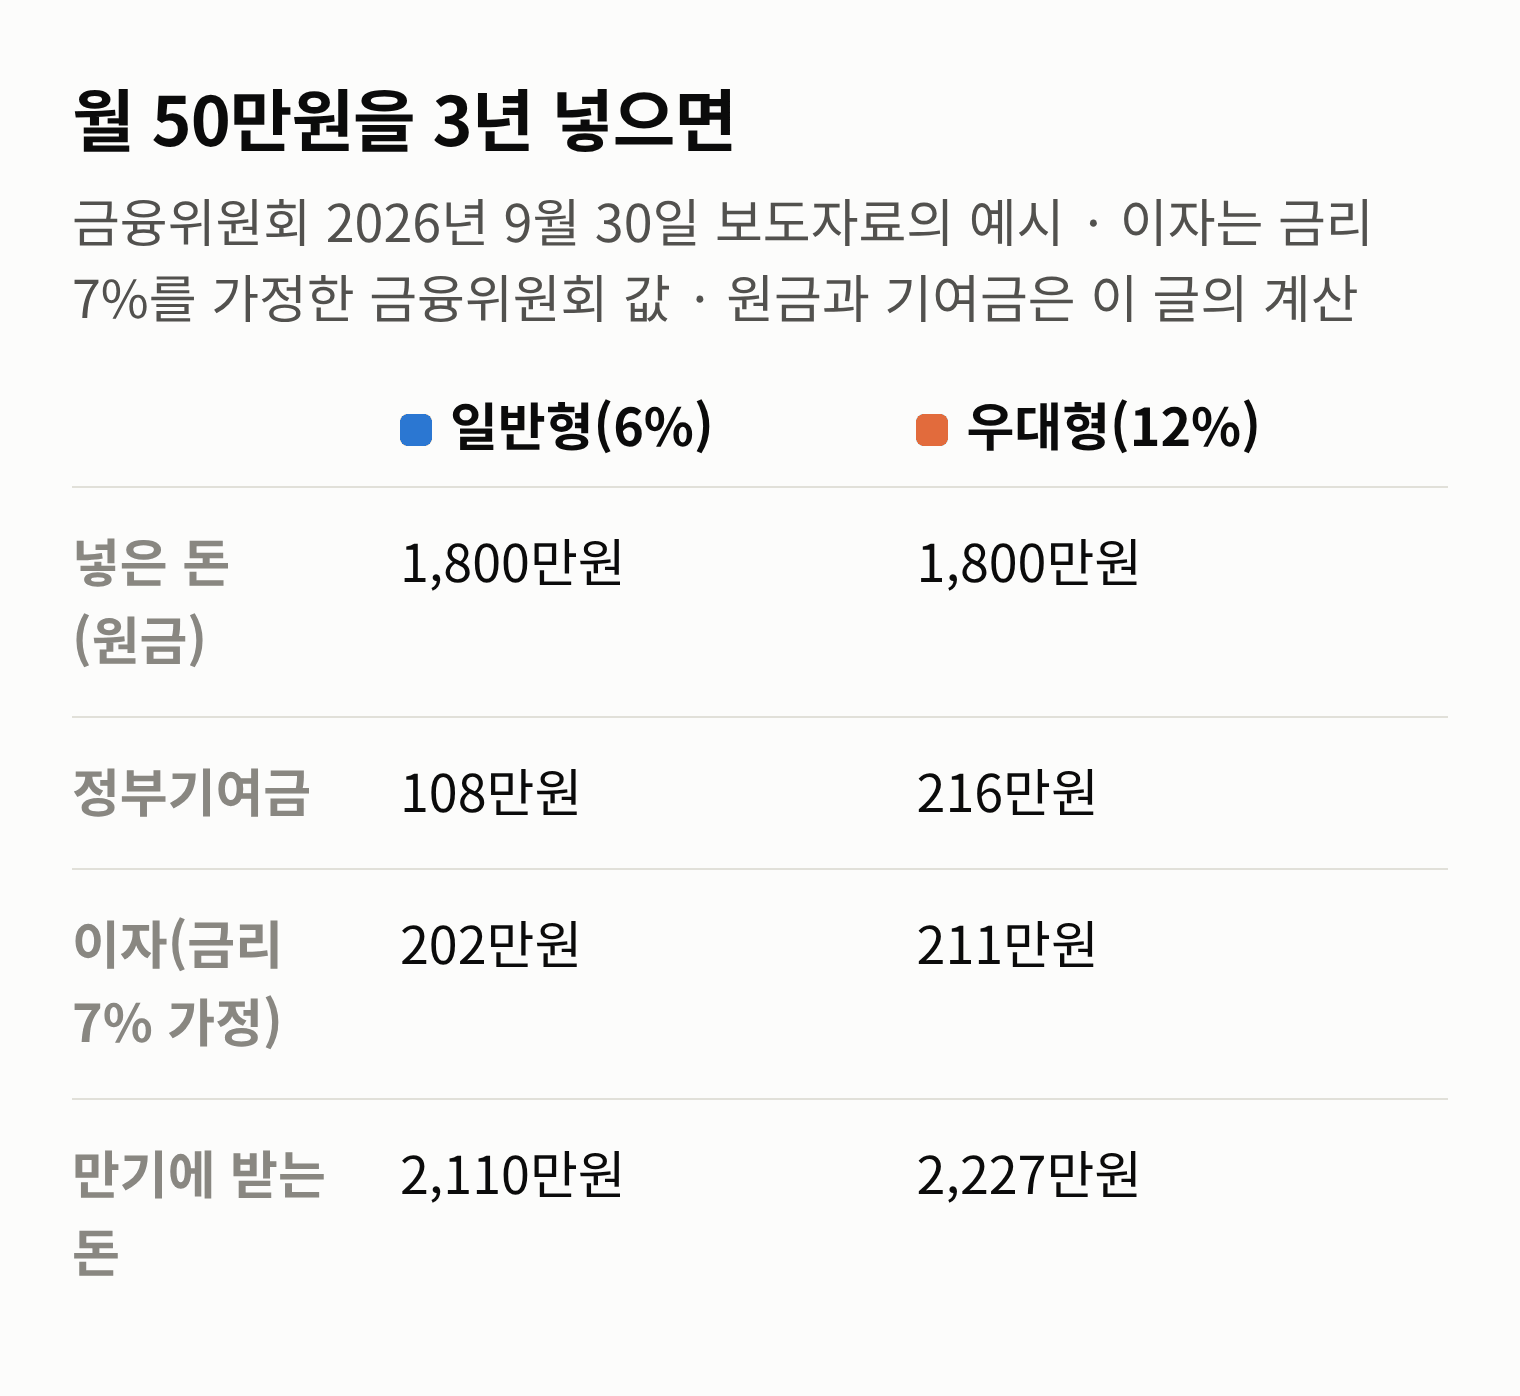
청년미래적금 만기 수령액은 원금, 정부기여금, 이자 세 가지를 더해 계산한다. 매월 50만원을 3년 동안 넣으면 원금은 1,800만원이고, 정부기여금은 일반형 108만원, 우대형 216만원이다. 여기에 이자가 붙는다. 금융위원회는 금리 7%를 가정한 예시에서 일반형 2,110만원, 우대형 2,227만원을 적었다(2026년 9월 30일 보도자료).
청년미래적금 안내에는 「연 최대 19.4%」라는 숫자가 함께 나온다. 적금 금리가 19.4%라는 뜻일까? 그렇지 않다. 이번 글에서는 금융위원회 보도자료의 숫자를 한 줄씩 다시 계산해, 청년미래적금 만기 수령액이 어떻게 만들어지는지 알아보고자 한다.
세 줄로 나눠 적는다
원금은 내가 넣은 돈이다. 넣을 수 있는 돈은 매월 50만원까지다(금융위원회 2026년 9월 30일 보도자료). 법은 납입한도를 한 해 600만원 이하로, 계약기간을 3년으로 적었다(조세특례제한법 제91조의25 제2항). 정부기여금은 납입액에 6%나 12%를 곱한 돈이다. 둘은 금리와 상관없이 곱셈으로 나온다.
| 매월 넣는 돈 | 3년 원금 | 기여금 일반형(6%) | 기여금 우대형(12%) |
|---|---|---|---|
| 10만원 | 360만원 | 21만6천원 | 43만2천원 |
| 30만원 | 1,080만원 | 64만8천원 | 129만6천원 |
| 50만원 | 1,800만원 | 108만원 | 216만원 |
표는 36개월 동안 같은 금액을 빠짐없이 넣은 경우다(이 글의 계산). 청년미래적금은 매월 천원부터 50만원까지 자유롭게 넣는 적금이라, 덜 넣은 달이 있으면 원금과 기여금이 그만큼 줄어든다.
이자는 금리를 가정해야 나온다
셋째 줄인 이자는 어떨까? 이자는 금리를 알아야 계산할 수 있다. 금융위원회는 이 적금의 금리를 3년 고정금리로, 기본 5%에 우대 최대 2~3%라고 안내했다. 취급기관마다 우대금리 조건이 달라 은행연합회 소비자포털의 비교공시에서 확인하라고 적었다. 금융위원회가 든 예시는 그 최고 금리인 7%와 8%를 가정한 것이다.
| 가정한 금리 | 유형 | 원금 | 기여금 | 이자 | 만기 수령액 |
|---|---|---|---|---|---|
| 7% | 일반형 | 1,800만원 | 108만원 | 202만원 | 2,110만원 |
| 7% | 우대형 | 1,800만원 | 216만원 | 211만원 | 2,227만원 |
| 8% | 일반형 | 1,800만원 | 108만원 | 230만원 | 2,138만원 |
| 8% | 우대형 | 1,800만원 | 216만원 | 239만원 | 2,255만원 |
같은 금리인데 우대형의 이자가 9만원 많다. 납입금만이 아니라 기여금에도 이자가 붙기 때문이다. 보도자료는 「납입금과 기여금에 이자가 발생하며, 이자 소득세는 면제된다」고 적었다. 우대금리 가운데 저소득층 우대금리 0.5%포인트는 가입신청 때 총급여(근로소득에서 비과세소득을 뺀 금액이라는 뜻이다) 3,600만원 이하이면 따로 신청하지 않아도 적용되고, 재무상담 우대금리 0.2%포인트는 만기일이 속하는 달의 3개월 전까지 재무상담을 마치면 적용된다고 보도자료는 답했다.
「19.4%」는 금리가 아니다
금리, 정부 기여금, 이자소득 비과세 혜택을 함께 고려한 청년미래적금 실질 가입효과는 일반형 기준 최대 13.2~14.4%, 우대형 18.2~19.4% 수준 단리 적금상품에 가입하는 것과 유사한 수준이다.
— 금융위원회 보도자료(2026년 9월 30일 배포)
이 숫자는 환산한 값이다. 기여금도 없고 세금도 떼는 보통의 적금이라면 금리가 몇 퍼센트여야 같은 돈을 받느냐를 거꾸로 계산한 것이다. 직접 해 보면 이렇다. 단리는 이자에 다시 이자가 붙지 않고 원금에만 이자가 붙는다는 뜻이다. 매월 50만원을 금리 13.2%인 단리 적금에 3년 넣으면 세전이자가 366만3천원이다. 여기서 이자에 붙는 세금인 이자소득세 15.4%, 곧 56만4,102원을 떼면 2,109만8,898원이 남는다(이 글의 계산). 만원 단위로 반올림하면 금융위원회 예시의 일반형 2,110만원이다.
그러니 13.2%는 금리 7%와 기여금 6%, 비과세를 함께 고려해 다시 적은 숫자다. 15.4%가 어떻게 나오는지는 이자소득세 글에 적었다.
19.4%는 금리 8%를 가정하고 우대형 기여금 12%를 받는 사람의 환산값이다. 그렇다면 같은 7%짜리 보통 적금과는 얼마나 차이가 날까? 매월 50만원을 금리 7%인 단리 적금에 3년 넣으면 세전이자 194만2,500원에서 세금 29만9,145원을 떼고 1,964만3,355원을 받는다(이 글의 계산, 매월 첫날 넣는 경우). 금융위원회 예시의 일반형 2,110만원과 비교하면 약 146만원 차이다. 적금 이자가 금리에 비해 적어 보이는 까닭은 적금 이자 계산 글에 적었다.
내 숫자로 바꿔 적기
나는 이 적금을 볼 때 19.4%라는 한 줄보다 원금, 기여금, 이자 세 줄로 나눠 적는 편이 낫다고 본다. 세 줄 가운데 내가 정하는 것은 넣는 돈이고, 기여금은 내 유형이 6%인지 12%인지로 정해지며, 이자는 고른 취급기관의 금리와 우대 조건으로 정해지기 때문이다. 19.4%는 금리 8%를 가정하고 우대형 기여금 12%를 받을 때의 숫자다.
본인은 매월 얼마를 3년 동안 넣을 수 있는가? 그 금액에 36을 곱하고, 6%나 12%를 곱한 값을 옆에 적는 데서 시작하면 된다. 청년미래적금 웹페이지(fill4young.kinfa.or.kr)에는 만기해지 예상 금액을 계산해 보는 메뉴가 있다.
기여금이 6%인지 12%인지는 소득과 재직 요건으로 갈리고, 3년 안에 해지하면 기여금과 비과세가 사라질 수 있으며, 가입은 정해진 신청기간에만 받는다. 순서대로 청년미래적금 조건 글 · 청년미래적금 정부기여금 글 · 청년미래적금 중도해지 글 · 청년미래적금 2차 신청기간 글에 정리해 두었다.
이번 글에서는 청년미래적금 만기 수령액이 원금과 정부기여금과 이자의 합이고, 매월 50만원을 3년 넣으면 원금 1,800만원에 기여금이 108만원이나 216만원 붙으며, 「연 19.4%」는 금리가 아니라 금리와 기여금, 비과세를 함께 고려해 환산한 값이라는 것에 대해서 알아보았다. 매월 넣을 금액부터 정해 세 줄을 적어 보자.
출처 (2026년 10월 11일 확인)
- 금융위원회 보도자료 「10월 7일부터 2차 가입신청 시작! 청년미래적금 가입 전 달라진 절차와 주요일정을 확인하세요.」(2026. 9. 30. 배포)
- 금융위원회 보도자료 청년미래적금 2차 가입 신청 안내(2026. 9. 16. 배포)
- 금융위원회 보도자료 「6월 22일 출시 청년미래적금, 가입절차·심사일정·갈아타기 방법 등 주요정보에 대해 미리 확인하세요!」(2026. 6. 15. 배포)
- 조세특례제한법 제91조의25(청년미래적금에 대한 비과세)
- 이 글의 계산(`viz/calc/youthfuture.py`) — 매월 첫날 같은 금액을 36개월 넣는 단리 적금, 이자소득세 15.4%, 원 미만 처리 없음
'경제·금융 기초' 카테고리의 다른 글
| 육아휴직 기간, 1년에서 1년 6개월로 늘어나는 세 경우 (0) | 2026.10.18 |
|---|---|
| 육아휴직 조건, 휴직은 근무 6개월·급여는 180일 (0) | 2026.10.18 |
| 청년미래적금 중도해지, 결혼·주택 구입은 예외 사유에 없다 (0) | 2026.10.17 |
| 청년미래적금 우대형 12%, 중소기업 재직 29개월로 유지 (0) | 2026.10.16 |
| 청년미래적금 조건, 총급여 7,500만원·중위소득 200% (0) | 2026.10.16 |


댓글