청년미래적금 조건은 나이, 내 소득, 가구소득을 함께 본다. 가입일 현재 19세 이상 34세 이하이고, 직전 연도 총급여가 7,500만원 이하이거나 연매출 3억원 이하인 소상공인이면서, 가구 중위소득 200% 이하여야 한다. 다만 넣은 돈에 정부가 얹어 주는 정부기여금은 총급여 6천만원 이하부터 붙는다. 조세특례제한법 제91조의25와 금융위원회 2026년 9월 30일 보도자료가 적은 기준이다.
조건이 여러 겹이라 어디서 걸리는지 알기 어렵다. 소득이 없는 사람은 가입할 수 있을까? 부모와 함께 살면 부모 소득도 볼까? 이번 글에서는 2026년 10월 현재 시행 중인 조문과 금융위원회 보도자료로 청년미래적금 조건을 차례로 알아보고자 한다. 이번 2차 모집의 신청과 계좌개설 날짜는 청년미래적금 2차 신청기간 글에 적었다.
법이 정한 조건
1. 직전 과세기간의 총급여액이 7,500만원 이하일 것(직전 과세기간에 근로소득만 있거나 근로소득과 종합소득과세표준에 합산되지 아니하는 종합소득만 있는 경우로 한정하고, 비과세소득만 있는 경우는 제외한다)
2. 직전 과세기간의 종합소득과세표준에 합산되는 종합소득금액이 6,300만원 이하일 것(…)
— 조세특례제한법 제91조의25제1항
총급여액은 한 해 동안 받은 근로소득에서 비과세소득을 뺀 금액이다(소득세법 제20조 제2항). 총급여와 소득금액이 어떻게 다른지는 부양가족 공제 기준 글에 적었다. 근로소득만 있는 사람은 1호의 총급여 7,500만원으로 보고, 2호는 종합소득과세표준에 합산되는 종합소득금액 6,300만원을 기준으로 적었다.
종합소득금액은 이자, 배당, 사업, 근로, 연금, 기타소득금액을 합한 금액이라는 뜻이다(소득세법 제14조 제2항). 종합소득과세표준은 그 합계에서 종합소득공제를 뺀 금액이라고 보면 된다.
같은 항 3호는 소상공인을 따로 적었는데, 시행령은 그 요건을 직전 과세연도 매출액 3억원 이하로 정했다(시행령 제93조의11 제2항). 나이는 가입일 현재 19세 이상 34세 이하이고, 병역을 이행한 기간은 6년까지 나이에서 뺀다(같은 조 제1항).
이 조문이 정한 것은 이자소득에 세금을 매기지 않는 조건이다. 정부기여금과 가구소득 기준은 조문이 아니라 금융위원회 보도자료에 있다. 그래서 기준이 두 겹이 된다.
기여금은 6천만원에서 갈린다
| 구분 | 내 소득(직전 연도) | 가구 중위소득 | 정부기여금 |
|---|---|---|---|
| 기여금 미대상 | 총급여 6천만원 초과~7,500만원 이하 | 200% 이하 | 없음(비과세만) |
| 일반형 | 총급여 6천만원 이하 또는 소상공인 연매출 3억원 이하 | 200% 이하 | 납입액의 6% |
| 우대형(중소기업 재직자) | 총급여 3,600만원 이하 | 150% 이하 | 납입액의 12% |
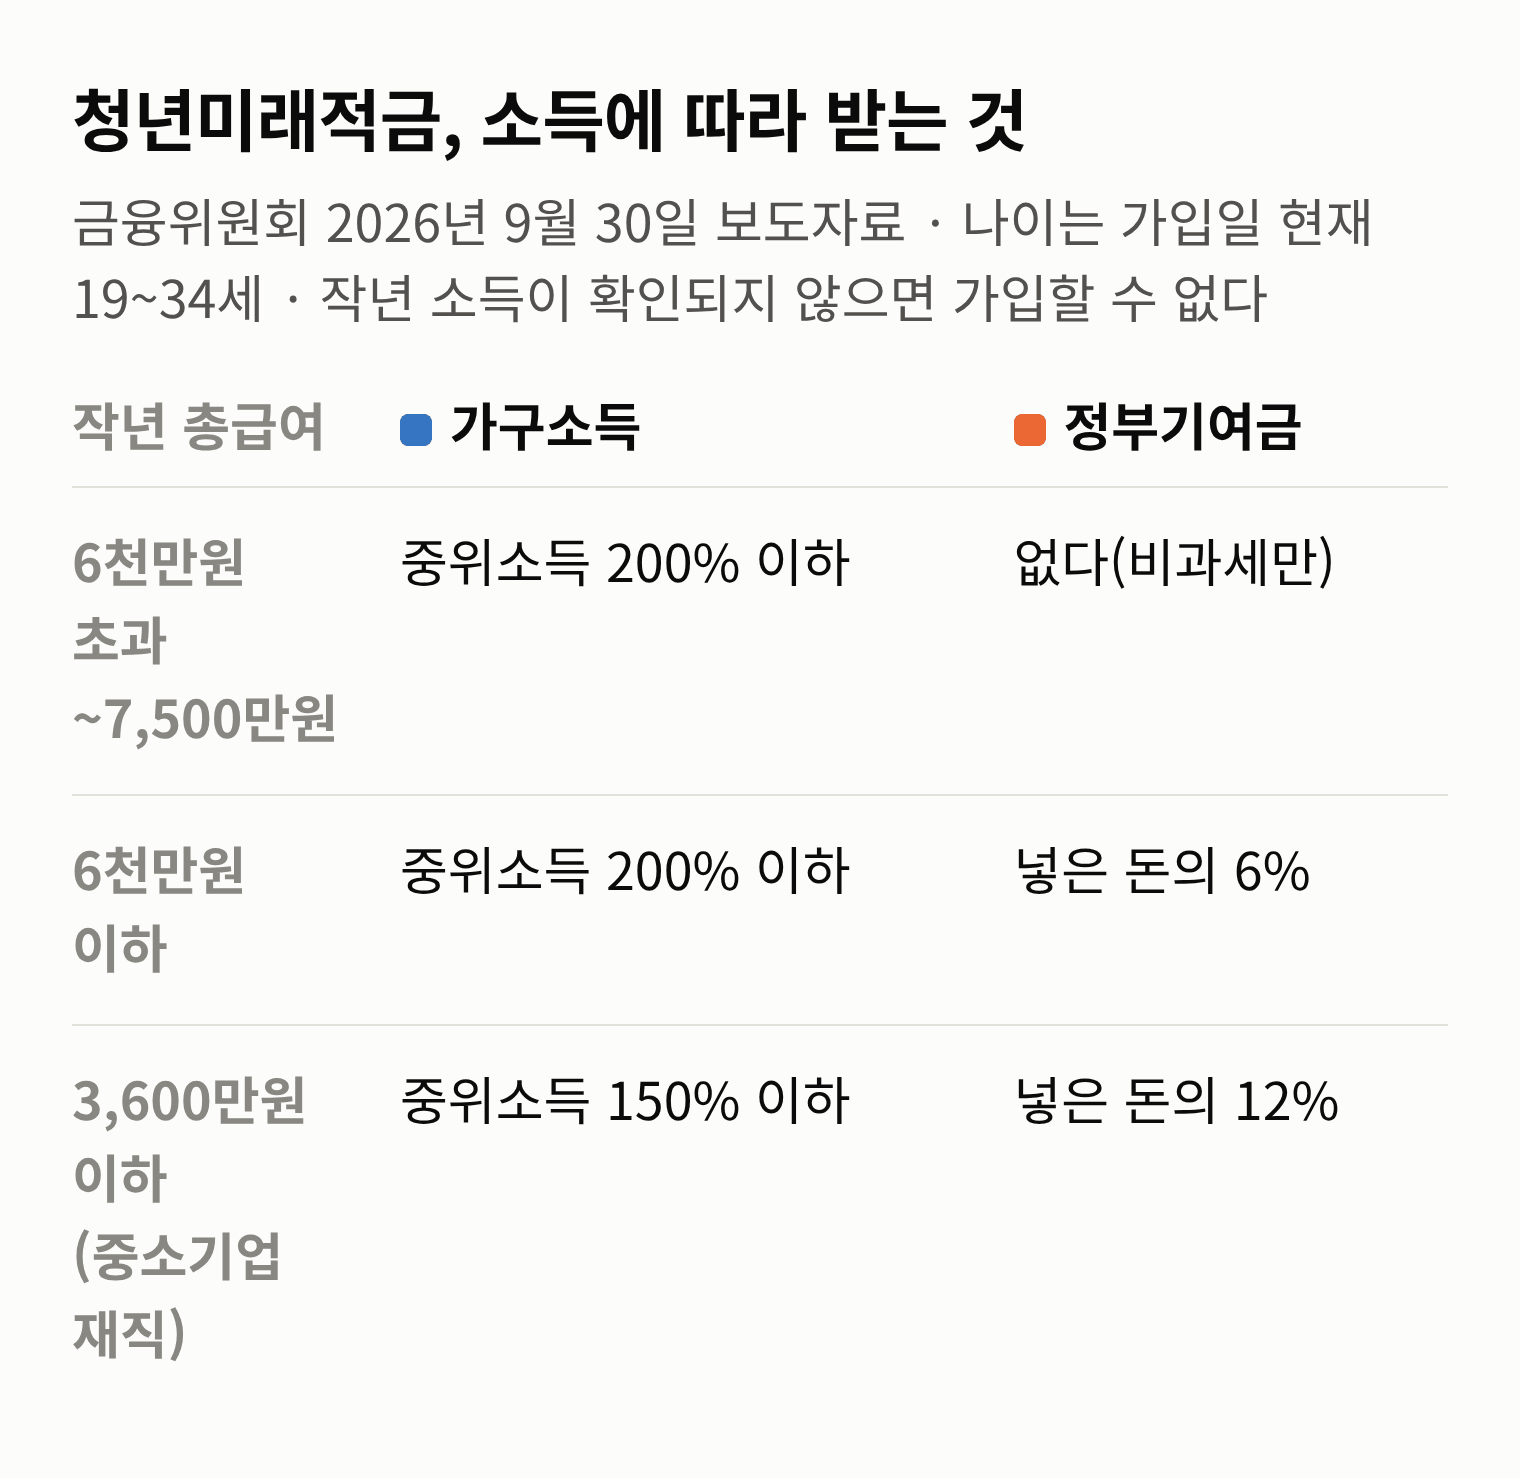
표의 금액 옆에는 종합소득 기준이 하나씩 붙어 있다. 6천만원에는 4,800만원, 7,500만원에는 6,300만원, 3,600만원에는 2,600만원이다. 우대형에는 중소기업 신규 취업자와 연매출 1억원 이하 소상공인도 들어가는데, 그 기준은 따로 다룬다. 총급여가 6천만원을 넘고 7,500만원 이하인 사람은 가입은 되지만 기여금 없이 비과세 혜택만 받는다. 최초 모집 가입자 138만5천 명 가운데 기여금을 받지 않는 가입자는 1만2천 명(0.9%)이었다(금융위원회 2026년 8월 10일 자료).
가구소득은 누구까지 보나
중위소득은 가구를 소득 순으로 줄 세웠을 때 한가운데에 오는 값이다. 가구 중위소득 200% 이하라는 것은 내 가구의 소득이 그 값의 두 배 이하라는 뜻이다. 그렇다면 가구에는 누가 들어갈까? 보도자료는 주민등록표등본의 세대원 가운데 신청인의 배우자, 부모, 자녀, 미성년 형제자매를 가구원으로 확정한다고 적었다. 조부모는 빼고, 신청인이 조부모를 부양하는 관계가 확인되면 포함할 수 있다.
부부는 어떻게 될까? 가입요건은 개인별로 심사하므로 부부가 각각 연령과 소득요건을 채우면 따로 신청할 수 있다. 그리고 신청인과 배우자 둘로 이루어진 2인 가구로서 두 사람 모두 국세청 소득금액을 확인할 수 있으면 기준이 200%는 250%로, 150%는 200%로 넓어진다. 가입요건의 세부 사항은 청년미래적금 웹페이지(fill4young.kinfa.or.kr)에서 확인할 수 있다고 금융위원회는 안내했다.
소득이 없으면
직전 연도 소득이 확인되지 않으면 가입할 수 없다. 이번 2차 모집은 2025년 소득으로 심사한다. 그래서 올해 처음 취업한 사람은 2026년 소득이 확정되는 내년 가입기간부터 신청할 수 있다고 금융위원회는 답했다. 반대로 근로 형태는 따지지 않는다. 상용직, 일용직, 아르바이트 모두 직전 연도 국세청 소득이 확인되면 신청할 수 있고, 4대 보험에 들지 않은 프리랜서도 국세청에 신고한 소득이 있으면 된다.
비과세소득만 있는 사람은 법 조문의 괄호가 제외한다. 다만 육아휴직급여(수당)나 군 장병 급여가 있는 사람은 가입신청을 할 수 있다고 보도자료는 적었다. 한편 직전 3개 연도 가운데 한 번이라도 금융소득 종합과세 대상자였던 사람은 가입이 제한된다. 금융소득 종합과세는 이자와 배당이 한 해 2천만원을 넘을 때 다른 소득과 합쳐 세금을 매긴다는 뜻이다. 이자에 붙는 세금을 이자소득세라고 하는데, 2천만원 기준과 함께 이자소득세 글에 적었다.
가입한 뒤 소득이 오르면 어떻게 될까? 금융위원회는 가입 후 별도의 유지심사가 없어, 소득이 늘어도 기여금 매칭비율을 조정하지 않을 예정이라고 답했다.
나는 조건을 볼 때 금액보다 작년 소득이 국세청에 잡혀 있는지를 먼저 확인해야 한다고 본다. 7,500만원과 6천만원은 넘지만 않으면 되는 선이지만, 소득이 확인되지 않으면 금액과 상관없이 가입할 수 없기 때문이다.
소득요건이 없어진다는 말은 어디서 나왔을까? 2027년 정부 예산안에 가입대상을 모든 청년으로 넓히는 내용이 들어 있다. 금융위원회는 이 예산안이 국회 심의를 거쳐 확정되면 2027년 모집부터 적용한다고 적었다. 아직 확정된 것은 아니다.
이번 글에서는 청년미래적금 조건이 가입일 현재 19~34세, 직전 연도 총급여 7,500만원 이하 또는 연매출 3억원 이하 소상공인, 가구 중위소득 200% 이하이고, 정부기여금은 총급여 6천만원 이하부터 붙으며, 직전 연도 소득이 확인되지 않으면 가입할 수 없다는 것에 대해서 알아보았다. 신청 전에 작년 소득이 국세청에 신고돼 있는지부터 확인해 두자.
출처 (2026년 10월 11일 확인)
- 조세특례제한법 제91조의25(청년미래적금에 대한 비과세) · 시행령 제93조의11 · 소득세법 제14조 · 제20조
- 금융위원회 보도자료 「10월 7일부터 2차 가입신청 시작! 청년미래적금 가입 전 달라진 절차와 주요일정을 확인하세요.」(2026. 9. 30. 배포) · 청년미래적금 2차 가입 신청 안내(2026. 9. 16. 배포)
- 금융위원회 보도참고자료 「청년미래적금, 138.5만명 최종 가입」(2026. 8. 10. 배포)
'경제·금융 기초' 카테고리의 다른 글
| 청년미래적금 중도해지, 결혼·주택 구입은 예외 사유에 없다 (0) | 2026.10.17 |
|---|---|
| 청년미래적금 우대형 12%, 중소기업 재직 29개월로 유지 (0) | 2026.10.16 |
| 청년미래적금 2차 신청기간, 계좌개설은 11월 16~27일 (0) | 2026.10.15 |
| 자동차세 계산기, 배기량에 80·140·200원을 곱한다 (0) | 2026.10.15 |
| 자동차세 연납 할인, 1월에 내면 약 4.6%를 뺀다 (0) | 2026.10.14 |


댓글