사업소득에서 떼는 3.3%와 기타소득에서 떼는 8.8%는 곱하는 대상이 서로 다르다. 앞의 것은 받은 돈 전체에 붙고, 뒤의 것은 경비를 먼저 빼고 남은 금액에 붙는다. 두 숫자를 나란히 놓고 「2.7배 더 뗀다」고 읽으면 조문에 적힌 세율 차이를 놓친다.
어느 쪽으로 정해지는지는 내가 받아본 조문만으로는 한 줄로 못 적는다. 법이 기타소득을 「사업소득 … 외의 소득」으로 적어 순서는 정해두었지만, 그 갈림을 판정하는 기준까지 한자리에 모아둔 조문은 내가 못 찾았다. 그래서 이 글에서는 이름이 갈리고 나면 무엇이 달라지는지에 대해서 알아보고자 한다. 갈리는 지점을 알아야 내 소득이 어느 쪽으로 처리됐는지 명세를 보고 짚을 수 있다.
기타소득에는 경비를 안 대도 쳐주는 몫이 있다
두 이름의 셈법은 겉으로 같아 보인다. 사업소득금액은 「총수입금액에서 이에 사용된 필요경비를 공제한 금액」이고(소득세법 제19조제2항), 기타소득도 같은 형식이다. 여기서 소득금액은 받은 돈에서 쓴 돈을 뺀 나머지를 말한다.
기타소득금액은 해당 과세기간의 총수입금액에서 이에 사용된 필요경비를 공제한 금액으로 한다.
— 소득세법 제21조제3항
여기 나오는 필요경비는 그 일을 하려고 실제로 쓴 돈이다. 그런데 기타소득 쪽에는 실제로 쓰지 않았어도 쳐주는 몫이 시행령에 따로 있다.
법 제21조제1항제7호ㆍ제8호의2ㆍ제9호ㆍ제15호 및 제19호의 기타소득에 대해서는 거주자가 받은 금액의 100분의 60에 상당하는 금액을 필요경비로 한다.
— 소득세법 시행령 제87조제1호의2
받은 돈의 60%를 경비로 인정해준다는 뜻이다. 얼마를 썼는지 따지지 않고 그만큼을 먼저 빼준다. 조문이 든 다섯 호에 제15호(원고료·인세 같은 창작물 대가)와 제19호(일시적으로 제공한 인적용역의 대가)가 들어 있다.
다만 모든 기타소득에 붙는 것이 아니다. 조문이 든 다섯 호에만 붙는다. 예를 들어 사례금은 제17호라 여기에 없다.
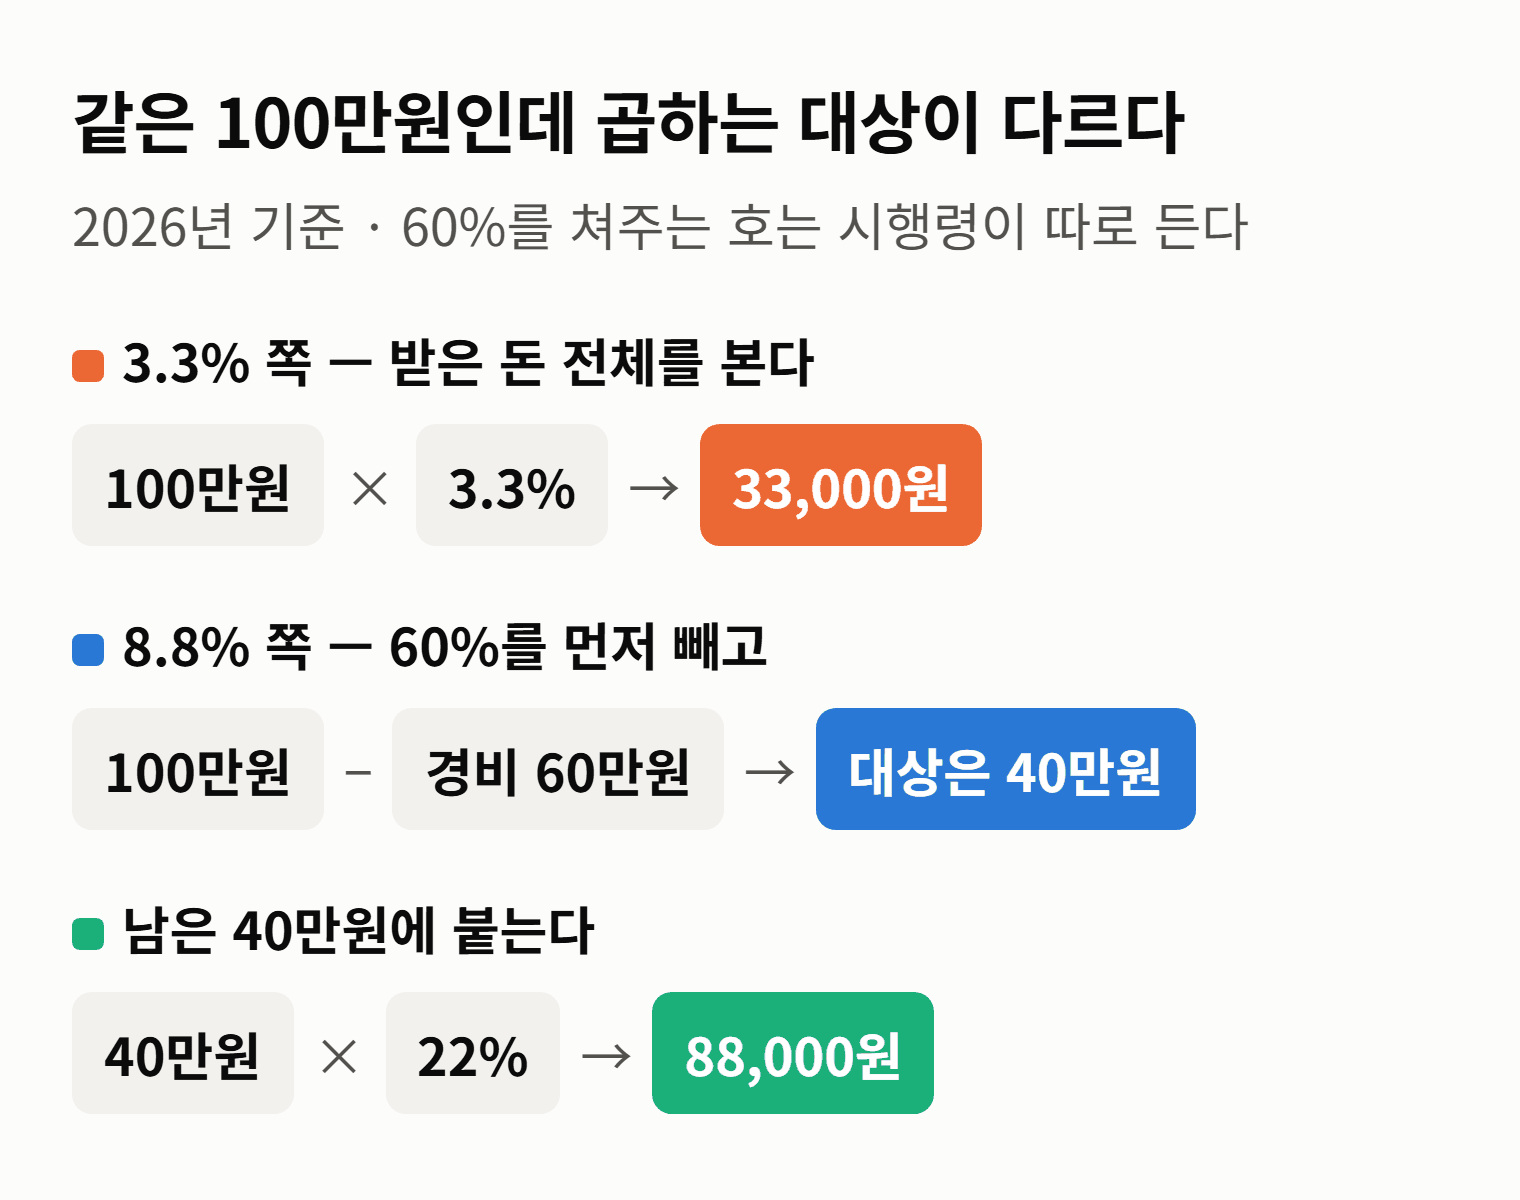
그래서 뗄 때의 대상이 100만원과 40만원으로 갈린다
숫자를 놓고 보자. 100만원을 받는다.
조문이 원천징수대상 사업소득이라고 부르는 쪽이면 100만원 전체에 붙는다. 소득세가 「100분의 3」(소득세법 제129조제1항제3호)이고 지방세가 그 소득세의 10%라, 합쳐서 33,000원이다. 이 이름이 덮는 범위는 시행령이 따로 정해두었고, 모든 사업소득이 여기 드는 것은 아니다.
기타소득이고 60%를 쳐주는 호에 든다면 경비 60만원을 뺀 40만원이 대상이 된다. 거기에 세율이 붙는다.
그 밖의 기타소득에 대해서는 100분의 20
— 소득세법 제129조제1항제6호라목
40만원의 20%가 8만원이고, 지방세가 그 10%인 8천원이다. 합쳐서 88,000원이다. 흔히 「8.8%」라고 부르는 숫자가 여기서 나온다.
그런데 이 8.8%는 내가 받아본 세 조문 어디에도 그 숫자로 없다. 경비 60%와 세율 20%와 지방세 10%를 곱해야 나오는 값이다. 그러니 그 세 조건이 다 맞을 때만 8.8%다. 사례금처럼 60%가 안 붙는 기타소득은 경비를 실제로 대지 못하면 곱하는 대상이 받은 돈 그대로가 되어, 같은 22%라도 훨씬 큰 금액에 붙는다.
두 숫자를 나란히 놓으면 「기타소득이 2.7배 더 뗀다」로 읽힌다. 그런데 조문에 적힌 세율은 3%와 20%로 6.7배 차이다. 8.8%가 3.3%의 2.7배에 그치는 것은 경비 60%를 먼저 빼준 몫이 그 차이를 깎았기 때문이다. 세율 쪽은 더 벌어져 있고 대상 쪽이 그것을 되돌린 값이 8.8%다.
그리고 그 60%는 최대가 아니라 최소로 보장하는 몫이다. 같은 조문에 단서가 붙어 있다.
다만, 실제 소요된 필요경비가 거주자가 받은 금액의 100분의 60에 상당하는 금액을 초과하면 그 초과하는 금액도 필요경비에 산입한다.
— 소득세법 시행령 제87조제1호의2 단서
실제로 60%보다 많이 썼으면 쓴 만큼 뺀다는 뜻이다. 그러니 60%는 밑에서 받쳐주는 값이지 위에서 자르는 값이 아니다.
기타소득에는 합칠지 말지를 고르는 조건이 붙어 있다
떼는 것으로 끝나느냐 아니냐에도 갈림이 있다. 기타소득에는 조건이 붙어 있다.
다음 각 호에 따른 소득의 금액은 종합소득과세표준을 계산할 때 합산하지 아니한다. … 기타소득금액이 300만원 이하이면서 제127조에 따라 원천징수된 소득. 다만, 해당 소득이 있는 거주자가 종합소득과세표준을 계산할 때 그 소득을 합산하려는 경우 그 소득은 분리과세기타소득에서 제외한다.
— 소득세법 제14조제3항제8호가목
여기 나오는 분리과세는 다른 소득과 합치지 않고 그 소득만 따로 떼어 세금을 끝내는 것을 말한다. 읽을 때 방향을 뒤집기 쉬운 자리다. 조문은 「합산하지 아니한다」가 먼저이고, 단서가 「합산하려는 경우에는 뺀다」다. 즉 기본이 따로 떼고 끝내는 쪽이고, 합치는 쪽이 선택이다. 흔히 「분리과세를 선택한다」고 말하는데 조문은 반대로 적혀 있다.
조건도 둘이다. 300만원은 받은 돈이 아니라 경비를 뺀 기타소득금액이고, 미리 떼인 소득이어야 한다. 기타소득이 근로장려금의 자격을 잴 때 어떻게 더해지는지는 근로장려금 대상 글에 적었다.
사업소득 쪽은 어떤가. 같은 조항에서 사업소득을 합산에서 빼는 호는 총수입 2천만원 이하인 주택임대소득 하나다.
그리고 아주 적은 금액에는 세금을 안 매긴다.
기타소득이 다음 각 호의 어느 하나에 해당하면 그 소득에 대한 소득세를 과세하지 아니한다. … 그 밖의 기타소득금액이 건별로 5만원 이하
— 소득세법 제84조제4호
여기서도 5만원은 소득금액이다. 60%를 쳐주는 호라면 받은 돈 12만 5천원까지가 그 경계가 된다.
이번 글에서는 같은 돈이라도 사업소득이냐 기타소득이냐에 따라 뗄 때 곱하는 대상이 달라진다는 것과, 그래서 3.3%와 8.8%를 나란히 놓으면 조문에 적힌 세율 차이가 가려진다는 것에 대해서 알아보았다. 본인이 받은 돈에서 얼마가 빠졌는지 명세를 찾아보자. 받은 금액의 3.3%면 사업소득 쪽이고, 8.8%면 60%를 쳐준 기타소득 쪽이다. 5월에 내가 직접 신고해야 하는 경우가 어디까지인지는 연말정산만 하면 끝일까? 직접 신고해야 하는 세금에 정리해두었다.
출처 (2026년 9월 현재 시행 중인 조문을 직접 받아 대조했다)
- 소득세법 제14조 · 제19조 · 제21조 · 제84조 · 제127조 · 제129조 — 국가법령정보센터
- 소득세법 시행령 제87조(기타소득의 필요경비 의제) · 제184조(원천징수대상 사업소득의 범위) — 국가법령정보센터
- 지방세법 제103조의13 — 국가법령정보센터
'경제·금융 기초' 카테고리의 다른 글
| 자동차 의무보험, 과태료가 붙는 행위와 징역이 붙는 행위가 다르다 (0) | 2026.09.24 |
|---|---|
| 자동차 의무보험 둘은 내 차도 내 몸도 안 덮는다 (0) | 2026.09.23 |
| 프리랜서 3.3%는 소득에 붙는 세율이 아니라 받은 돈 전체에 붙는다 (0) | 2026.09.22 |
| 퇴직금을 정하는 평균임금은 3개월 급여를 셋으로 나눈 값이 아니다 (0) | 2026.09.22 |
| 실업급여를 며칠 받는지는 법에 날수로 적혀 있다 (0) | 2026.09.21 |


댓글