나는 손절 기준을 하락률로 정해두지 않았다. 몇 퍼센트가 빠지면 판다는 규칙이 없다.
손절은 손해를 보고 파는 것을 말한다. 흔히 기준을 하락률로 잡는다. 10%가 빠지면 판다, 20%가 빠지면 판다 같은 식이다. 이번 글에서는 그 기준 대신 무엇을 볼 수 있는지에 대해서 알아보고자 한다.
하락률로 정하는 방식은 무엇을 해결하나
먼저 이 방식이 왜 널리 쓰이는지부터 봐야 한다. 그냥 틀린 방식이라서 안 쓰는 것이 아니다.
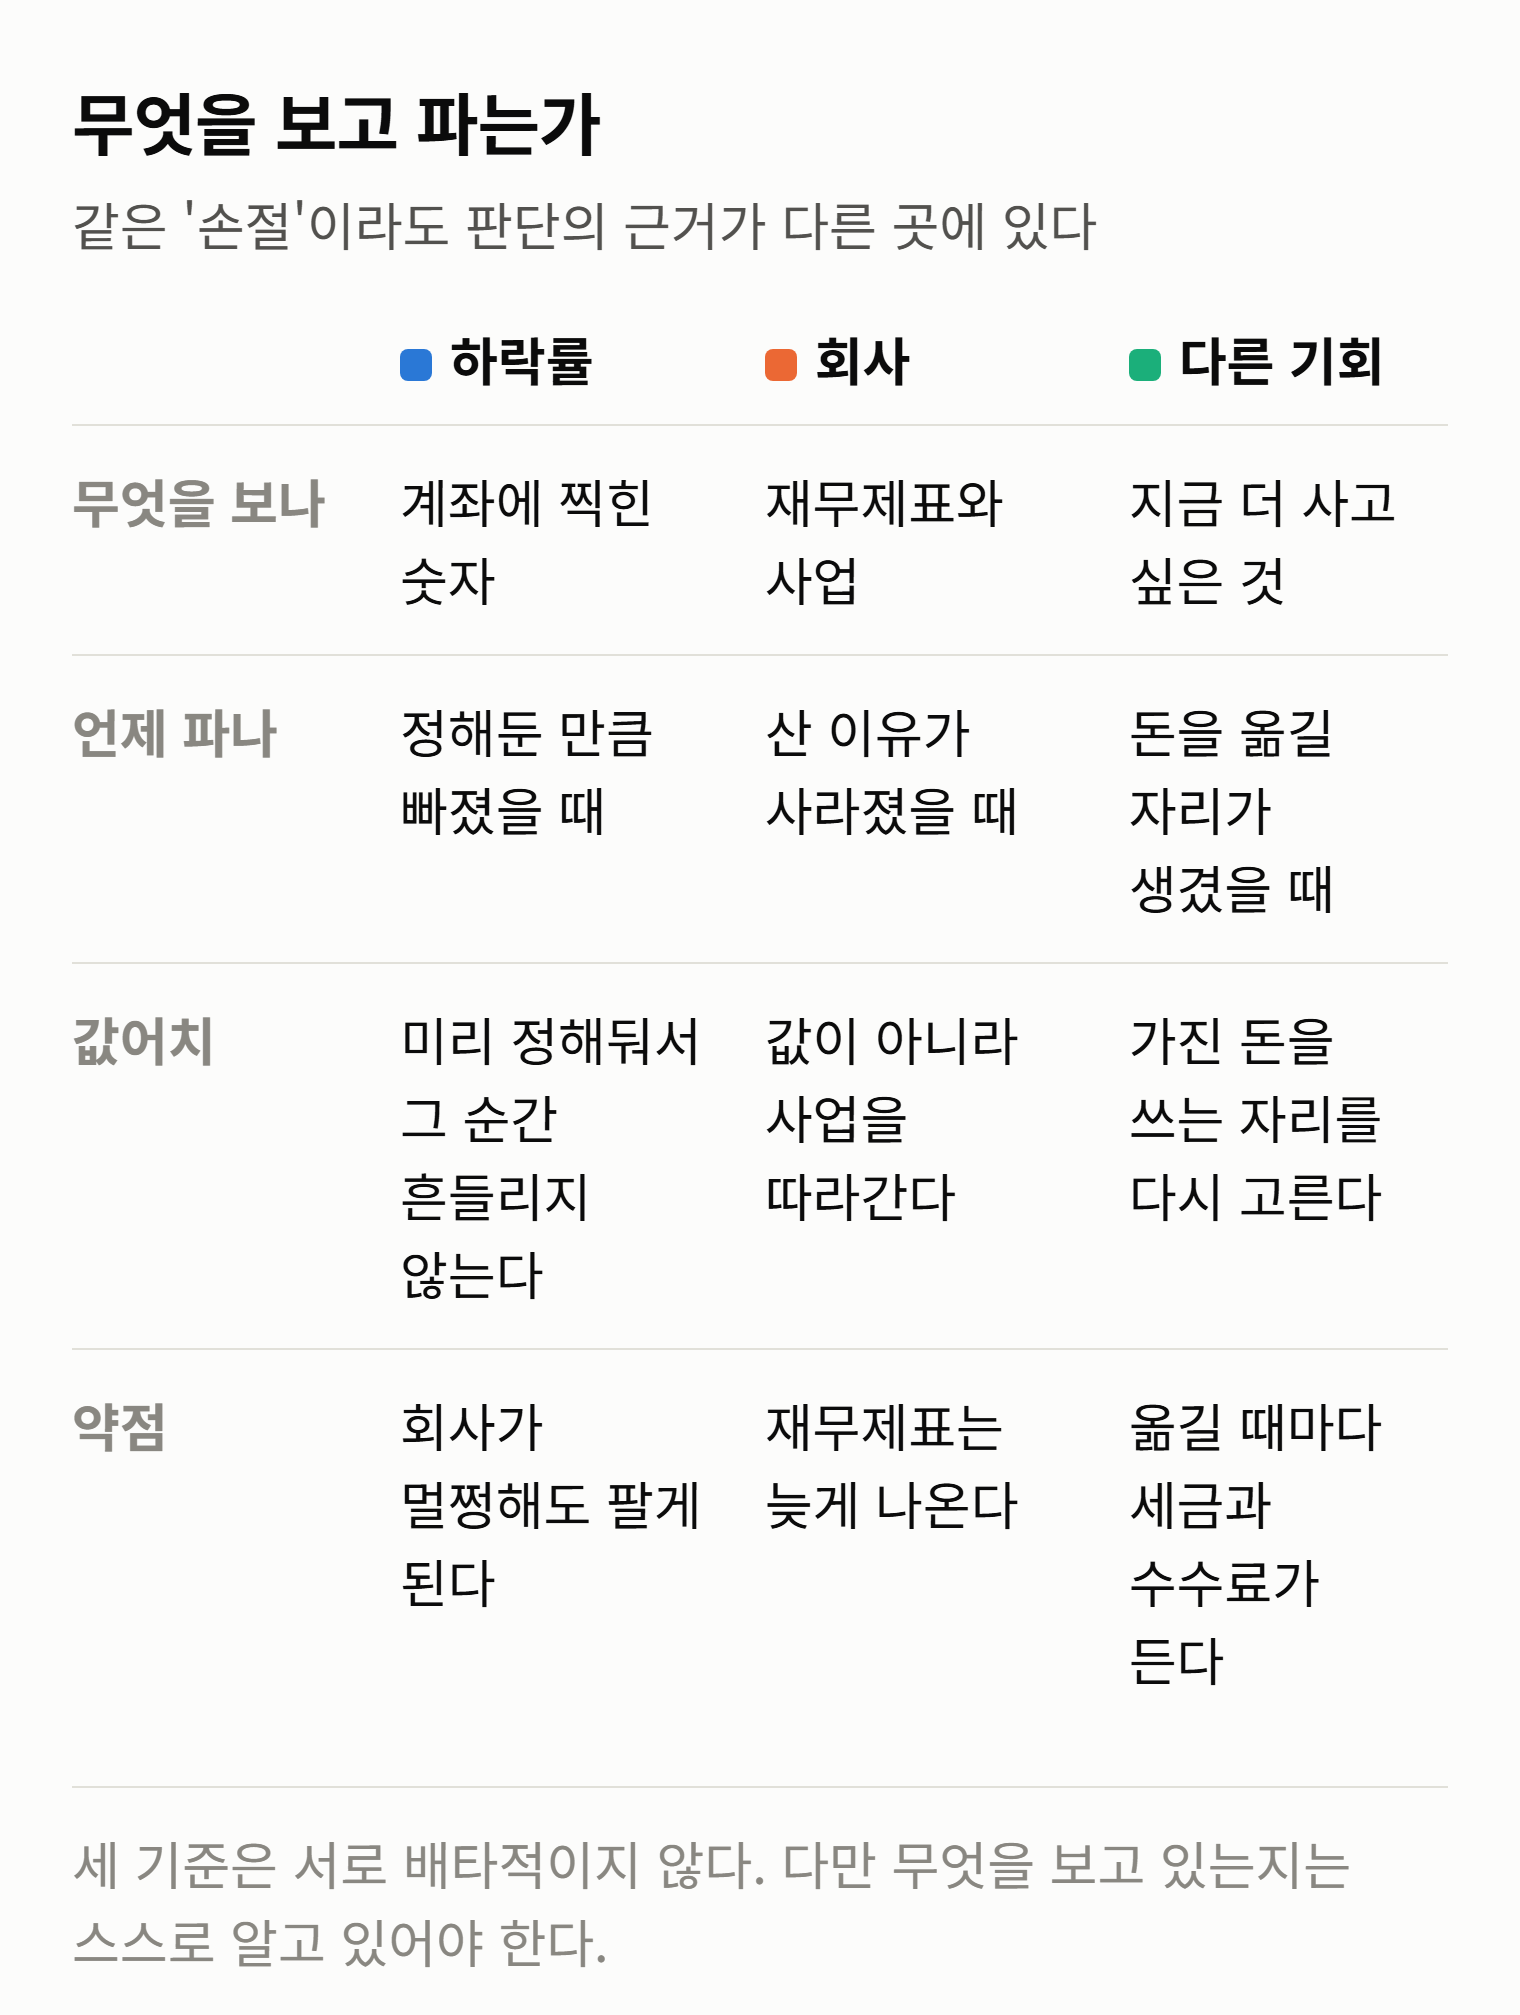
가장 큰 값어치는 미리 정해둔다는 데 있다. 값이 빠지고 있을 때는 판단이 흔들린다. 조금만 더 기다리면 돌아올 것 같고, 지금 팔면 손해가 확정된다는 생각이 든다. 규칙을 미리 적어두면 그 순간에 새로 결정하지 않아도 된다.
그리고 계산이 필요 없다. 계좌에 찍힌 숫자만 보면 된다. 회사를 들여다볼 시간이 없는 사람에게는 이것도 조건이다.
나는 두 경우에 팔았다
내 기준에는 하락률이 들어가지 않는다. 대신 두 가지를 봤다.
첫째, 재무제표를 보고 상황이 나빠졌을 때다. 사고 나서 회사에 나쁜 일이 생겼는지를 본다. 벌어들이는 힘이 꺾였거나 빚을 감당하기 어려워졌다면 내가 처음에 산 이유가 사라진 것이다. 그러면 값이 얼마나 빠졌는지와 무관하게 판다.
둘째, 더 사고 싶은 주식이 생겼을 때다. 이쪽이 통념과 더 멀다. 손실을 줄이려고 판 것이 아니라 돈을 옮기려고 팔았다. 가진 돈은 정해져 있으니 새로 담으려면 무언가를 비워야 한다. 그때 비우는 자리가 손실이 난 종목이 되기도 한다.
두 경우 모두 판단의 근거가 가격이 아니다. 하나는 회사를 보고, 하나는 다른 기회를 본다.
회사를 볼 때 쓰는 지표는 PER, PBR, ROE 뜻과 보는 법과 좋은 주식 고르는 법에 정리해두었다. 빚을 감당할 수 있는지는 유동비율이란?에서 본다.
손절과 존버 사이
"손절이냐 존버냐"는 자주 나오는 질문이다. 존버는 값이 돌아올 때까지 버틴다는 뜻으로 쓰는 말이다.
그런데 이 질문은 가격을 기준으로 놓고 있다. 얼마나 빠졌으니 자를지 버틸지를 묻는 것이다. 앞의 기준으로 보면 이 질문은 성립하지 않는다. 물어야 할 것이 다르기 때문이다.
회사가 변했으면 판다. 회사는 그대로인데 값만 빠졌다면 버티는 쪽이 되고, 확신이 있으면 더 사기도 한다. 그래서 나에게 손절과 물타기는 반대 행동이 아니었다. 같은 질문에 대한 두 가지 답이었다. 물타기 쪽 계산은 주식 물타기 계산에 따로 적어두었다.
남들이 무엇을 하고 있는지를 신호로 삼는 방식은 또 다르다. 그쪽은 공포에 사라 환희에 팔아라에 정리해두었다.
재무제표는 늦고, 갈아타는 데는 돈이 든다
내 기준에는 구멍이 둘 있다.
하나, 재무제표는 늦다. 분기마다 나오고, 이미 벌어진 일을 적는다. 값은 그보다 먼저 움직인다. 그래서 숫자로 나빠진 것을 확인했을 때는 값이 이미 그만큼 빠져 있을 수 있다. 하락률 규칙이 잡아주는 자리를 이 기준은 놓친다.
둘, 갈아타는 데 비용이 든다. 더 사고 싶은 것이 생길 때마다 옮기면 그때마다 거래세와 수수료가 나간다. 특히 국내 주식의 거래세는 판 금액에 붙기 때문에 손해를 보고 팔아도 낸다. 이 구조는 국내주식 세금 3가지에 적어두었다.
그리고 앞에서 말한 하락률 규칙의 값어치를 이 기준은 주지 못한다. 회사를 다시 들여다보는 일 자체가 값이 빠지는 순간에 하는 판단이라, 흔들릴 여지가 그대로 남는다.
마무리
이번 글에서는 손절 기준을 하락률 대신 무엇으로 잡을 수 있는지에 대해서 알아보았다.
기준을 어디에 두든 갈림길은 하나다. 파는 이유가 가격에 있는가, 회사나 다른 기회에 있는가.
지금 들고 있는 종목을 처음 산 이유가 아직 남아 있는지부터 확인해보자.
'투자 실전' 카테고리의 다른 글
| 주식 시장가 지정가 차이, 값을 못 정하거나 못 사거나 (1) | 2026.08.26 |
|---|---|
| 1억 모으는 데 7년, 그다음 1억은 5년 7개월 (0) | 2026.08.24 |
| 주식 물타기 계산, 평단은 내려가도 손실은 그대로다 (0) | 2026.08.22 |
| 레버리지란 무엇인가? 뜻과 종류 및 레버리지의 함정 (0) | 2026.08.08 |
| 금리 인하가 예상되면 채권을 사면 될까 (0) | 2025.05.24 |


댓글